По оценкам BusinesStat, за 2020-2024 гг объем рынка генетической медицины в России вырос на 36%: с 1,7 до 2,3 млн приемов. После пандемии люди стали внимательнее относиться к своему здоровью, что способствовало увеличению востребованности комплексных генетических исследований: тестов на предрасположенность к различным заболеваниям, на происхождение, для подбора эффективных лекарственных средств, для составления индивидуальных рационов питания, программ тренировок, ухода за кожей, волосами.
Россиянам стали доступны direct-to-consumer ДНК-тесты, которые не требуют посещения лаборатории: пациент собирает материал (например, слюну) в контейнер, передает курьеру или отправляет по почте и позднее получает подробные результаты, их расшифровку и консультацию генетика в личном кабинете на сайте или в приложении. Такой опыт сделал генетические исследования доступнее и вызвал интерес к ним у россиян.
«Анализ рынка генетической медицины в России», подготовленный BusinesStat, включает важнейшие данные, необходимые для понимания текущей конъюнктуры рынка и оценки перспектив его развития:
Приведен рейтинг специализированных генетических лабораторий по выручке от продаж: Геномед, Генотек (Genotek), Медикал Геномикс (Medical Genomics), НЦГИ (MyGenetics), ЦГРМ «Генетико» (Genetico), Эвоген, Юним (UNIM) и др.
Приведен рейтинг многопрофильных лабораторий, занимающихся генетическими исследованиями, по выручке от продаж: АВК-Мед (Гемохелп), Диалаб Плюс (ДиаЛаб), Инвитро СПБ (Инвитро), Инвитро, Инвитро-Самара (Инвитро), Инвитро-Сибирь (Инвитро), КДЛ Домодедово-Тест (KDL), КДЛ Тест (KDL), ЛабКвест, Лаборатория Гемотест, Научно-методический центр клинической лабораторной диагностики Ситилаб, НПФ «Хеликс» (Helix) и др.
В обзоре основные показатели генетической медицины сегментированы:
по видам услуг:
по секторам рынка:
При подготовке обзора используется официальная статистика и собранные данные.
Информация профильных ведомств:
Информация, собранная BusinesStat:
МЕТОДИКА ПОДГОТОВКИ ОБЗОРА РЫНКА
КЛАССИФИКАЦИЯ ГЕНЕТИЧЕСКОЙ МЕДИЦИНЫ
ЗАБОЛЕВАЕМОСТЬ ПО КЛАССУ «ВРОЖДЕННЫЕ АНОМАЛИИ, ДЕФОРМАЦИИ И ХРОМОСОМНЫЕ НАРУШЕНИЯ»
РЕЙТИНГ ЛАБОРАТОРИЙ ГЕНЕТИЧЕСКОЙ МЕДИЦИНЫ
Рейтинги специализированных генетических лабораторий
Рейтинги многопрофильных лабораторий, занимающихся генетическими исследованиями
ПРОФИЛИ ВЕДУЩИХ СПЕЦИАЛИЗИРОВАННЫХ ГЕНЕТИЧЕСКИХ ЛАБОРАТОРИЙ
ООО «Геномед»
ООО «Эвоген»
ООО «Генотек»
ООО «Медикал Геномикс»
ПАО «ЦГРМ «Генетико»
ПРОФИЛИ ВЕДУЩИХ МНОГОПРОФИЛЬНЫХ ЛАБОРАТОРИЙ, ЗАНИМАЮЩИХСЯ ГЕНЕТИЧЕСКИМИ ИССЛЕДОВАНИЯМИ
ООО «НПО «Хеликс»
ООО «Инвитро»
ООО «КДЛ Домодедово-Тест»
ООО «Лаборатория Гемотест»
ООО «Инвитро СПБ»
ПОТРЕБИТЕЛИ УСЛУГ ГЕНЕТИЧЕСКОЙ МЕДИЦИНЫ
ОБЪЕМ РЫНКА ГЕНЕТИЧЕСКОЙ МЕДИЦИНЫ
Структура рынка
Численность врачебных приемов
Сектора рынка
Численность генетических исследований
Сектора рынка
ОБОРОТ РЫНКА ГЕНЕТИЧЕСКОЙ МЕДИЦИНЫ
Структура рынка
Стоимость приемов
Сектора рынка
Стоимость генетических исследований
Сектора рынка
СРЕДНИЙ ЧЕК ГЕНЕТИЧЕСКОЙ МЕДИЦИНЫ
Средняя цена приема
Сектора рынка
Средняя цена генетических исследований
Сектора рынка
ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ ОТРАСЛИ
Таблица 1. Заболеваемость по классу «Врожденные аномалии (пороки развития), деформации и хромосомные нарушения» в России в 2020-2024 гг (случаев на 100 тыс чел)
Таблица 2. Заболеваемость по классу «Врожденные аномалии (пороки развития), деформации и хромосомные нарушения» по отдельным болезням в России в 2024 г (случаев на 100 тыс чел)
Таблица 3. Рейтинг специализированных генетических лабораторий по выручке от продаж в 2024 г (млн руб)
Таблица 4. Рейтинг специализированных генетических лабораторий по прибыли от продаж в 2024 г (млн руб)
Таблица 5. Рейтинг специализированных генетических лабораторий по рентабельности продаж в 2024 г (%)
Таблица 6. Рейтинг многопрофильных лабораторий по выручке от продаж в 2024 г (млн руб)
Таблица 7. Рейтинг многопрофильных лабораторий по прибыли от продаж в 2024 г (млн руб)
Таблица 8. Рейтинг многопрофильных лабораторий по рентабельности продаж в 2024 г (%)
Таблица 9. Численность потребителей услуг генетической медицины в России в 2020-2024 гг (млн чел)
Таблица 10. Прогноз численности потребителей услуг генетической медицины в России в 2025-2029 гг (млн чел)
Таблица 11. Численность потребителей услуг генетической медицины по секторам рынка в России в 2020-2024 гг (млн чел)
Таблица 12. Прогноз численности потребителей услуг генетической медицины по секторам рынка в России в 2025-2029 гг (млн чел)
Таблица 13. Объем рынка генетической медицины в России в 2020-2024 гг (млн усл приемов)
Таблица 14. Прогноз объема рынка генетической медицины в России в 2025-2029 гг (млн усл приемов)
Таблица 15. Объем рынка генетической медицины по видам в России в 2020-2024 гг (млн усл приемов)
Таблица 16. Прогноз объема рынка генетической медицины по видам в России в 2025-2029 гг (млн усл приемов)
Таблица 17. Численность приемов врачей-генетиков в России в 2020-2024 гг (тыс)
Таблица 18. Прогноз численности приемов врачей-генетиков в России в 2025-2029 гг (тыс)
Таблица 19. Численность приемов врачей-генетиков по секторам рынка в России в 2020-2024 гг (тыс)
Таблица 20. Прогноз численности приемов врачей-генетиков по секторам рынка в России в 2025-2029 гг (тыс)
Таблица 21. Численность генетических исследований в России в 2020-2024 гг (тыс)
Таблица 22. Прогноз численности генетических исследований в России в 2025-2029 гг (тыс)
Таблица 23. Численность генетических исследований по секторам рынка в России в 2020-2024 гг (тыс)
Таблица 24. Прогноз численности генетических исследований по секторам рынка в России в 2025-2029 гг (тыс)
Таблица 25. Оборот рынка генетической медицины в России в 2020-2024 гг (млрд руб)
Таблица 26. Прогноз оборота рынка генетической медицины в России в 2025-2029 гг (млрд руб)
Таблица 27. Оборот рынка генетической медицины по видам в России в 2020-2024 гг (млрд руб)
Таблица 28. Прогноз оборота рынка генетической медицины по видам в России в 2025-2029 гг (млрд руб)
Таблица 29. Стоимость приемов врачей-генетиков в России в 2020-2024 гг (млрд руб)
Таблица 30. Прогноз стоимости приемов врачей-генетиков в России в 2025-2029 гг (млрд руб)
Таблица 31. Стоимость приемов врачей-генетиков по секторам рынка в России в 2020-2024 гг (млрд руб)
Таблица 32. Прогноз стоимости приемов врачей-генетиков по секторам рынка в России в 2025-2029 гг (млрд руб)
Таблица 33. Стоимость генетических исследований в России в 2020-2024 гг (млрд руб)
Таблица 34. Прогноз стоимости генетических исследований в России в 2025-2029 гг (млрд руб)
Таблица 35. Стоимость генетических исследований по секторам рынка в России в 2020-2024 гг (млрд руб)
Таблица 36. Прогноз стоимости генетических исследований по секторам рынка в России в 2025-2029 гг (млрд руб)
Таблица 37. Средний чек генетической медицины в России в 2020-2024 гг (тыс руб)
Таблица 38. Прогноз среднего чека генетической медицины в России в 2025-2029 гг (тыс руб)
Таблица 39. Средняя цена приема врача-генетика в России в 2020-2024 гг (тыс руб)
Таблица 40. Прогноз средней цены приема врача-генетика в России в 2025-2029 гг (тыс руб)
Таблица 41. Средняя цена приема врача-генетика по секторам рынка в России в 2020-2024 гг (тыс руб)
Таблица 42. Прогноз средней цены приема врача-генетика по секторам рынка в России в 2025-2029 гг (тыс руб)
Таблица 43. Средняя цена генетических исследований в России в 2020-2024 гг (тыс руб)
Таблица 44. Прогноз средней цены генетических исследований в России в 2025-2029 гг (тыс руб)
Таблица 45. Средняя цена генетических исследований по секторам рынка в России в 2020-2024 гг (тыс руб)
Таблица 46. Прогноз средней цены генетических исследований по секторам рынка в России в 2025-2029 гг (тыс руб)
Таблица 47. Выручка от продаж в 2020-2024 гг (млрд руб)
Таблица 48. Коммерческие и управленческие расходы в 2020-2024 гг (млрд руб)
Таблица 49. Себестоимость в 2020-2024 гг (млрд руб)
Таблица 50. Прибыль от продаж в 2020-2024 гг (млрд руб)
Таблица 51. Экономическая эффективность в 2020-2024 гг
Таблица 52. Инвестиции в отрасль в 2020-2024 гг (млн руб)
Анализ цен на медицинские услуги в Российской Федерации. 2021-2025 гг., 1ое полугодие 2026 г. Прогноз до 2030 г
SYNOPSIS consulting&research
29 000 ₽
Анализ рынка кардиологии в России в 2021-2025 гг, прогноз на 2026-2030 гг
BusinesStat
134 400 ₽
Рынок платных медицинских услуг в Москве в 2019-2023 гг. и прогноз на 2024-2028 гг.
АМИКО
48 000 ₽
Анализ рынка превентивной медицины в России в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
134 400 ₽
Статья, 5 октября 2026
ABARUS Market Research
На рынке вентилируемых фасадов растет доля импорта
Фасадный сегмент в 2026 году сокращается, и отечественным производителям приходится бороться не только с негативной рыночной конъюнктурой, но и с импортными заменителями
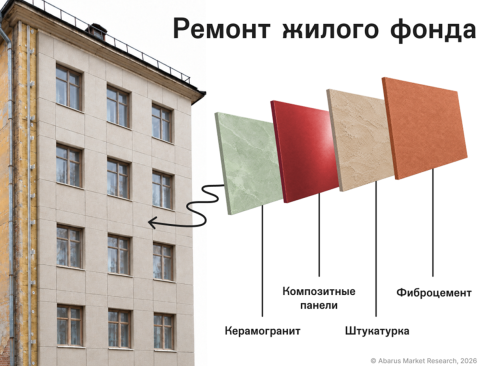
Агентство ABARUS Market Research выпустило новое исследование, посвященное рынку навесных вентилируемых фасадов – НВФ. Их также часто называют НФС (навесные фасадные системы). В 2025 году этому рынку чудом удалось избежать падения, хотя обстановка уже тогда характеризовалась как непростая. Объем установленных НВФ увеличился с 29,9 млн кв. м (в 2024) до 30,4 млн кв. м, то есть прирост составил всего 1,7%. В 2026 году неблагоприятные тенденции усиливаются, и компании-производители готовятся к длительному спаду.
По данным «Анализ рынка электровелосипедов в России – 2026», подготовленного Tebiz, электровелосипеды всё чаще покупают для работы: на курьерскую доставку приходится 29% потребления, на прокат – 15%, то есть доставка почти вдвое крупнее. Вместе корпоративные покупатели набирают 44% и почти сравнялись с населением, у которого доля личного использования составляет 52%.
Статья, 2 октября 2026
BusinesStat
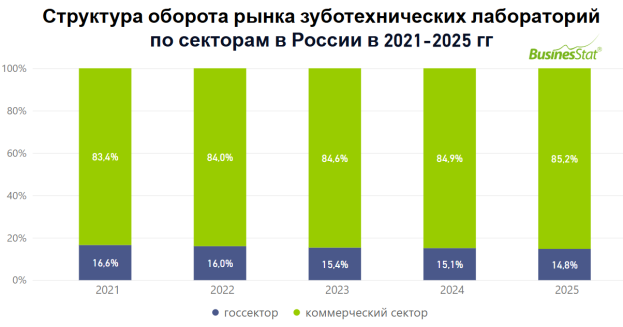
В 2021-2025 гг оборот рынка услуг зуботехнических лабораторий в России увеличился на 43% и достиг 238 млрд рублей.
Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за 2021-2025 гг.
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.