Цель исследования
Составить баланс рынка услуг кардиологии, проанализировать его ключевые параметры, подготовить прогноз динамики рынка и определить потенциал дальнейшего развития.
Объект исследования
Кардиология – медицинская специальность, сосредоточенная на диагностике, профилактике и лечении заболеваний сердечно-сосудистой системы, а также на стабилизации риска их развития и осложнений, включая контроль факторов риска и управление состоянием пациентов в амбулаторных и стационарных условиях. Данная дисциплина объединяет методы превентивной диагностики, терапевтической коррекции и реабилитации пациентов с целью снижения рисков летальности от сосудистых катастроф и повышения качества жизни через управление гемодинамическими процессами организма.
Особенности рынка
Основные аспекты исследования
СЕГМЕНТАЦИЯ РЫНКА
В обзоре рынок кардиологии сегментирован:
РЕЙТИНГИ
Рейтинги предприятий отрасли по выручке от продаж:
НМИЦ им. В. А. Алмазова Минздрава России, НМИЦ ССХ им. А. Н. Бакулева Минздрава России, НМИЦК им. ак. Е. И. Чазова Минздрава России, Томский НИМЦ, ФЦССХ Минздрава России (г. Астрахань), ФЦССХ Минздрава России (г. Пенза), ФЦССХ Минздрава России (г. Хабаровск), ФЦССХ Минздрава России (г. Челябинск), Окружной кардиологический диспансер «Центр диагностики и сердечно-сосудистой хирургии», Республиканский кардиологический центр и др.
ИСТОЧНИКИ
Период исследования
География исследования
ДЛЯ КОГО ПРЕДНАЗНАЧЕН ОТЧЕТ
ОПРЕДЕЛЕНИЕ МЕДИЦИНСКОГО РЫНКА
ЗАБОЛЕВАЕМОСТЬ В СФЕРЕ КАРДИОЛОГИИ
ИНФРАСТРУКТУРА И ПЕРСОНАЛ КАРДИОЛОГИИ
Учреждения кардиологии
Больничные койки
Персонал
КОНКУРЕНТНАЯ СРЕДА
Рейтинги предприятий отрасли (юрлиц)
Профили ведущих предприятий отрасли
ПОТРЕБЛЕНИЕ УСЛУГ КАРДИОЛОГИИ
Численность потребителей
Уровень потребления
Затраты
ОБЪЕМ РЫНКА КАРДИОЛОГИИ
Численность приемов
Структура объема рынка по секторам
Структура объема рынка по видам медпомощи
ОБОРОТ РЫНКА КАРДИОЛОГИИ
Структура оборота рынка по секторам
Структура оборота рынка по видам медпомощи
СРЕДНЯЯ ЦЕНА ПРИЕМОВ В СФЕРЕ КАРДИОЛОГИИ
Средние цены по секторам рынка
Средние цены по видам медпомощи
ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ ОТРАСЛИ
ВЫВОДЫ И ПРОГНОЗЫ
МЕТОДИКА ИССЛЕДОВАНИЯ РЫНКА
Диаграмма 1. Распределение численности потребителей услуг кардиологии по секторам в России в 2025 г
Диаграмма 2. Динамика средних затрат одного потребителя на услуги кардиологии в России в 2021-2025 гг
Диаграмма 3. Динамика численности кардиологических приемов в России в 2021-2025 гг
Диаграмма 4. Сегментация численности кардиологических приемов по секторам в России в 2021-2025 гг
Диаграмма 5. Структура численности кардиологических приемов по видам в России в 2025 г
Диаграмма 6. Динамика оборота рынка кардиологии в России в 2021-2025 гг
Диаграмма 7. Сегментация оборота рынка кардиологии по секторам в России в 2021-2025 гг
Диаграмма 8. Динамика средней цены приема в сфере кардиологии в России в 2021-2025 гг
Диаграмма 9. Методика анализа рынка BusinesStat
Таблица 1. Заболеваемость по классу «Болезни системы кровообращения» в России в 2021-2025 гг (случаев на 100 чел)
Таблица 2. Заболеваемость по классу «Болезни системы кровообращения» по регионам России в 2025 г (случаев на 100 чел)
Таблица 3. Заболеваемость по классу «Болезни системы кровообращения» по отдельным болезням в России в 2025 г (случаев на 100 чел)
Таблица 4. Численность учреждений, оказывающих услуги кардиологии в России в 2021-2025 гг (тыс)
Таблица 5. Численность учреждений кардиологии по формам собственности в России в 2025 г (тыс)
Таблица 6. Численность кардиологических больничных коек в России в 2021-2025 гг (тыс)
Таблица 7. Численность кардиологических больничных коек по регионам России в 2021-2025 гг
Таблица 8. Численность персонала в сфере кардиологии по уровням медицинской квалификации в России в 2025 г (тыс чел)
Таблица 9. Численность кардиологов в России в 2021-2025 гг (тыс чел)
Таблица 10. Численность сердечно-сосудистых хирургов в России в 2021-2025 гг (тыс чел)
Таблица 11. Фонд начисленной заработной платы и средняя зарплата сотрудников медицинских учреждений в сфере кардиологии в России в 2021-2025 гг (млрд руб)
Таблица 12. Средняя зарплата сотрудника медицинского учреждения в сфере кардиологии по регионам России в 2021-2025 гг (тыс руб в год)
Таблица 13. Рейтинг предприятий отрасли по выручке от продаж (млн руб)
Таблица 14. Рейтинг предприятий отрасли по прибыли от продаж (млн руб)
Таблица 15. Рейтинг предприятий отрасли по рентабельности продаж (%)
Таблица 16. Численность потребителей услуг кардиологии в России в 2021-2025 гг (млн чел)
Таблица 17. Прогноз численности потребителей услуг кардиологии в России в 2026-2030 гг (млн чел)
Таблица 18. Численность потребителей услуг кардиологии по регионам России в 2025 г (тыс чел)
Таблица 19. Численность потребителей услуг кардиологии по секторам в России в 2021-2025 гг (млн чел)
Таблица 20. Прогноз численности потребителей услуг кардиологии по секторам в России в 2026-2030 гг (млн чел)
Таблица 21. Среднее число приемов на одного потребителя в России в 2021-2025 гг (приемов в год)
Таблица 22. Прогноз среднего числа приемов на одного потребителя в России в 2026-2030 гг (приемов в год)
Таблица 23. Среднее число приемов на одного потребителя по секторам в России в 2021-2025 гг (приемов в год)
Таблица 24. Прогноз среднего числа приемов на одного потребителя по секторам в 2026-2030 гг (приемов в год)
Таблица 25. Средние затраты одного потребителя на услуги кардиологии в России в 2021-2025 гг (тыс руб в год)
Таблица 26. Прогноз средних затрат одного потребителя на услуги кардиологии в России в 2026-2030 гг (тыс руб в год)
Таблица 27. Средние затраты одного потребителя на услуги кардиологии по секторам в России в 2021-2025 гг (тыс руб в год)
Таблица 28. Прогноз средних затрат одного потребителя на услуги кардиологии по секторам в России в 2026-2030 гг (тыс руб в год)
Таблица 29. Численность кардиологических приемов в России в 2021-2025 гг (млн приемов)
Таблица 30. Прогноз численности кардиологических приемов в России в 2026-2030 гг (млн приемов)
Таблица 31. Численность кардиологических приемов по секторам в России в 2021-2025 гг (млн приемов)
Таблица 32. Прогноз численности кардиологических приемов по секторам в России в 2026-2030 гг (млн приемов)
Таблица 33. Численность кардиологических приемов по видам медпомощи в России в 2021-2025 гг (млн приемов)
Таблица 34. Прогноз численности кардиологических приемов по видам медпомощи в России в 2026-2030 гг (млн приемов)
Таблица 35. Оборот рынка кардиологии в России в 2021-2025 гг (млрд руб)
Таблица 36. Прогноз оборота рынка кардиологии в России в 2026-2030 гг (млрд руб)
Таблица 37. Оборот рынка кардиологии по секторам в России в 2021-2025 гг (млрд руб)
Таблица 38. Прогноз оборота рынка кардиологии по секторам в России в 2026-2030 гг (млрд руб)
Таблица 39. Оборот рынка кардиологии по видам медпомощи в России в 2021-2025 гг (млрд руб)
Таблица 40. Прогноз оборота рынка кардиологии по видам медпомощи в России в 2026-2030 гг (млрд руб)
Таблица 41. Средняя цена приема в сфере кардиологии в России в 2021-2025 гг (руб за прием)
Таблица 42. Прогноз средней цены приема в сфере кардиологии в России в 2026-2030 гг (руб за прием)
Таблица 43. Средняя цена приема в сфере кардиологии по регионам России в 2025 г (руб)
Таблица 44. Средняя цена приема в сфере кардиологии по секторам в России в 2021-2025 гг (руб за прием)
Таблица 45. Прогноз средней цены в сфере кардиологии по секторам в России в 2026-2030 гг (руб за прием)
Таблица 46. Средняя цена приема в сфере кардиологии по видам медпомощи в России в 2021-2025 гг (руб за прием)
Таблица 47. Прогноз средней цены в сфере кардиологии по видам медпомощи в России в 2026-2030 гг (руб за прием)
Таблица 48. Выручка от продаж в 2021-2025 гг (млрд руб)
Таблица 49. Коммерческие и управленческие расходы в 2021-2025 гг (млрд руб)
Таблица 50. Себестоимость в 2021-2025 гг (млрд руб)
Таблица 51. Прибыль от продаж в 2021-2025 гг (млрд руб)
Таблица 52. Экономическая эффективность в 2021-2025 гг
Таблица 53. Инвестиции в отрасль в 2021-2025 гг (млрд руб)
Анализ цен на медицинские услуги в Российской Федерации. 2021-2025 гг., 1ое полугодие 2026 г. Прогноз до 2030 г
SYNOPSIS consulting&research
29 000 ₽
Рынок платных медицинских услуг в Москве в 2019-2023 гг. и прогноз на 2024-2028 гг.
АМИКО
48 000 ₽
Анализ рынка генетической медицины в России в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
134 400 ₽
Анализ рынка превентивной медицины в России в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
134 400 ₽
Статья, 5 октября 2026
ABARUS Market Research
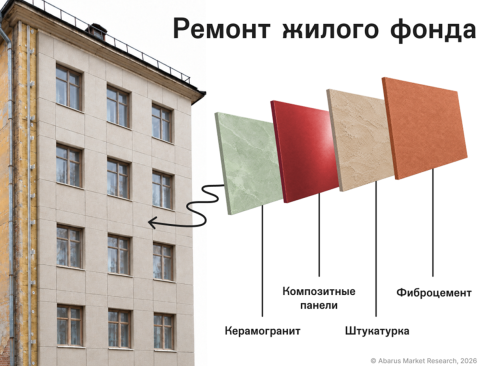
На рынке вентилируемых фасадов растет доля импорта
Фасадный сегмент в 2026 году сокращается, и отечественным производителям приходится бороться не только с негативной рыночной конъюнктурой, но и с импортными заменителями
Агентство ABARUS Market Research выпустило новое исследование, посвященное рынку навесных вентилируемых фасадов – НВФ. Их также часто называют НФС (навесные фасадные системы). В 2025 году этому рынку чудом удалось избежать падения, хотя обстановка уже тогда характеризовалась как непростая. Объем установленных НВФ увеличился с 29,9 млн кв. м (в 2024) до 30,4 млн кв. м, то есть прирост составил всего 1,7%. В 2026 году неблагоприятные тенденции усиливаются, и компании-производители готовятся к длительному спаду.
По данным «Анализ рынка электровелосипедов в России – 2026», подготовленного Tebiz, электровелосипеды всё чаще покупают для работы: на курьерскую доставку приходится 29% потребления, на прокат – 15%, то есть доставка почти вдвое крупнее. Вместе корпоративные покупатели набирают 44% и почти сравнялись с населением, у которого доля личного использования составляет 52%.
Статья, 2 октября 2026
BusinesStat
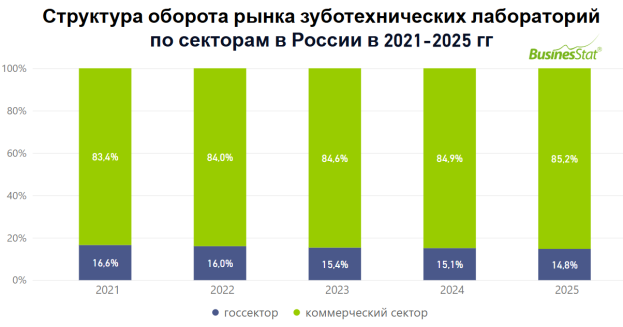
В 2021-2025 гг оборот рынка услуг зуботехнических лабораторий в России увеличился на 43% и достиг 238 млрд рублей.
Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за 2021-2025 гг.
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.