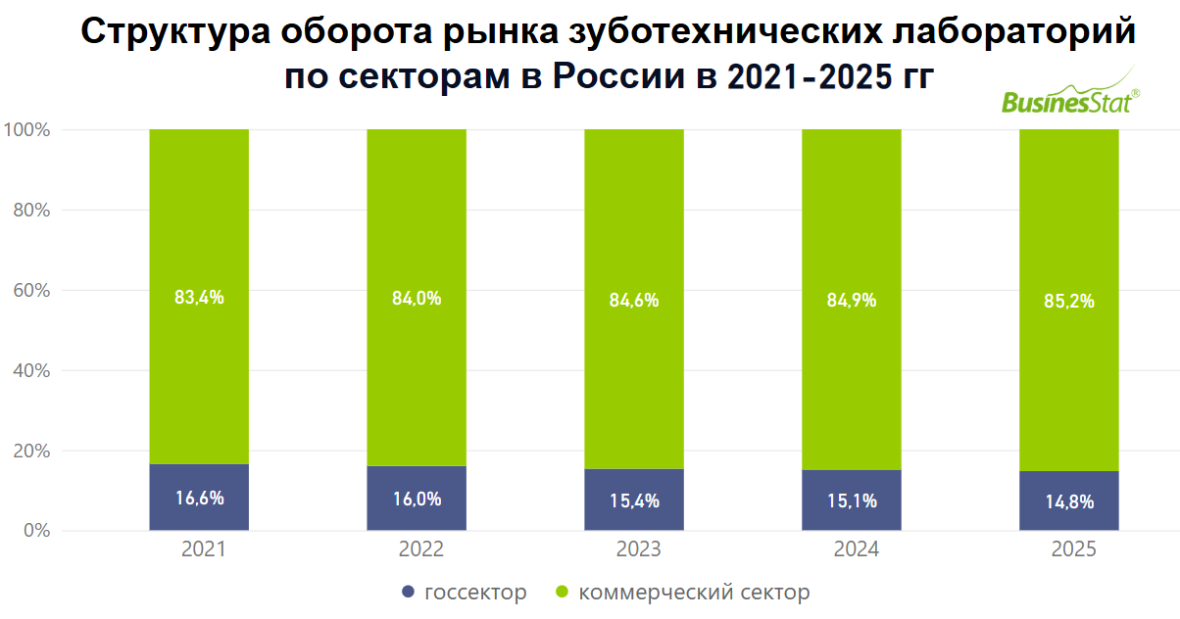
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.
В целом развитие рынка определяется несколькими ключевыми факторами. Во-первых, ежегодное повышение среднего чека на услуги: стоимость протезирования и имплантологических конструкций растет на 5-6% в год за счет инфляции и удорожания материалов. Во-вторых, активное внедрение цифровых технологий (CAD/CAM, 3D-печать, внутриротовое сканирование) позволяет лабораториям повышать производительность, сокращать сроки изготовления и расширять ассортимент сложных изделий. Рост спроса на эстетическую стоматологию – виниры, люминиры, циркониевые и безметалловые коронки – также положительно сказывается на выручке участников рынка. Кроме того, коммерческий сегмент ежегодно опережает государственный по темпам роста на 2-5 процентных пункта, что ускоряет общую динамику рынка.
Однако вызовом для отрасли остается кадровый дефицит зубных техников, особенно в регионах. Нехватка квалифицированных специалистов ограничивает возможности лабораторий наращивать объемы заказов и внедрять сложные технологии. В то же время растущая конкуренция между частными лабораториями стимулирует инвестиции в современное оборудование и обучение персонала. Государство, в свою очередь, продолжает регулировать отрасль через лицензирование и санитарные нормы, что создает дополнительные барьеры входа для новых игроков, но одновременно повышает качество услуг в целом. В перспективе ожидается дальнейшее смещение спроса в сторону высокотехнологичных изделий и усиление дифференциации между крупными сетевыми лабораториями и малыми региональными мастерскими.