Исследование «Российский рынок аптечного ритейла 2015. Актуальный прогноз развития до 2020 г.» посвящено подробному анализу российского рынка аптечного ритейла. В аналитическом обзоре рассматриваются основные характеристики фармацевтического рынка, включая оценку объема и динамики развития рынка, структуры рынка. Проводится ценовой анализ. Дан количественный анализ российского аптечного ритейла в региональном разрезе, проведен анализ уровня обеспеченности населения аптечными услугами.
В отчете рассматриваются состояние и тенденции российского аптечного ритейла. Представлена информация по основным форматам аптечного ритейла, представленного и развиваемого в России. Разработан актуальный прогноз развития российского рынка аптечного ритейла до 2020 года в непростых социально-экономических условиях, вызванных санкциями, а также падением цен на нефть.
Отдельное внимание в исследовании уделено сетевому аптечному ритейлу в России. Проведен анализ российского аптечного ритейла по типу, размеру и ассортименту сетей. В отчете содержится подробная география сетей аптечного ритейла.
В исследования также содержится информация о стратегиях построения и развития аптечных сетей в России. Отдельное внимание уделено франчайзингу, который используется на аптечном рынке при построения крупных федеральных сетей.
Наконец, в отчете приведены профили аптечных сетей, работающих в разных сегментах рынках. Профили включают краткое описание компании, собственников компании, ассортимент компании, характеристики торговой сети, финансовые показатели, контактную информацию.
Исследование проведено в ноябре 2014 - феврале 2015 гг.
Отчет содержит 60 таблиц и 68 графиков и диаграмм.
| Список диаграмм | 6 | ||
| Список таблиц | 8 | ||
| Фармацевтический российский рынок: состояние и основные тенденции развития | 9 | ||
| Обзор мирового фармацевтического рынка | 9 | ||
| Объем и динамика развития российского фармацевтического рынка | 13 | ||
| Структура фармацевтического российского рынка | 15 | ||
| Структура фармацевтического рынка в стоимостном выражении | 15 | ||
| Структура фармацевтического рынка в натуральном выражении | 19 | ||
| Основные участники фармацевтического рынка | 22 | ||
| Коммерческий розничный сегмент российского фармацевтического рынка | 26 | ||
| Объем и темпы роста розничного коммерческого сектора фармацевтического рынка | 26 | ||
| Объем и динамика сегмента в стоимостном выражении | 26 | ||
| Объем и динамика сегмента в натуральном выражении | 28 | ||
| Индекс цен на коммерческом розничном сегменте | 29 | ||
| Сезонная динамика розничного сегмента фармацевтического рынка | 30 | ||
| Структура коммерческого розничного сегмента по регионам РФ | 32 | ||
| Российский рынок аптечного ритейла | 35 | ||
| Основные количественные характеристики аптечного ритейла | 35 | ||
| Количество аптечных точек в России | 35 | ||
| Количество аптек по регионам РФ | 37 | ||
| Уровень обеспеченности населения аптечными услугами | 40 | ||
| Структура аптечного ритейла по форме собственности | 43 | ||
| Структура аптечного ритейла по территориальному расположению | 48 | ||
| Характеристика отдельных сегментов аптечного ритейла | 49 | ||
| Традиционные (классические) аптеки с закрытой формой выкладки | 50 | ||
| Аптечный супермаркет (аптеки с открытой выкладкой) | 50 | ||
| Фармацевтический дискаунтер | 52 | ||
| Интернет-аптеки | 54 | ||
| Нишевые и другие форматы аптек | 55 | ||
| Крупнейшие аптечные сети в России | 55 | ||
| Сегментация аптечных сетей количеству торговых объектов | 60 | ||
| Сегментация аптечных сетей по географическому охвату | 70 | ||
| Концентрация рынка | 80 | ||
| Основные тенденции аптечного сетевого сегмента до 2020 года | 83 | ||
| Профили аптечных сетей в России | 85 | ||
| Аптеки 36,6, национальная аптечная сеть | 85 | ||
| Краткое описание | 85 | ||
| Собственники | 86 | ||
| Характеристика торговой сети | 86 | ||
| Финансовые показатели | 87 | ||
| Руководители компании | 87 | ||
| Ригла, национальная аптечная сеть | 87 | ||
| Краткое описание | 87 | ||
| Собственники | 89 | ||
| Характеристика торговой сети | 89 | ||
| Финансовые показатели | 90 | ||
| Руководители компании | 90 | ||
| Радуга, национальная аптечная сеть | 90 | ||
| Краткое описание | 90 | ||
| Собственники | 91 | ||
| Характеристика торговой сети | 91 | ||
| Финансовые показатели | 92 | ||
| Руководители компании | 92 | ||
| Имплозия, национальная аптечная сеть | 93 | ||
| Краткое описание | 93 | ||
| Характеристика торговой сети | 94 | ||
| Руководители компании | 94 | ||
| Мелодия здоровья, национальная аптечная сеть | 94 | ||
| Краткое описание | 94 | ||
| Характеристика торговой сети | 95 | ||
| Руководители компании | 95 | ||
| ФАРМАИМПЕКС, национальная аптечная сеть | 95 | ||
| Краткое описание | 95 | ||
| Собственники | 96 | ||
| Характеристика торговой сети | 96 | ||
| Финансовые показатели | 97 | ||
| Руководители компании | 97 | ||
| ФАРМАКОР, национальная аптечная сеть | 98 | ||
| Краткое описание | 98 | ||
| Собственники | 99 | ||
| Характеристика торговой сети | 99 | ||
| Финансовые показатели | 100 | ||
| Руководители компании | 100 | ||
| Доктор Столетов, межрегиональная аптечная сеть | 100 | ||
| Краткое описание | 100 | ||
| Характеристика торговой сети | 102 | ||
| Финансовые показатели | 102 | ||
| Руководители компании | 102 | ||
| А5 Group, межрегиональная аптечная сеть | 103 | ||
| Краткое описание | 103 | ||
| Собственники | 104 | ||
| Характеристика торговой сети | 104 | ||
| Финансовые показатели | 105 | ||
| Руководители компании | 105 | ||
| Губернские аптеки, локальная аптечная сеть | 105 | ||
| Краткое описание | 105 | ||
| Собственники | 106 | ||
| Характеристика торговой сети | 106 | ||
| Финансовые показатели | 107 | ||
| Руководители компании | 107 | ||
| Рис. 1. Динамика объема мирового фармацевтического рынка, 2010-2016 гг., млрд. долл., % | 9 |
| Рис. 2. Объем розничного рынка готовых лекарственных средств России и других стран мира в 2013 г., млрд. долл., % | 10 |
| Рис. 3. Потребление готовых лекарственных средств на душу населения в России и в других странах мира, 2013 г., долл. США | 11 |
| Рис. 4. Динамика объема российского фармацевтического рынка 2005-2020 гг., млрд. руб. (в ценах конечного потребления), % | 14 |
| Рис. 5. Динамика объема российского фармацевтического рынка лекарственных средств, 2005-2015 гг., млрд. упаковок, % | 15 |
| Рис. 6. Структура российского фармацевтического рынка (в стоимостном выражении) в 2013 году, % | 16 |
| Рис. 7. Структура российского фармацевтического рынка (в стоимостном выражении) в 2009-2013 гг., % | 17 |
| Рис. 8. Структура российского фармацевтического рынка по регионам (в стоимостном выражении) в 2008-2012 гг., % | 19 |
| Рис. 9. Структура российского фармацевтического рынка готовых лекарственных препаратов (в натуральном выражении) в 2013 году, % | 20 |
| Рис. 10. Динамика структуры российского фармацевтического рынка (в натуральном выражении) в 2006-2013 гг., % | 22 |
| Рис. 11. Структура фармацевтического рынка РФ | 23 |
| Рис. 12. Доля ТОП-10 участников рынка по сегментам в %, 2013 г. | 24 |
| Рис. 13. Динамика объема коммерческого сегмента рынка 2005-2020 гг. (в ценах конечного потребления), млрд. руб., % | 27 |
| Рис. 14. Потребление ГЛС на душу населения в России, 2005-2020 гг., долл. США, млрд. руб., % | 28 |
| Рис. 15. Динамика объема коммерческого розничного сектора ГЛС российского фармацевтического рынка в 2006-2020 гг., млрд. упаковок, % | 29 |
| Рис. 16. Динамика индекса цен на коммерческом рынке ГЛС в России, 2005-2013 гг., руб., % | 30 |
| Рис. 17. Сезонная динамика коммерческого рынка ГЛС в России, 2009-2014 гг., % | 31 |
| Рис. 18. Квартальная динамика структуры коммерческого розничного фармацевтического рынка России (в стоимостном и натуральном выражении) в 2013-2014 гг., % | 32 |
| Рис. 19. Структура розничного коммерческого сегмента фармацевтического рынка по регионам (в стоимостном выражении), 2008-2012 гг., % | 34 |
| Рис. 20. Динамика структуры коммерческого сегмента по формату торговли (количество организаций), 2000-2013 гг., % | 36 |
| Рис. 21. Структура российского рынка аптечного ритейла (по количеству аптек) в 2013 году, % | 38 |
| Рис. 22. Структура рынка аптечного ритейла по форме собственности (кол-во аптечных учреждений (АУ)), 2014 г., % | 44 |
| Рис. 23. Структура аптечного ритейла по форме собственности (количество аптечных учреждений) в 2001-2013 гг., % | 45 |
| Рис. 24. Структура аптечного ритейла по территориальному расположению (количество аптечных учреждений) в 2014 г., % | 49 |
| Рис. 25. Доля покупателей интернет-аптек среди россиян, 2012 г., % от общего количества опрошенных | 55 |
| Рис. 26. Доля аптечных сетей на розничном фармацевтическом рынке России, 2002-2014 г., % | 60 |
| Рис. 27. Динамика количества аптек у крупнейших аптечных сетей РФ, 2010-2014 гг. | 61 |
| Рис. 28. Динамика количества аптек у крупных аптечных сетей РФ, 2010-2014 гг. | 63 |
| Рис. 29. Динамика количества аптек у средних аптечных сетей РФ (ТОП-5), 2010 2014 гг. | 66 |
| Рис. 30. Структура аптечных сетей России по размеру сети, конец 2014 г., % по количеству сетей | 69 |
| Рис. 31. Структура аптечных сетей России по размеру сети, конец 2014 г., % по количеству аптек | 70 |
| Рис. 32. Структура аптечных сетей России по географическому охвату, конец 2014 г., % по количеству сетей | 71 |
| Рис. 33. Структура аптечных сетей России по географическому охвату, конец 2014 г., % по количеству торговых объектов | 71 |
| Рис. 34. Структура межрегиональных аптечных сетей России, конец 2014 г., % по количеству сетей | 73 |
| Рис. 35. Структура региональных аптечных сетей России, конец 2014 г., % по количеству сетей | 76 |
| Рис. 36. Структура локальных аптечных сетей России, 2014 г, % по количеству сетей | 79 |
| Рис. 37. Динамика роста количества точек ТОП-10 аптечных сетей, 2008-2014 гг., количество точек продаж, % | 81 |
| Рис. 38. Концентрация ТОП-10 аптечных сетей, 2003-2014 гг., % | 82 |
| Рис. 39. Доля регионов РФ с наличием признаков доминирования в аптечных услугам (имеется хозяйствующий субъект с долей выше 35%), 2014 г. | 83 |
| Табл. 1. Экспорт и импорт фармацевтической продукции в 2012 г., млрд. долл. | 13 |
| Табл. 2. Объем российского фармацевтического рынка по основным сегментам (в стоимостном выражении) в 2006-2013 гг., млрд. руб. | 17 |
| Табл. 3. Структура фармацевтического рынка РФ по регионам, 2011-2012 гг. | 18 |
| Табл. 4. Объем российского фармацевтического рынка по основным сегментам (в натуральном выражении) в 2006-2013 гг., млрд. упаковок | 21 |
| Табл. 5. Данные по динамике количества оптовых, розничных и производственных фармацевтических организаций, 2000-2013 гг. | 24 |
| Табл. 6. Структура коммерческого розничного сегмента фармацевтического рынка (ГЛС + парафармацевтика) РФ по регионам, 2011-2012 гг. | 33 |
| Табл. 7. Данные по динамике количества розничных аптечных организаций, 2000-2013 гг. (на конец года), тыс. шт. | 37 |
| Табл. 8. Регионы РФ с наибольшим количеством аптек, аптечных киосков и пунктов (ТОП-20 регионов), 2014 г. | 38 |
| Табл. 9. Регионы РФ с наименьшим количеством аптек (антиТОП-20 регионов), 2014 г. | 39 |
| Табл. 10. Обеспеченность аптечными учреждениями населения в регионах РФ, 2014 г. | 41 |
| Табл. 11.Структура аптечного ритейла России по форме собственности в разрезе регионов, 2013 г. | 46 |
| Табл. 12. Крупнейшие аптечные сети России, развивающие формат аптечного фарммаркета, 2014 г. | 52 |
| Табл. 13. Крупнейшие аптечные сети России, развивающие формат аптечного дискаунтера, 2014 г. | 53 |
| Табл. 14. Крупнейшие аптечные сети РФ (более 1000 аптек), конец 2014 г. | 61 |
| Табл. 15. Крупные аптечные сети РФ (500-999 аптек), конец 2014 г. | 62 |
| Табл. 16. Наиболее известные средние аптечные сети РФ (100-499 аптек), конец 2014 г. | 64 |
| Табл. 17. Наиболее известные мелкие аптечные сети РФ (4-99 аптек), конец 2014 г. | 66 |
| Табл. 18.Национальные аптечные сети России, конец 2014 г. | 72 |
| Табл. 19. Межрегиональные аптечные сети России, конец 2014 г. | 74 |
| Табл. 20. Наиболее крупные региональные аптечные сети России, конец 2014 г. | 77 |
| Табл. 21. Наиболее известные локальные аптечные сети России, конец 2014 г. | 79 |
| Табл. 22. ТОР-10 российских аптечных сетей по доле в стоимостном выражении на аптечном коммерческом рынке ЛС, 2012-2014 гг. | 80 |
Готовый бизнес-план аптеки по франшизе (с фин.расчетами)
ЭКЦ "ИнвестПроект"
29 900 ₽
Маркетинговое исследование рынка болеутоляющих (анальгетиков) в России 2015-2019гг., прогноз до 2024г.(с обновлением)
Компания Гидмаркет
199 000 ₽
Прогноз рынка аптечного ритейла до 2020 года
РБК Исследования рынков
19 000 ₽
Типовой бизнес-план аптеки
AnalyticResearchGroup (ARG)
14 900 ₽
По данным исследования «Анализ рынка фиников в России - 2026. Показатели и прогнозы», подготовленного Tebiz, ресурсная база рынка полностью сформирована за счет зарубежных поставок при полном отсутствии промышленного собственного выращивания. Вся продукция поступает по внешним торговым каналам, при этом Центральный федеральный округ аккумулирует 67% всего ввоза в стоимостном и физическом выражении. Москва и Московская область выступают ключевым распределительным узлом для поступающих товарных партий, перераспределяя объемы по регионам страны.
Статья, 13 октября 2026
Компания Гидмаркет
Региональный разрез банкротств в России
Корпоративные банкротства концентрируются в Центральном федеральном округе, а потребительские распределены по стране заметно равномернее
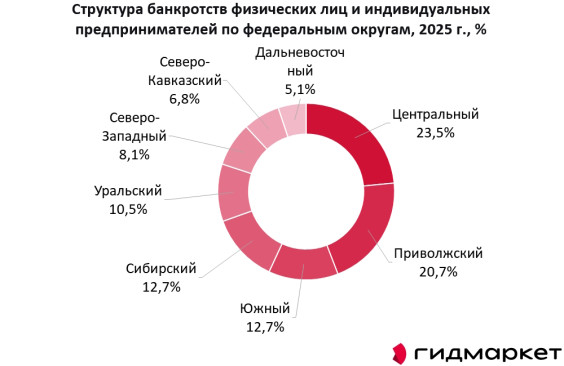
Согласно данным исследования ГидМаркет рынок услуг по банкротству в России по итогам 2025 года превысил 640 тыс. дел. За общим числом скрывается разная география, корпоративные и потребительские банкротства распределены по стране неравномерно. Это важно учитывать компаниям, которые планируют региональную экспансию.
Статья, 12 октября 2026
Компания Гидмаркет
Рынок страхования жизни в России вырос в 4,3 раза за пять лет
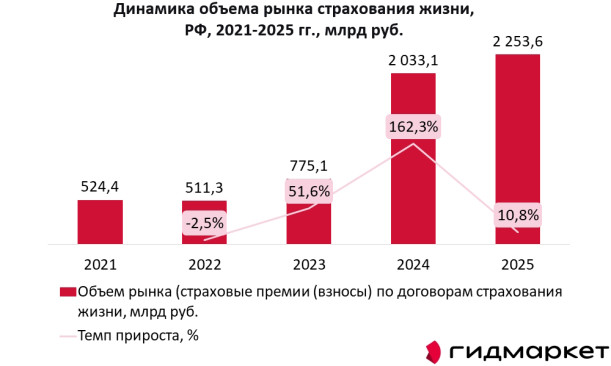
Объем рынка страхования жизни достиг 2,3 трлн руб., а его доля в общем страховом рынке России выросла до 57%
Российский рынок страхования жизни демонстрирует один из самых высоких темпов роста среди сегментов финансового рынка. За 2021-2025 годы его объем увеличился в 4,3 раза, с 524,4 млрд руб. до 2 253,6 млрд руб.