По оценке «Эксперта РА» по итогам 2011 года 36% пенсионного рынка (около 400 млрд рублей)
приходилось на обязательное пенсионное страхование (ОПС). При этом уже к концу 2012 года
сегмент ОПС может по объему сравняться с рынком негосударственного пенсионного обеспече -ния (НПО), а в перспективе нескольких лет – стать основой системы пенсионных фондов. Про -фессиональному сообществу необходимо сконцентрироваться на преодолении инфраструктурных
ограничений, присущих пенсионной индустрии. От государства рынок должен получить работающее
«выплатное законодательство» и «профильного регулятора», а пенсионным фондам необходимо
развивать отраслевую стандартизацию и саморегулирование.
Опора на ОПС. В 2005 году на НПФ приходился 1% пенсионных накоплений граждан, по ито-гам 2011 года – уже 23%. При этом растет размер среднего счета по ОПС в НПФ, с 2008-го по
2011 год он увеличился в 3,3 раза, до 32 тыс. рублей. Вместе с тем сегмент ОПС по темпам роста
существенно обгонят НПО. Если пенсионные резервы, по оценке «Эксперта РА», с 31.12.2008 по
31.12.2011 увеличились на 8%, а количество участников – на 3%, то объем пенсионных накопле-ний, переданных в НПФ, увеличился за год на 157%, а количество застрахованных лиц – на 60%.
По прогнозу «Эксперта РА», к концу 2012 года по объему сегмент ОПС догонит НПО, а собственное
имущество НПФ увеличится на 20%, и превысит 1,4 трлн рублей.
Маркетинговое исследование рынка негосударственных пенсионных фондов в России 2014-2018гг., прогноз до 2023г. (с обновлением)
Компания Гидмаркет
199 000 ₽
Российский рынок паевых инвестиционных фондов: итоги и прогноз
NeoAnalytics
50 000 ₽
Прогноз развития рынка НПФ на 2014 год
Эксперт РА
Бесплатно
Обзор рынка НПФ за 2012 г.: Рынок на распутье
Эксперт РА
Бесплатно
Статья, 21 сентября 2026
BusinesStat
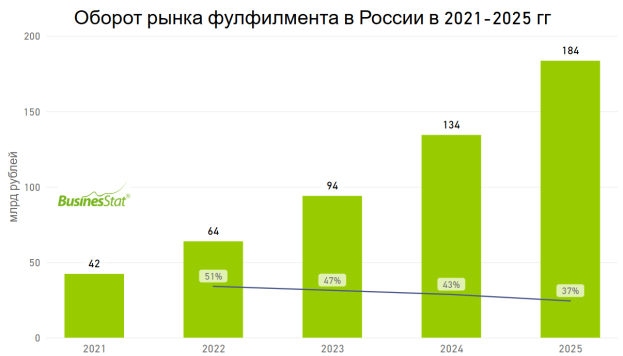
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.