Срок предоставления отчета 10 рабочих дней. Исследование продается с обновлением.
Настоящее исследование представляет собой анализ импортозамещения в отрасли за период 2015-2022 гг., характеристику причин, проблем импортозамещения и достигнутых результатов. Оценку импортозамещения на текущий момент и прогноз развития импортозамещения в отрасли до 2027 г. Преимуществами настоящего исследования является большой ретроспективный период анализа, профили зарубежных конкурентов, анализ структуры импорта и ее изменения в анализируемом периоде. Рассмотрены меры поддержки, которые были предложены со стороны государства до 2022 г., и меры, стимулирующие импортозамещение, которые приняты непосредственно в 2022 г. Составлены прогнозы динамики импорта, доли импорта на рынке и объема рынка до 2027 г.
Период исследования: 2015-2022 гг.
Объект исследования: импортозамещение хлопка в России
Предмет исследования: объем, динамика, структура импорта и экспорта, доля импорта на рынке, объем рынка, проблемы импортозамещения, меры гос. поддержки в рамках импортозамещения, основные зарубежные конкуренты, потенциал отечественного производства как альтернативы импорту, прогноз развития рынка, прогноз динамики импорта, прогноз доли импортной продукции на рынке.
Цель исследования: анализ и прогноз импортозамещения хлопка в России
Задачи исследования:
Основные блоки исследования:
Источники информации:
Методы:
Часть 1. Анализ импортозамещения в 2015-2022 гг. Причины, проблемы, результаты
1.1. Влияние импортозамещения на экономику России в долгосрочной перспективе
1.2. Объем и динамика рынка хлопка в 2013-2022 гг.
1.3. Динамика доли импортной продукции на рынке хлопка в 2013-2022 гг. Причины импортозамещения на рынке хлопка
1.4. Динамика объема импорта хлопка в Россию в 2013-2022 гг.
1.5. Структура импорта хлопка по странам. Основные изменения в географии импорта, которые произошли с 2013 г.
1.6. Динамика объема экспорта хлопка из России в 2013-2022 гг. Структура экспорта по странам
1.7. Динамика отечественного производства хлопка в 2013-2022 гг.
1.8. Динамика объема потребления на душу населения. Тренды изменения потребительских предпочтений за 2013-2022 гг.
1.9. Меры государственной поддержки импортозамещения на рынке хлопка в 2015-2022 гг.
1.10. Проблемы в реализации политики импортозамещения на рынке хлопка
1.11. Результаты импортозамещения хлопка за период 2015-2022 гг.
Часть 2. Импортозамещение на рынке хлопка с 2022 г. Определяющие факторы, приоритетные направления, ожидаемые результаты
2.1. Влияние на рынок хлопка санкций, принятых в 2022 г.
2.2. Оценка числа покупателей и их финансовых возможностей. Оценка перспектив потребительского спроса
2.3. ТОП-10 иностранных конкурентов, представленных на рынке хлопка в России в 2022 г.
2.4. Анализ конкурентных преимуществ, ассортимента
2.5. Выявление направлений для замещения импорта
2.6. Оценка потенциала отечественного производства как альтернативы импорту в настоящее время
2.7. Оценка наличия сырьевой базы, оценка возможности импорта основного сырья/компонентов для производства хлопка
2.8. Кейсы импортозамещающих проектов в анализируемой (смежных) отраслях
2.9. Меры государственной поддержки, направленные на импортозамещение в отрасли, предложенные правительством на текущую дату
2.10. Сложности реализации импортозамещения на рынке хлопка, начиная с 2022 г.
2.11. Страны-альтернативы импорта хлопка в Россию. Преимущества и недостатки
2.12. Прогноз импорта хлопка до 2027 г.
2.13. Приоритетные направления и ожидаемые результаты импортозамещения на рынке хлопка в перспективе до 2027 г.
Часть 3. Прогнозы и выводы
3.1. Прогноз рынка хлопка до 2027 г.
3.2. Прогноз доли импортной продукции на рынке хлопка до 2027 г.
3.3. Выводы по исследованию
Диаграмма 1. Динамика объема рынка хлопка, 2013–2022 гг.
Диаграмма 2. Динамика доли импортной продукции на рынке хлопка, 2013–2022 гг., %
Диаграмма 3. Динамика объема импорта хлопка в натуральном выражении, 2013–2022 гг.
Диаграмма 4. Динамика объема импорта хлопка в стоимостном выражении, 2013–2022 гг.
Диаграмма 5. Структура импорта хлопка по странам в 2022 г., %
Диаграмма 6. Структура импорта хлопка по странам в 2013 г., %
Диаграмма 7. Динамика объема экспорта хлопка в натуральном выражении, 2013–2022 гг.
Диаграмма 8. Динамика объема экспорта хлопка в стоимостном выражении, 2013–2022 гг.
Диаграмма 9. Доли крупнейших стран экспортеров хлопка по результатам за 2022 г., %
Диаграмма 10. Доли крупнейших стран экспортеров хлопка по результатам за 2013 г., %
Диаграмма 11. Динамика объема отечественного производства хлопка, 2013–2022 гг.
Диаграмма 12. Объем потребления хлопка на душу населения, 2013-2022 гг.
Диаграмма 13. Структура стран-производителей хлопка, импортируемых в РФ в 2022 г., группировка по статусу страны, %
Диаграмма 14. Динамика численности населения РФ, на 01 янв. 2010–2022 гг., млн чел.
Диаграмма 15. Динамика реальных доходов населения РФ, 2013–2022 гг. (доступный период), %
Диаграмма 16. Прогноз импорта хлопка до 2027 г.
Диаграмма 17. Прогноз объема российского рынка хлопка, 2022–2027 гг.
Диаграмма 18. Прогноз доли импортной продукции на рынке хлопка до 2027 г., %
Таблица 1. Основные плюсы и минусы импортозамещения в РФ
Таблица 2. ТОП-10 основных зарубежных конкурентов, представленных на российском рынке хлопка в 2022 г.
Таблица 3. Основная информация об участнике рынка XXXXX
Таблица 4. Основная информация об участнике рынка XXXXX
Таблица 5. Основная информация об участнике рынка XXXXX
Таблица 6. Основная информация об участнике рынка XXXXX
Таблица 7. Основная информация об участнике рынка XXXXX
Таблица 8. Основная информация об участнике рынка XXXXX
Таблица 9. Основная информация об участнике рынка XXXXX
Таблица 10. Основная информация об участнике рынка XXXXX
Таблица 11. Основная информация об участнике рынка XXXXX
Таблица 12. Основная информация об участнике рынка XXXXX
Таблица 13. Обеспеченность российской отрасли хлопка сырьем/компонентами
Таблица 14. Кейсы импортозамещающих проектов в анализируемой (смежных) отраслях в РФ
Таблица 15. Основные действующие документы РФ, способствующие процессу импортозамещения хлопка
Таблица 16. Приоритетные направления импортозамещения
Таблица 17. Прогнозные показатели развития экономики РФ
Маркетинговое исследование рынка отходов хлопка в России, 2018–2026 гг. Прогноз на 2026–2030 гг.
ТК Солюшнс
95 900 ₽
Анализ хлопковой промышленности в Узбекистане в 2019-2023 гг, прогноз на 2024-2028 гг
BusinesStat (БизнесСтат)
250 000 ₽
Маркетинговое исследование рынка хлопкового масла в Казахстане 2016-2020 гг., прогноз до 2025 г. (с обновлением)
Компания Гидмаркет
89 000 ₽
Маркетинговое исследование рынка хлопка в России 2015-2019гг., прогноз до 2024г.(с обновлением)
Компания Гидмаркет
199 000 ₽
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
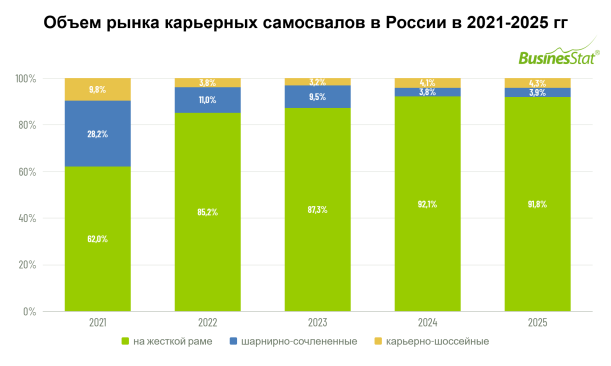
В 2021-2025 гг в структуре рынка карьерных самосвалов в России преобладают классические машины на жесткой раме, увеличив долю с 62% до 92%.
Рост связан с их экономической эффективностью при больших объемах перевозок и развитием карьерной инфраструктуры, тогда как шарнирно-сочлененная техника остается нишевым инструментом для сложных услов
По данным «Анализа рынка карьерных (внедорожных) самосвалов в России», подготовленного BusinesStat в 2026 г, В 2021-2025 гг классические машины на жесткой раме преобладали в структуре рынка карьерных самосвалов в России, увеличив долю с 62% до 92%, в то время как карьерно-шоссейная и шарнирно-сочлененная техника выполняли роль гибких инструментов для работы в сложных условиях.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
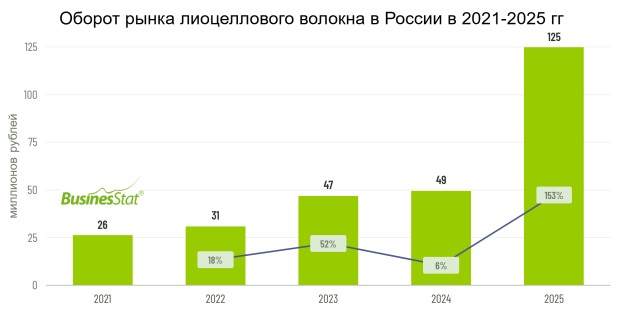
Оборот рынка лиоцеллового волокна в России за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.
Росту способствовали переориентация на доступное китайское сырье и расширение применения лиоцелла в сегментах нетканых материалов и медицины.
По данным «Анализа рынка лиоцеллового волокна в России», подготовленного BusinesStat в 2026 г, оборот данного рынка в стране за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
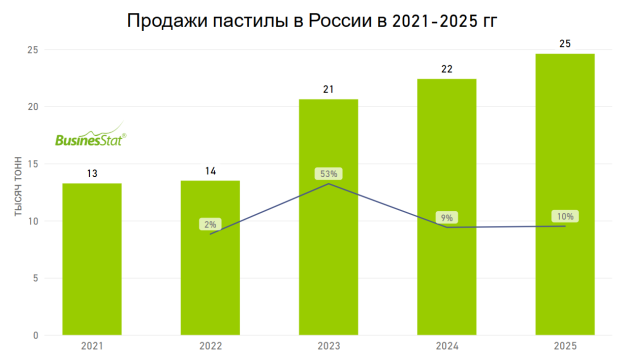
За 2021-2025 гг продажи пастилы в России выросли на 86%: с 13,3 до 24,6 тыс тонн.
Рост потребления связан с трендом на натуральные сладости и частичным переключением покупателей с более дорогих кондитерских изделий, например, шоколада.
По данным «Анализа рынка пастилы в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг продажи пастилы в России выросли на 86%: с 13,3 до 24,6 тыс т.