Настоящее исследование представляет собой маркетинговый анализ рынка хранения и складирования замороженных и охлажденных грузов в России. Аналитиками компании составлен прогноз развития рынка до 2024 г.
Период исследования 2015 – 2019 гг.
Объектом исследования является рынок хранения и складирования замороженных и охлажденных грузов
Предметом исследования являются тенденции рынка хранения и складирования замороженных и охлажденных грузов, основные участники, конкуренты, потребители
Цель исследования: анализ и прогноз развития рынка хранения и складирования замороженных и охлажденных грузов
Задачи исследования:
• Описание состояния рынка хранения и складирования замороженных и охлажденных грузов
• Оценка объема и потенциальной емкости рынка хранения и складирования замороженных и охлажденных грузов
• STEP-анализ факторов, влияющих на рынок хранения и складирования замороженных и охлажденных грузов
• Описание основных конкурентов
• Составление прогноза развития рынка хранения и складирования замороженных и охлажденных грузов до 2024 г.
Основные блоки исследования:
• Обзор российского рынка хранения и складирования замороженных и охлажденных грузов
• Конкурентный анализ на рынке хранения и складирования замороженных и охлажденных грузов в России
• Анализ потребления услуг хранения и складирования замороженных и охлажденных грузов
• Оценка факторов инвестиционной привлекательности рынка
• Прогноз развития рынка хранения и складирования замороженных и охлажденных грузов
• Выводы о перспективности создания предприятий в исследуемой области и рекомендации, действующим операторам рынка
Источники информации
• Базы данных государственных органов статистики
• Базы данных федеральной налоговой службы
• Открытые источники (сайты, порталы)
• Отчетность эмитентов
• Сайты компаний
• Опросы участников рынка
• Архивы СМИ
• Региональные и федеральные СМИ
• Инсайдерские источники
• Специализированные аналитические порталы
Часть 1. Обзор российского рынка хранения и складирования замороженных и охлажденных грузов
1.1. Определение и характеристики российского рынка хранения и складирования замороженных и охлажденных грузов
1.2. Динамика объема российского рынка хранения и складирования замороженных и охлажденных грузов, 2015-2019гг.
1.3. Структура рынка по виду оказываемых услуг в РФ
1.4. Структура рынка хранения и складирования замороженных и охлажденных грузов по ФО
1.5. Оценка текущих тенденций и перспектив развития исследуемого рынка
1.6. Оценка факторов, влияющих на рынок
1.7. Анализ отраслевых показателей финансово-экономической деятельности
Часть 2. Конкурентный анализ на рынке хранения и складирования замороженных и охлажденных грузов в России
2.1. Крупнейшие игроки на рынке
2.2. Доли на рынке крупнейших конкурентов
2.3. Профили основных игроков
Часть 3. Анализ потребления услуг хранения и складирования замороженных и охлажденных грузов
3.1. Оценка объема потребления услуг хранения и складирования замороженных и охлажденных грузов на душу населения
3.2. Насыщенность рынка и предполагаемый потенциал рынка в России
3.3. Описание потребительских предпочтений
3.4.Ценовой анализ
Часть 4. Оценка факторов инвестиционной привлекательности рынка
Часть 5. Прогноз развития рынка хранения и складирования замороженных и охлажденных грузов
Часть 6. Выводы о перспективности создания предприятий в исследуемой области и рекомендации, действующим операторам рынка
Диаграмма 1. Динамика объема рынка хранения и складирования замороженных и охлажденных грузов РФ за период 2015-2019 гг. в денежном выражении, млрд руб.
Диаграмма 2. Структура рынка хранения и складирования замороженных и охлажденных грузов по видам, 2019 г., %
Диаграмма 3. Структура оказания услуг хранения и складирования замороженных и охлажденных грузов в РФ по ФО, 2019, %
Диаграмма 4. Динамика численности населения РФ, на 1 января 2012-2020 гг., млн чел., тыс. чел.
Диаграмма 5. Прогноз численности населения в России на период 2021-2024 гг., млн чел.
Диаграмма 6. Динамика реальных доходов населения РФ, 2012-2019 гг.
Диаграмма 7. Динамика ВВП РФ, 2011-2019 гг., 1 квартал 2020 г., % к предыдущему году, трлн руб.
Диаграмма 8. Помесячная динамика курса доллара США по отношению к рублю, 2015–2020 гг.(янв.-май), руб. за 1 доллар США
Диаграмма 9. Динамика уровня инфляции в РФ, 2015-2020 (5 мес.) гг., %
Диаграмма 10. Объем розничной торговли в РФ, трлн руб., 2015 – 2020 (4 мес.) гг.
Диаграмма 11. Динамика роста цен на электроэнергию в РФ, 2015 – 2020 (февр.) гг.
Диаграмма 12. Динамика размера средней процентной ставки по кредитам юридическим лицам, 2014-2020 гг.
Диаграмма 13. Текущая ликвидность (общее покрытие) в сфере «Хранение и складирование замороженных или охлажденных грузов» за 2015-2019 гг., раз
Диаграмма 14. Доли крупнейших конкурентов на рынке услуг хранения и складирования замороженных и охлажденных грузов в РФ в 2019г., в %
Диаграмма 15. Объем потребления услуг хранения и складирования замороженных и охлажденных грузов на душу населения, 2014-2019 гг., руб./чел.
Рисунок 16. Стадия жизненного цикла рынка
Диаграмма 17. Прогноз объема рынка услуг хранения и складирования охлажденных и замороженных грузов в 2020 - 2024 гг. – при сценарии одного карантина
Диаграмма 18. Прогноз объема рынка услуг хранения и складирования охлажденных и замороженных грузов в 2020 - 2024 гг. – при сценарии двух карантинов
Таблица 1. Классификация складов для хранения и складирования замороженных и охлажденных грузов
Таблица 2. Прогнозы экспертов по снижению реального ВВП в России в 2020 г., %
Таблица 3. Индекс промышленного производства по субъектам Российской Федерации (в % к предыдущему году), 2015 - 2019 гг.
Таблица 4. Средневзвешенные процентные ставки кредитных организаций по кредитам нефинансовым организациям в рублях (% годовых), 2014 - 2020 гг.
Таблица 5. STEP-анализ факторов, влияющих на рынок хранения и складирования замороженных и охлажденных грузов
Таблица 6. Прибыль (убыток) от реализации услуг «Хранение и складирование замороженных или охлажденных грузов» по ФО РФ, 2015-2019 гг., млн руб.
Таблица 7. Валовая рентабельность отрасли «Хранение и складирование замороженных или охлажденных грузов» в сравнении со всеми отраслями экономики РФ, 2015-2019 гг., %
Таблица 8. Рентабельность прибыли до налогообложения (прибыли отчетного периода) в сфере «Хранение и складирование замороженных или охлажденных грузов» в сравнении со всеми отраслями экономики РФ, 2015-2019 гг., %
Таблица 9. Абсолютная ликвидность в сфере «Хранение и складирование замороженных или охлажденных грузов» в сравнении со всеми отраслями экономики РФ, 2015-2019 гг., раз
Таблица 10. Деловая активность (средний срок оборота дебиторской задолженности) в сфере «Хранение и складирование замороженных или охлажденных грузов», за 2015-2019 гг., сут. дн.
Таблица 11. Финансовая устойчивость (обеспеченность собственными оборотными средствами) в сфере «Хранение и складирование замороженных или охлажденных грузов» в сравнении со всеми отраслями экономики РФ, 2015-2019 гг., %
Таблица 12. Основные компании-участники рынка в России
Таблица 13. Основная информация об участнике рынка ГК «ХХХ»
Таблица 14. Основная информация об участнике рынка ХХХ
Таблица 15. Основная информация об участнике рынка ХХХ
Таблица 16. Основная информация об участнике рынка ХХХ
Таблица 17. Основная информация об участнике рынка Логопарк «ХХХ»
Таблица 18. Индексы потребительских цен на транспортно-логистические услуги по ФО РФ, 2014 - 11 мес. 2019 гг., %
Таблица 19. Динамика цен на арендную ставку складских помещений, 2014 - 2019 гг., %
Таблица 20. Оценка факторов инвестиционной привлекательности рынка услуг хранения и складирования замороженных и охлажденных грузов
Анализ рынка перевозок большегрузными транспортными средствами в России в 2021-2025 гг, прогноз на 2026-2030 гг
BusinesStat
144 900 ₽
Анализ рынка деревянных ящиков для перевозки грузов в России, 2025 г.
Агентство маркетинговых исследований iMS
74 900 ₽
Бизнес-план строительства склада (с финансовой моделью)
АМИКО
39 000 ₽
Рынок автомобильных грузоперевозок
Ресурс Мониторинг
70 000 ₽
Статья, 17 сентября 2026
BusinesStat
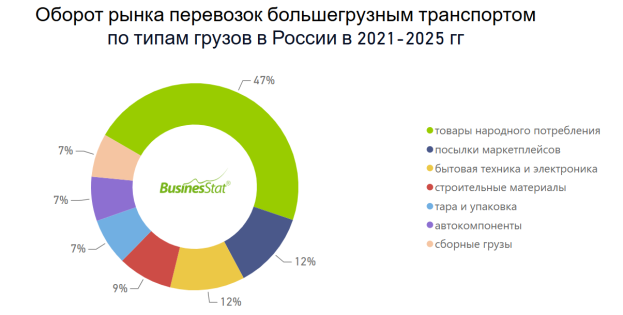
В 2021-2025 гг оборот рынка перевозок большегрузным транспортом в России вырос почти в 3 раза и достиг 141,9 млрд рублей в 2025 г.
Рост оборота поддерживался высоким спросом на перевозки в условиях дефицита транспорта и перестройки логистических цепочек.
По данным «Анализа рынка перевозок большегрузными транспортными средствами в России», подготовленного BusinesStat в 2026 г, в 2021-2025 гг оборот данного рынка вырос почти в 3 раза и достиг 141,9 млрд рублей в 2025 г. Наибольший рост наблюдался в 2024 г, что стало результатом комплексного давления факторов: переориентация грузопотоков на восточные и южные маршруты после 2022 г увеличила транспортное плечо, рост ключевой ставки ЦБ до 17% привел к удорожанию лизинга и вынудил компании повышать тарифы для сохранения рентабельности, а общий рост операционных издержек (топливо, запчасти, оплата труда) был заложен в конечную цену услуг.
Статья, 13 августа 2026
Компания Гидмаркет
Потребление грузоперевозок в России выросло до 77,4 тыс. руб. на человека
Потребление на душу населения достигло 77,4 тыс. руб. в 2025 году, увеличившись на 61,4% за пять лет. Ключевые тренды и критерии выбора в исследовании ГидМаркет
Рынок грузоперевозок в России демонстрирует рост потребительской активности. По оценке ГидМаркет, объем потребления услуг перевозки грузов в расчете на душу населения в 2025 году достиг 77,4 тыс. руб. на человека в год, увеличившись на 61,4% за пять лет. Такой рост стал возможен благодаря как увеличению объемов рынка, так и повышению цен на услуги.
Статья, 14 апреля 2026
BusinesStat
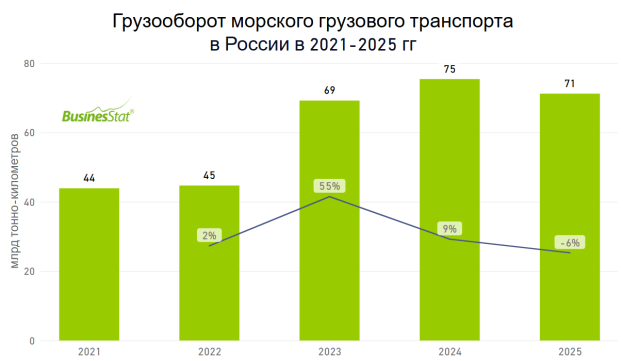
В 2025 г грузооборот морского транспорта в России снизился на 6%: с 75 до 71 млрд тонно-километров.
Уменьшение грузооборота вызвано падением объемов перевозок в каботажном плавании в связи с сокращением внутреннего спроса и уменьшением производственной активности в стране.
По данным «Анализа рынка морских грузоперевозок в России», подготовленного BusinesStat в 2026 г, в 2025 г грузооборот морского транспорта в стране снизился на 6%: с 75 до 71 млрд тонно-км. Уменьшение грузооборота было вызвано падением объемов перевозок в каботажном плавании в связи с сокращением внутреннего спроса и уменьшением производственной активности в стране. Инфраструктурные проблемы и недостаток субсидирования этого направления также оказывали негативное влияние на объем каботажных перевозок.