Цель исследования
Проанализировать ключевые параметры рынка перевозок большегрузным транспортом, подготовить прогноз динамики рынка и определить потенциал дальнейшего развития.
Объект исследования
Перевозки большегрузным транспортом – комплекс услуг по перемещению грузов вместимостью от 110 м³ и выше автомобильным транспортом. Предложение реализуется транспортными компаниями для юридических лиц в рамках В2В-модели, обеспечивая своевременную доставку партий товаров от поставщика к потребителю. Монетизация осуществляется на основе тарифов за пробег и объем, охватывая все этапы от принятия заказа до вручения.
Особенности рынка
Основные аспекты исследования
Сегменты
типы транспортных средств:
по типам грузов:
РЕЙТИНГИ
Рейтинги предприятий отрасли по выручке от продаж:
Агро-Авто (X5), Деловые Линии (ДЛ-Транс), Делко (Delko), Единый центр транспортных решений (Цемрос), Итеко Россия (Iteco), ПЭК, Приволжье-Транс ТК (ПТ-Групп), Сельта (Магнит), СДЭК-Глобал (СДЭК), Управляющая компания Татспецтранспорт (ТСТ), Фрио логистик (Мираторг) и др
ИСТОЧНИКИ
Методы исследования
География исследования
Период исследования
ДЛЯ КОГО ПРЕДНАЗНАЧЕН ОТЧЁТ
ОПРЕДЕЛЕНИЕ РЫНКА ПЕРЕВОЗОК БОЛЬШЕГРУЗНЫМ ТРАНСПОРТОМ
ОБОРОТ РЫНКА ПЕРЕВОЗОК БОЛЬШЕГРУЗНЫМ ТРАНСПОРТОМ
ГРУЗООБОРОТ
ГРУЗЫ
ДОХОДНАЯ СТАВКА
ИНФРАСТРУКТУРА
КОНКУРЕНТНАЯ СРЕДА
Рейтинг предприятий отрасли (юрлиц)
Финансовые показатели предприятий отрасли (юрлиц)
Профили ведущих предприятий отрасли
ВЫВОДЫ И ПРОГНОЗЫ
МЕТОДИКА ИССЛЕДОВАНИЯ РЫНКА
Диаграмма 1. Сегментация оборота рынка перевозок большегрузным транспортом по типам транспортных средств в России в 2025 г
Диаграмма 2. Сегментация оборота рынка перевозок большегрузным транспортом по типам грузов в России в 2025 г
Диаграмма 3. Методика анализа рынка BusinesStat
Таблица 1. Оборот рынка перевозок большегрузным транспортом по типам транспортных средств в России в 2021-2025 гг (млрд руб)
Таблица 2. Прогноз оборота рынка перевозок большегрузным транспортом по типам транспортных средств в России в 2026-2030 гг (млрд руб)
Таблица 3. Оборот рынка перевозок большегрузным транспортом по типам грузов в России в 2021-2025 гг (млрд руб)
Таблица 4. Прогноз оборота рынка перевозок большегрузным транспортом по типам грузов в России в 2026-2030 гг (млрд руб)
Таблица 5. Грузооборот большегрузного транспорта по типам транспортных средств в России в 2021-2025 гг (млрд тонно-км)
Таблица 6. Прогноз грузооборота большегрузного транспорта по типам транспортных средств в России в 2026-2030 гг (млрд тонно-км)
Таблица 7. Грузооборот большегрузного транспорта по типам грузов в России в 2021-2025 гг (млрд тонно-км)
Таблица 8. Прогноз грузооборота большегрузного транспорта по типам грузов в России в 2026-2030 гг (млрд тонно-км)
Таблица 9. Масса перевезенных грузов большегрузным транспортом по типам транспортных средств в России в 2021-2025 гг (млн т)
Таблица 10. Прогноз массы перевезенных грузов большегрузным транспортом по типам транспортных средств в России в 2026-2030 гг (млн т)
Таблица 11. Масса перевезенных грузов большегрузным транспортом по типам грузов в России в 2021-2025 гг (млн т)
Таблица 12. Прогноз массы перевезенных грузов большегрузным транспортом по типам грузов в России в 2026-2030 гг (млн т)
Таблица 13. Доходная ставка перевозок большегрузным транспортом по типам транспортных средств в России в 2021-2025 гг (руб за тонно-км)
Таблица 14. Доходная ставка грузоперевозок стандартными еврофурами в России в 2021-2025 гг (руб за тонно-км)
Таблица 15. Прогноз доходной ставки перевозок большегрузным транспортом по типам транспортных средств в России в 2026-2030 гг (руб за тонно-км)
Таблица 16. Прогноз доходной ставки грузоперевозок стандартными еврофурами в России в 2026-2030 гг (руб за тонно-км)
Таблица 17. Численность большегрузных транспортных средств по типам в России в 2025 г
Таблица 18. Рейтинг предприятий отрасли по выручке (млн руб)
Таблица 19. Выручка предприятий отрасли (млн руб)
Таблица 20. Прибыль от продаж предприятий отрасли (млн руб)
Таблица 21. Рентабельность продаж предприятий отрасли (%)
Анализ рынка деревянных ящиков для перевозки грузов в России, 2025 г.
Агентство маркетинговых исследований iMS
74 900 ₽
Рынок автомобильных грузоперевозок
Ресурс Мониторинг
70 000 ₽
Маркетинговое исследование рынка услуг автомобильных грузоперевозок для бизнеса
Компания Гидмаркет
130 000 ₽
Анализ рынка морских грузоперевозок в России в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
134 400 ₽
Статья, 5 октября 2026
ABARUS Market Research
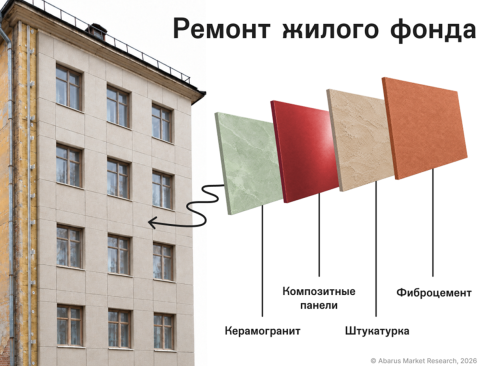
На рынке вентилируемых фасадов растет доля импорта
Фасадный сегмент в 2026 году сокращается, и отечественным производителям приходится бороться не только с негативной рыночной конъюнктурой, но и с импортными заменителями
Агентство ABARUS Market Research выпустило новое исследование, посвященное рынку навесных вентилируемых фасадов – НВФ. Их также часто называют НФС (навесные фасадные системы). В 2025 году этому рынку чудом удалось избежать падения, хотя обстановка уже тогда характеризовалась как непростая. Объем установленных НВФ увеличился с 29,9 млн кв. м (в 2024) до 30,4 млн кв. м, то есть прирост составил всего 1,7%. В 2026 году неблагоприятные тенденции усиливаются, и компании-производители готовятся к длительному спаду.
По данным «Анализ рынка электровелосипедов в России – 2026», подготовленного Tebiz, электровелосипеды всё чаще покупают для работы: на курьерскую доставку приходится 29% потребления, на прокат – 15%, то есть доставка почти вдвое крупнее. Вместе корпоративные покупатели набирают 44% и почти сравнялись с населением, у которого доля личного использования составляет 52%.
Статья, 2 октября 2026
BusinesStat
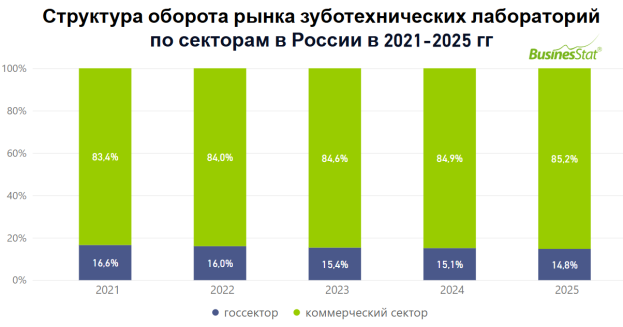
В 2021-2025 гг оборот рынка услуг зуботехнических лабораторий в России увеличился на 43% и достиг 238 млрд рублей.
Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за 2021-2025 гг.
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.