По данным «Анализа рынка перевозок большегрузными транспортными средствами в России», подготовленного BusinesStat в 2026 г, в 2021-2025 гг оборот данного рынка вырос почти в 3 раза и достиг 141,9 млрд рублей в 2025 г. Наибольший рост наблюдался в 2024 г, что стало результатом комплексного давления факторов: переориентация грузопотоков на восточные и южные маршруты после 2022 г увеличила транспортное плечо, рост ключевой ставки ЦБ до 17% привел к удорожанию лизинга и вынудил компании повышать тарифы для сохранения рентабельности, а общий рост операционных издержек (топливо, запчасти, оплата труда) был заложен в конечную цену услуг.
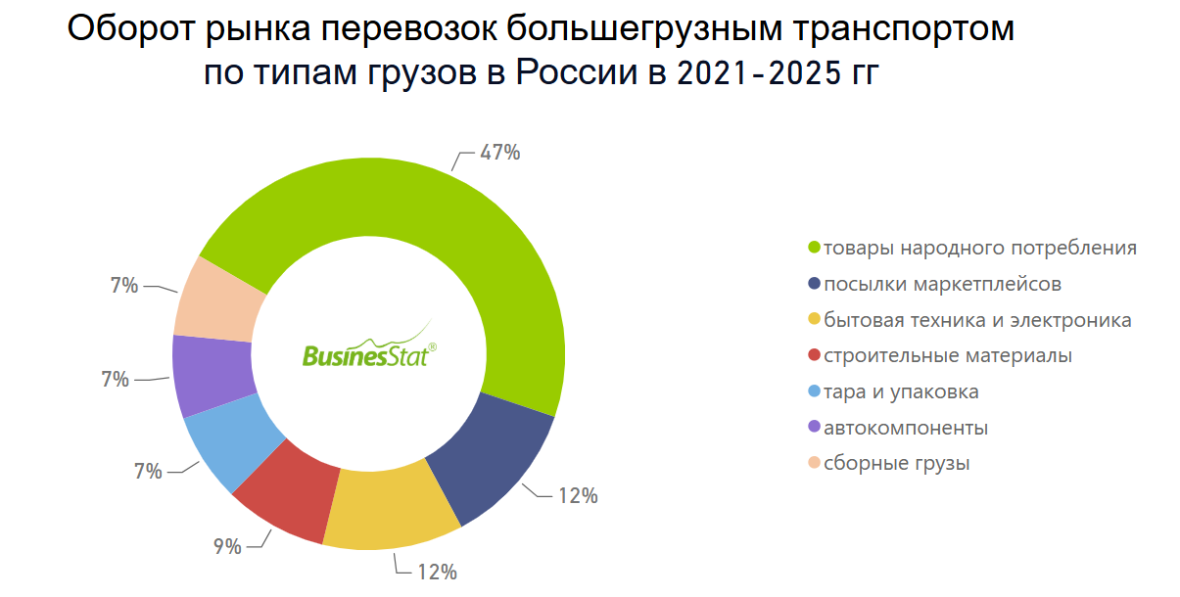
Структура оборота по типам грузов также претерпела изменения. Товары народного потребления (FMCG) сохранили доминирующую позицию с долей 47%. Наиболее динамично развивался сегмент посылок маркетплейсов, увеличив долю с 4% до 12% в 2021-2025 гг. При этом доли бытовой техники и электроники, строительных материалов, тары и упаковки сократились и составили 12%, 9% и 7% соответственно. Доли автокомпонентов и сборных грузов оставались стабильными на уровне 7%.
В период 2021-2023 гг рост оборота поддерживался высоким спросом на перевозки в условиях дефицита транспорта и перестройки логистических цепочек. Однако к 2025 г рост тарифов замедлился. Это произошло из-за кризиса перепроизводства на рынке грузовой техники. В 2023-2024 гг в Россию хлынул рекордный поток китайских грузовиков, закупленных перевозчиками в условиях недавнего дефицита. Избыток машин на фоне резкого падения спроса на перевозки, особенно в промышленности, спровоцировал демпинг – компании вынуждены были снижать цены, чтобы загрузить технику и обслуживать кредиты. Это временно остановило рост тарифов.
Ключевым фактором динамики стало госрегулирование. В 2025 г Минтранс совместно с Минпромторгом запустил механизм уплаты пониженной ставки утильсбора при ввозе тягачей экологического класса 5,6 (квота на 2025 г – 2000 шт), что поддержало обновление парка. Однако введение новых нормативов и административных ограничений сдерживало рост провозных мощностей, а давление на перевозчиков усиливалось из-за высокой конкуренции, в том числе со стороны китайских компаний, и роста расходов на топливо, запчасти и оплату труда водителей.
В целом, период характеризовался сменой фаз влияния факторов: рост спроса и ставок в 2022-2024 гг сменился регуляторным давлением, насыщением рынка техникой и демпингом в 2025 г, что определило итоговую траекторию оборота рынка – бурный рост с последующим замедлением.