| Исследование «Российский рынок FMCG-розницы 2020» посвящено описанию текущего состояния российского FMCG-рынка. Информация была получена путем комплексного анализа рыночной ситуации, а также данных около 200 крупней-ших сетевых ретейлеров и мнений экспертов рынка. В исследовании приводится анализ развития рынка продовольственной розницы, рассматриваются его основные драйве-ры и барьеры. Отдельное внимание уделено роли интернет-торговли продуктами питания как быстрорастущему каналу продаж, а также влиянию пандемии. В обзоре рассматривается структура рынка FMCG-розницы, выделены и проанализированы сегменты по типу сетей и фор-матам магазинов. Рассмотрены крупнейшие сети гипермаркетов/cash&carry, супермаркетов, «магазинов у дома» и диска-унтеров, представлены данные по приросту количества соответствующих магазинов за январь 2019 – январь 2020 гг. Также в исследовании проанализированы ключевые игроки рынка. В обзоре рассматриваются стратегии развития круп-нейших игроков и планы компаний на 2020 год. Представлены динамика выручки ведущих компаний, а также рейтинги крупнейших сетей по количеству магазинов и абсолютному приросту торговых точек. Отдельный раздел посвящен тенденциям развития рынка. В числе рассмотренных аналитиками трендов FMCG-розницы: интернет-торговля, технологические новшества, развитие СТМ, рост популярности готовых блюд, развитие общепита в ре-тейле. Наконец, приводятся мнения российских экспертов FMCG-рынка и сегмента e-grocery, в роли которых в исследовании выступили: Дмитрий Дорошенко, исполнительный директор сервиса доставки продуктов и товаров SaveTime; Георгий Михайлов, заместитель президента компании «Азбука Вкуса»; команда «ВкусВилл»; Павел Шамбир, директор ГК «Командор»; Ярослав Шиллер, исполнительный директор розничной сети «Сла-та»; Павел Глухов, директор по развитию бизнеса «СберМаркет». Исследование проведено в январе – марте 2020 года. Отчет содержит 9 таблиц и 43 графика и диаграммы. Объем отчета – 84 стр. Язык отчета – русский. |
|||||||||
| Краткое оглавление | 3 |
| Полное оглавление | 4 |
| Продовольственная розница в России | 6 |
| Объем и динамика рынка | 6 |
| Драйверы роста | 7 |
| Интернет-торговля | 7 |
| Коронавирус | 9 |
| Расширение ассортимента, новые форматы и дополнительные сервисы в магазинах | 11 |
| Барьеры развития | 13 |
| Реальные доходы россиян и влияние пандемии | 13 |
| Рост задолженности по кредитам | 15 |
| Волатильность рубля | 16 |
| Структура российского рынка FMCG-розницы | 17 |
| Сетевая и несетевая розница | 17 |
| Структура сетевой FMCG-розницы по типу сетей | 19 |
| Структура сетевой FMCG-розницы по формату магазинов | 23 |
| Гипермаркет/Cash&Carry | 27 |
| Супермаркет | 30 |
| Магазин у дома | 33 |
| Дискаунтер | 37 |
| Ключевые игроки российского FMCG-рынка | 39 |
| Рейтинги крупнейших FMCG-ретейлеров на российском рынке | 39 |
| Рейтинг FMCG-ретейлеров по выручке | 39 |
| Рейтинг FMCG-ретейлеров по количеству точек | 41 |
| Рейтинг самых быстрорастущих FMCG-ретейлеров по абсолютному приросту магазинов | 42 |
| Стратегии развития крупнейших FMCG-ретейлеров | 43 |
| Развитие e-grocery и доставки | 43 |
| Обновление концепций магазинов | 43 |
| Освоение новых форматов торговли | 44 |
| Работа с дискаунтерами | 44 |
| Планы компаний по развитию на 2020 год | 45 |
| Сделки слияния и поглощения на российском FMCG-рынке в 2019-2020 гг. | 47 |
| Закрытые сделки | 47 |
| Запланированные сделки | 48 |
| Тенденции развития рынка | 49 |
| Рост популярности готовых блюд и общепит в ретейле | 49 |
| Интернет-торговля FMCG-товарами | 53 |
| Опыт оффлайн-игроков | 53 |
| Онлайн-каналы продаж в бизнесе продуктовых сетей | 53 |
| Доля онлайна в обороте продуктовых сетей | 56 |
| Сервисы доставки продуктов | 59 |
| Закрытия сервисов доставок | 60 |
| Онлайн-ретейлеры и маркетплейсы | 61 |
| Товары под собственной торговой маркой | 62 |
| Доля СТМ в продовольственном ретейле | 62 |
| Развитие СТМ в торговых сетях России в 2019-2020 гг. | 63 |
| Диверсификация собственных торговых марок | 64 |
| Вовлеченность ретейлеров в развитие собственного производства | 66 |
| Технологические тренды в продуктовом ретейле | 66 |
| «Умный магазин» | 67 |
| Видеоаналитика | 67 |
| Электронные ценники | 67 |
| Интернет вещей | 67 |
| Технологии самообслуживания | 68 |
| Альтернативные способы оплаты | 68 |
| Беспилотные магазины | 68 |
| Улучшение клиентского опыта | 69 |
| Персонализация | 69 |
| AR и геймификация | 70 |
| «Умное» управление: от склада до персонала | 70 |
| Управление логистикой | 70 |
| Workforce management | 71 |
| Скаутинг инноваций | 71 |
| Мнения игроков рынка | 72 |
| SaveTime | 72 |
| «Азбука Вкуса» | 74 |
| «ВкусВилл» | 76 |
| ГК «Командор» | 77 |
| «Слата» | 78 |
| «СберМаркет» | 80 |
| Список диаграмм | 82 |
| Список таблиц | 84 |
| Краткое оглавление | 3 |
| Полное оглавление | 4 |
| Продовольственная розница в России | 6 |
| Объем и динамика рынка | 6 |
| Драйверы роста | 7 |
| Интернет-торговля | 7 |
| Коронавирус | 9 |
| Расширение ассортимента, новые форматы и дополнительные сервисы в магазинах | 11 |
| Барьеры развития | 13 |
| Реальные доходы россиян и влияние пандемии | 13 |
| Рост задолженности по кредитам | 15 |
| Волатильность рубля | 16 |
| Структура российского рынка FMCG-розницы | 17 |
| Сетевая и несетевая розница | 17 |
| Структура сетевой FMCG-розницы по типу сетей | 19 |
| Структура сетевой FMCG-розницы по формату магазинов | 23 |
| Гипермаркет/Cash&Carry | 27 |
| Супермаркет | 30 |
| Магазин у дома | 33 |
| Дискаунтер | 37 |
| Ключевые игроки российского FMCG-рынка | 39 |
| Рейтинги крупнейших FMCG-ретейлеров на российском рынке | 39 |
| Рейтинг FMCG-ретейлеров по выручке | 39 |
| Рейтинг FMCG-ретейлеров по количеству точек | 41 |
| Рейтинг самых быстрорастущих FMCG-ретейлеров по абсолютному приросту магазинов | 42 |
| Стратегии развития крупнейших FMCG-ретейлеров | 43 |
| Развитие e-grocery и доставки | 43 |
| Обновление концепций магазинов | 43 |
| Освоение новых форматов торговли | 44 |
| Работа с дискаунтерами | 44 |
| Планы компаний по развитию на 2020 год | 45 |
| Сделки слияния и поглощения на российском FMCG-рынке в 2019-2020 гг. | 47 |
| Закрытые сделки | 47 |
| Запланированные сделки | 48 |
| Тенденции развития рынка | 49 |
| Рост популярности готовых блюд и общепит в ретейле | 49 |
| Интернет-торговля FMCG-товарами | 53 |
| Опыт оффлайн-игроков | 53 |
| Онлайн-каналы продаж в бизнесе продуктовых сетей | 53 |
| Доля онлайна в обороте продуктовых сетей | 56 |
| Сервисы доставки продуктов | 59 |
| Закрытия сервисов доставок | 60 |
| Онлайн-ретейлеры и маркетплейсы | 61 |
| Товары под собственной торговой маркой | 62 |
| Доля СТМ в продовольственном ретейле | 62 |
| Развитие СТМ в торговых сетях России в 2019-2020 гг. | 63 |
| Диверсификация собственных торговых марок | 64 |
| Вовлеченность ретейлеров в развитие собственного производства | 66 |
| Технологические тренды в продуктовом ретейле | 66 |
| «Умный магазин» | 67 |
| Видеоаналитика | 67 |
| Электронные ценники | 67 |
| Интернет вещей | 67 |
| Технологии самообслуживания | 68 |
| Альтернативные способы оплаты | 68 |
| Беспилотные магазины | 68 |
| Улучшение клиентского опыта | 69 |
| Персонализация | 69 |
| AR и геймификация | 70 |
| «Умное» управление: от склада до персонала | 70 |
| Управление логистикой | 70 |
| Workforce management | 71 |
| Скаутинг инноваций | 71 |
| Мнения игроков рынка | 72 |
| SaveTime | 72 |
| «Азбука Вкуса» | 74 |
| «ВкусВилл» | 76 |
| ГК «Командор» | 77 |
| «Слата» | 78 |
| «СберМаркет» | 80 |
| Список диаграмм | 82 |
| Список таблиц | 84 |
| Табл. 1. Количество локальных, региональных, федеральных и глобальных сетей и сетевых магазинов FMCG-розницы, работающих в России*, январь 2020 г. | 22 |
| Табл. 2. Основные типы FMCG-сетей в России | 22 |
| Табл. 3. Количество сетей и сетевых магазинов FMCG-розницы, работающих в России*, по форматам магазинов, январь 2020 г. | 24 |
| Табл. 4. ТОП-20 крупнейших компаний FMCG-розницы по выручке в России, 2018-2019 гг., ₽ млн, % | 40 |
| Табл. 5. Планы по развитию игроков российской FMCG-розницы на 2020 год | 45 |
| Табл. 6. Развитие крупнейшими FMCG-сетями онлайн-каналов продаж, март 2020 года | 54 |
| Табл. 7. Доля онлайн-каналов продаж в выручке FMCG-сетей, 2019 г. | 57 |
| Табл. 8. Показатели работы крупнейших сервисов доставки продуктов, 2019 г. | 60 |
| Табл. 9. Показатели работы крупнейших онлайн-ретейлеров и маркетплейсов, 2019 г. | 61 |
Pro-новости продуктового ретейла в новой экономической реальности. Подписка на 2025 год
РБК Исследования рынков
88 000 ₽
Российский рынок FMCG в регионах: итоги 2023г.
NeoAnalytics
60 000 ₽
Рынок ритейла в России: фрукты и овощи - 2023
AnalyticResearchGroup (ARG)
141 900 ₽
Сравнительный экспресс-анализ крупнейших публичных ретейлеров в сегменте FMCG
РБК Исследования рынков
Бесплатно
По данным исследования «Анализ рынка фиников в России - 2026. Показатели и прогнозы», подготовленного Tebiz, ресурсная база рынка полностью сформирована за счет зарубежных поставок при полном отсутствии промышленного собственного выращивания. Вся продукция поступает по внешним торговым каналам, при этом Центральный федеральный округ аккумулирует 67% всего ввоза в стоимостном и физическом выражении. Москва и Московская область выступают ключевым распределительным узлом для поступающих товарных партий, перераспределяя объемы по регионам страны.
Статья, 13 октября 2026
Компания Гидмаркет
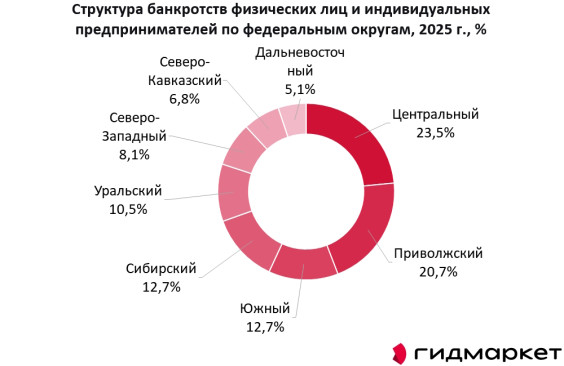
Региональный разрез банкротств в России
Корпоративные банкротства концентрируются в Центральном федеральном округе, а потребительские распределены по стране заметно равномернее
Согласно данным исследования ГидМаркет рынок услуг по банкротству в России по итогам 2025 года превысил 640 тыс. дел. За общим числом скрывается разная география, корпоративные и потребительские банкротства распределены по стране неравномерно. Это важно учитывать компаниям, которые планируют региональную экспансию.
Статья, 12 октября 2026
Компания Гидмаркет
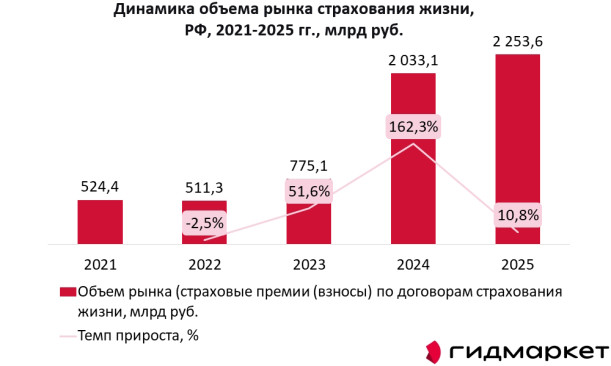
Рынок страхования жизни в России вырос в 4,3 раза за пять лет
Объем рынка страхования жизни достиг 2,3 трлн руб., а его доля в общем страховом рынке России выросла до 57%
Российский рынок страхования жизни демонстрирует один из самых высоких темпов роста среди сегментов финансового рынка. За 2021-2025 годы его объем увеличился в 4,3 раза, с 524,4 млрд руб. до 2 253,6 млрд руб.