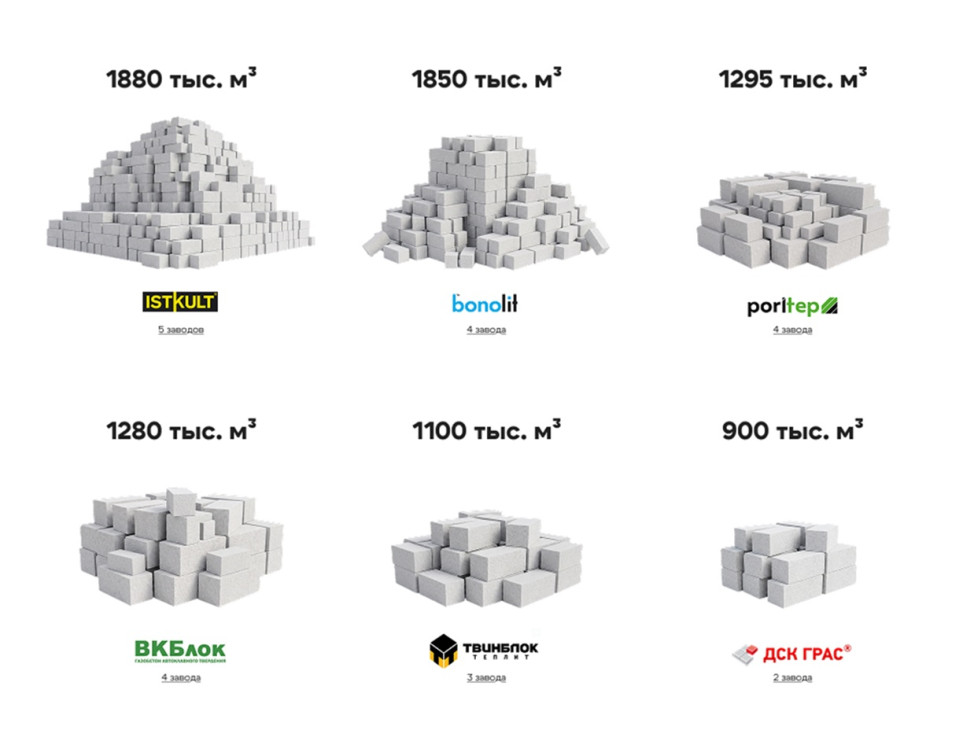
На российском рынке автоклавного газобетона сейчас насчитывается не менее десяти холдингов. Есть группы небольшие, включающие по два предприятия, но есть и такие, куда входят по 4-5 заводов. По состоянию на август 2026 года в этом перечне находятся Группа Bonolit (4 завода), Группа Istkult-Алфи (5 заводов), Группа «КСМК-ВКБлок» (4 завода), Группа Poritep (4 завода), Группа ЛСР (2 завода), Группа ГРАС (2 завода), Группа «Теплит-Атом» (3 завода), Группа «ЦЕМРОС» (2 завода), Группа «Сибит» (2 завода), Группа Masix (2 завода).
Суммарные мощности холдингов тоже очень сильно различаются – от скромных 0,5 млн куб. метров в год до максимальных 1,9 млн куб. метров в год. Напомним, что в среднем размер новых заводов составляет 300-400 тыс. куб. метров, тогда как раньше в стране работало много небольших и мелких производителей. Самыми крупными сейчас являются два холдинга: Istkult-Алфи и Bonolit. Совокупные мощности каждой из этих групп приближаются к 2 млн куб. метров, что делает их настоящими гигантами отрасли, причем не только на российском рынке, но и в международном масштабе. Суммарная выручка предприятий, входящих в эти группы, составила в 2025 году по 10-11 млрд рублей на каждый холдинг.
Вырабатываются имеющиеся мощности по-разному – текущая загрузка отечественных заводов варьируется от 60% до 90%. В среднем по стране загруженность оборудования составляет менее 70% в настоящее время. Но еще два года назад, в 2024 году, загрузка большинства газобетонных предприятий была близка к 100%, иногда и выше, потому что спрос на газоблоки был колоссальным, и 2024 год оказался самым удачным за все время рыночных исследований. Тогда в России было выпущено более 17 млн куб. метров газобетона. Тем больнее производителям переживать резкий спад, который наблюдается вот уже второй год подряд.
Результаты нового исследования ABARUS Market Research показывают, что игроки рынка в условиях затянувшегося кризиса склонны консолидироваться, искать поддержку друг у друга. И если раньше холдинги формировались по географическому признаку и территориальной близости, то теперь в группы все чаще объединяются заводы, находящиеся за тысячи километров друг от друга. Это помогает распределять риски в ситуациях, когда цены падают, а потребительский спрос неравномерен.
Несмотря на трудности, газобетон как строительный материал все равно остается одним из самых перспективных. После кризиса всегда возобновляется рост, и те компании, которые смогли создать по-настоящему эффективные объединения, получат преимущество при восстановлении рынка. Рано или поздно спрос вернется, загрузка мощностей будет повышаться, и цены снова начнут расти. Однако нужно помнить, что антимонопольные органы пристально наблюдают за ценовым поведением именно тех заводов, которые объединены в группы. Поэтому стратегия выживания должна быть сбалансированной и не вызывать необоснованных подозрений.