Задачи исследования:
Выдержки из исследования:
Рынок стеклянной посуды начал формироваться еще в 19 веке, в это время были основаны 2 крупнейших российских завода: Гусевский хрустальный завод и Дятьковский хрустальный завод, но эксперты считают, что рынок еще не сформировался.
Рынок стеклянной посуды относительно стабилен, более того, в последнее время наблюдается положительная динамика. Но вместе с тем вход новых игроков на рынок затруднителен.
1 Введение 6
2 Методологическая часть 7
2.1 Описание типа исследования 7
2.2 Объект исследования 7
2.3 Цели и задачи исследования 7
2.4 География исследования 7
2.5 Время проведения исследования 7
2.6 Методы сбора данных 7
3 Макроэкономические факторы, влияющие на Рынок 9
3.1 Общеэкономическая ситуация в России 9
3.1.1 Динамика валового внутреннего продукта 9
3.1.2 Промышленное производство 11
3.1.3 Уровень инфляции 11
3.1.4 Уровень доходов населения 13
3.1.5 Инвестиции 14
3.1.6 Розничная торговля 15
4 Описание отрасли 18
4.1 Обрабатывающая промышленность 18
4.2 Описание влияющих Рынков 21
4.2.1 Рынок природных песков 21
4.3 Описание смежных рынков 24
4.3.1 Рынок фарфорово-фаянсовой и керамической посуды. 24
5 Сегментация рынка стеклянной посуды 25
5.1 Определение продукции 25
5.2 Сегментирование стеклянной посуды по назначению 25
5.3 Сегментирование стеклянной посуды по форме изделия 25
5.4 Сегментирование стеклянной посуды по признаку «штучная/комплект» 26
5.5 Сегментирование стеклянной посуды по виду сырья 27
5.6 Сегментирование стеклянной посуды по способу производства 27
5.7 Сегментирование стеклянной посуды по способу украшения изделия 28
5.8 Сегментирование стеклянной посуды по типу потребителей 29
5.9 Сегментирование стеклянной посуды по видам упаковки 29
5.10 Сегментирование стеклянной посуды по форме упаковки 29
5.11 Ценовое сегментирование стеклянной посуды 30
5.12 Тенденции различных сегментах стеклянной посуды 30
5.12.1 Тенденции в сегментах различных видов стеклянной посуды 30
5.12.2 Тенденции в сегментах упаковки 30
5.12.3 Тенденции в ценовых сегментах 31
6 Основные количественные характеристики рынка стеклянной посуды 33
6.1 Объем и емкость рынка стеклянной посуды 33
6.1.1 Объем рынка стеклянной посуды в денежном выражении 33
6.1.2 Объемы российского производства 33
6.1.3 Темпы роста рынка стеклянной посуды 34
6.1.4 Тенденции в развитии рынка стеклянной посуды 35
7 Сбытовая структура рынка стеклянной посуды 36
7.1 Цепочка движения товара 36
7.2 Краткое описание основных сегментов участников рынка стеклянной посуды 36
7.2.1 Производители Продукции 36
7.2.2 Дистрибьюторы продукции 37
7.2.3 Розничный сектор 38
7.3 Основные принципы ценообразования 38
8 Объемы импорта и экспорта 39
8.1 Соотношение импорта и экспорта 39
8.2 Импорт 40
8.3 Экспорт 41
9 Конкурентный анализ 44
9.1 Основные параметры конкуренции 44
9.2 Основные производители. Описание профилей крупнейших компаний 44
9.3 Тенденции в направлении конкуренции между крупнейшими производителями 49
9.4 Конкуренция между крупнейшими дистрибьюторами и оптовыми компаниями 50
9.4.1 Богемия-Люкс-Посуда, ООО 50
9.4.2 Арти-М, ООО 51
9.4.3 ЭНС 51
9.4.4 Кулинар-Страта 52
9.4.5 Арти-М 53
9.4.6 Тенденции в направлении конкуренции между крупнейшими дистрибьютерами 54
9.5 Конкуренция между крупнейшими компаниями розничного сектора 54
9.5.1 OOO «Ашан» 54
9.5.2 X5 Retail Group N.V. 55
9.5.3 «Магнит» 56
9.5.4 Резюме 61
9.5.5 Тенденции в направлении конкуренции между крупнейшими производителями 61
10 Анализ потребителей 62
10.1 Описание потребителей 62
10.2 Сегментация потребителей стеклянной посуды 62
10.2.1 B2C рынки 62
10.2.2 B2B рынки 65
10.3 Критерии выбора продукции 66
10.4 Основные тенденции в потребительском сегменте 66
11 Обобщающие выводы по отчету 67
11.1 Факторы, влияющие на развитие рынка стеклянной посуды 67
11.1.1 Step-анализ рынка стеклянной посуды 67
11.1.2 Факторы, благоприятствующие развитию рынка стеклянной посуды 68
11.2 Анализ рынка стеклянной посуды 68
11.2.1 Сдерживающие факторы развития рынка стеклянной посуды 68
11.3 Влияние кризиса на рынок стеклянной посуды 69
11.3.1 Докризисный период 69
11.3.2 Влияние кризиса 69
11.3.3 Ситуация на рынке 69
11.4 Прогнозы развития рынка стеклянной посуды 70
11.4.1 Потребление 70
11.4.2 Основные игроки 70
12 Общие выводы по отчету 71
Маркетинговое исследование потребительских предпочтений на рынке стеклянных и керамических ваз в России
Компания Гидмаркет
199 000 ₽
Российский рынок стекла в форме блоков, прутков и шаров: комплексный анализ и прогноз - 2024
AnalyticResearchGroup (ARG)
108 900 ₽
Российский рынок лабораторной и фармацевтической стеклянной посуды: комплексный анализ и прогноз - 2024
AnalyticResearchGroup (ARG)
108 900 ₽
Российский рынок бытовой стеклянной посуды и аналогичных изделий: комплексный анализ и прогноз - 2024
AnalyticResearchGroup (ARG)
108 900 ₽
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
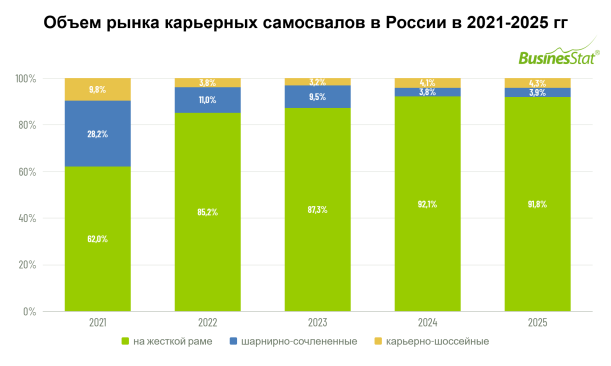
В 2021-2025 гг в структуре рынка карьерных самосвалов в России преобладают классические машины на жесткой раме, увеличив долю с 62% до 92%.
Рост связан с их экономической эффективностью при больших объемах перевозок и развитием карьерной инфраструктуры, тогда как шарнирно-сочлененная техника остается нишевым инструментом для сложных услов
По данным «Анализа рынка карьерных (внедорожных) самосвалов в России», подготовленного BusinesStat в 2026 г, В 2021-2025 гг классические машины на жесткой раме преобладали в структуре рынка карьерных самосвалов в России, увеличив долю с 62% до 92%, в то время как карьерно-шоссейная и шарнирно-сочлененная техника выполняли роль гибких инструментов для работы в сложных условиях.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
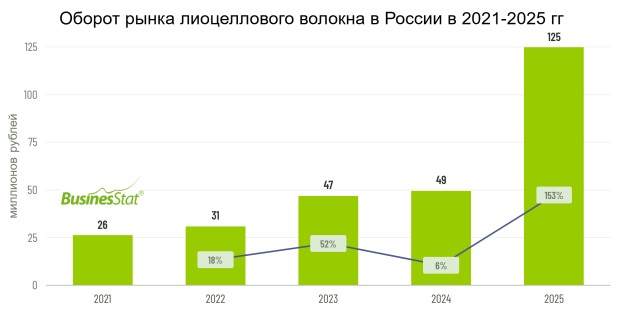
Оборот рынка лиоцеллового волокна в России за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.
Росту способствовали переориентация на доступное китайское сырье и расширение применения лиоцелла в сегментах нетканых материалов и медицины.
По данным «Анализа рынка лиоцеллового волокна в России», подготовленного BusinesStat в 2026 г, оборот данного рынка в стране за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
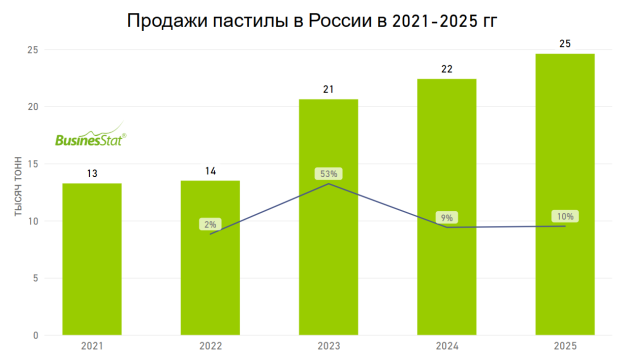
За 2021-2025 гг продажи пастилы в России выросли на 86%: с 13,3 до 24,6 тыс тонн.
Рост потребления связан с трендом на натуральные сладости и частичным переключением покупателей с более дорогих кондитерских изделий, например, шоколада.
По данным «Анализа рынка пастилы в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг продажи пастилы в России выросли на 86%: с 13,3 до 24,6 тыс т.