Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
РБК Исследования рынков, 21 февраля 2023

Состояние российского рынка пивных ресторанов, баров и пабов

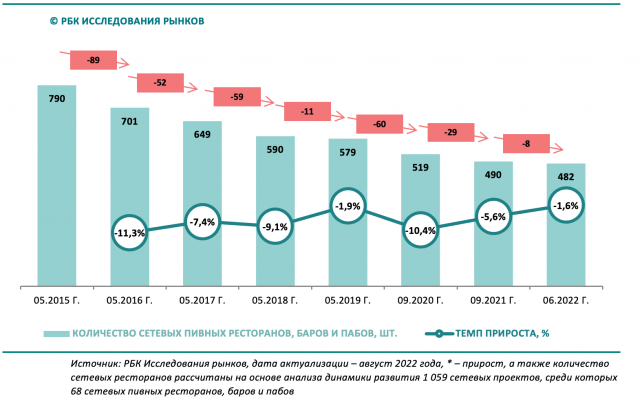
Количество сетевых пивных ресторанов, пабов и баров (далее – пивных ресторанов) снижается с 2016 года, и период с сентября 2021 по июнь 2022 года не стал исключением.

По сравнению с прошлым периодом наблюдений число заведений данного формата уменьшилось с 490 до 482. На фоне неблагоприятной обстановки для развития сегмента сложно было ожидать другого результата. До марта 2022 года в России сохранялись эпидемиологические ограничения, влияющие на заполняемость заведений общественного питания (полностью были отменены только в июле), а с конца февраля страна существует в условиях беспрецедентных санкций со стороны США, ЕС и ряда других государств.

Разрыв логистических и финансовых процессов, вызванных санкциями, уже сказался на импорте алкоголя, а в перспективе может затронуть и поставки сырья для производства алкогольной продукции внутри страны. В первую очередь это касается пивоварения, поскольку почти весь хмель (больше 90%) импортируется из Германии и Чехии. Это, в свою очередь, может привести к росту конечных цен в специализированных заведениях. Как сообщает «Коммерсантъ», за полгода стоимость отечественной пивной продукции увеличилась на 13% до ₽165 за литр. Ситуация осложняется и тем, что ввоз алкогольных напитков в Россию прямо запрещается санкциями США и ЕС. В случае с Евросоюзом речь идет об алкоголе дороже €300 за единицу, однако с Россией отказываются работать сами европейские компании. По данным «Коммерсанта» (предоставлены участниками рынка), это привело к сокращению импорта крепких алкогольных напитков в первом полугодии на 34,4% год к году до 32,65 млн литров. При этом ввоз виски сократился на 48,4%, коньяка и бренди – на 11,3%, ликеров на 36,6%, джина – на 26,6%, водки – на 41,7%. Почти не изменились поставки рома: они снизились всего на 1,8%. Конечно, наиболее болезненной нехватка европейского, особенно элитного, крепкого алкоголя окажется для ресторанов, работающих в сегменте с высоким чеком. Однако барные карты придется корректировать и пивным ресторанам. Импорт пива, в том числе разливного, также сокращается. В частности, о прекращении поставок еще в марте объявили чешские производители: Plzensky Prazdroj (бренды Pilsner Urquell, Velkopopovický Kozel и Gambrinus), Budejovicky Budvar (Budweiser Budvar), Staropramen и Bernard.

Хотя последствия санкций для российской экономики еще предстоит оценить, кроме сокращения ассортимента или удорожания алкогольной продукции, они, вероятно, приведут к снижению платежеспособного спроса. Наиболее сильно при этом пострадают концепции, ориентированные на посетителей менее требовательных к меню и наполнению барной карты. Концептуальные заведения с чеком выше среднего и элементами гастрономического ресторана не потеряют своего клиента (если, конечно, смогут поддерживать качество на прежнем уровне). Это демонстрирует, в частности, то, что со времени последнего исследования лидерами роста помимо крупнейшей сети HARAT’S PUB (+4 заведения) оказались брассерия Lambic, а также раковарня «Клешни и хвосты» (по +3 локации). Напротив, сократили количество заведений такие традиционные концепции «Добрый Эль» (-4), «Три Толстяка» и «Кружка» (по -3 сетевые точки). 


Лидерами по количеству сетевых пивных остаются Москва и Санкт-Петербург (162 и 107 точек). Более того, на них приходится, соответственно, 81% и 97% всех заведений данного формата, открытых в ЦАО и СЗАО. Как и в прошлый период наблюдения, большинство сетевых пивных находится именно в этих федеральных округах (соответственно, 41,3 и 22,8%). В Сибирском федеральном округе работают всего 12,7%, а на остальные приходится уже меньше 10%.

Рост сетей, особенно по франчайзинговой схеме, в ближайший год вероятнее всего затормозится из-за инфляции, ухода с российского рынка важных поставщиков, логистических сложностей и повышения неопределенности. Так, генеральный директор крупнейшей сети Harat's Pub Михаил Ежов отметил, что несмотря на отдельные успехи, компании уже пришлось корректировать планы по развитию. «Да, мы открыли новые точки в период «после февраля», но есть примеры, когда почти подтвержденные открытия сорвались из-за большей неопределенности по будущему индустрии», – отметил он. 

В свете произошедших событий, по оценкам «РБК Исследований рынков» оборот пивных ресторанов по итогам 2022 года может сократиться более чем на 13% в реальном выражении. Операторы рынка также скорее пессимистично оценивают перспективы ресторанного рынка. «Отрасль в целом, на мой взгляд, сократится – как в части количества работающих точек, так и в части общего объема прибыли и инвестиций. Со стороны потребителя – расходы на питание вне дома будут стабильно сокращаться. Это сокращение неизбежно повлечет за собой консолидацию ключевых игроков и выработку новых форматов заведений, более соответствующих запросам нового времени», – убежден Михаил Ежов. Впрочем, по мнению эксперта «пандемийный» период был более серьезным испытанием для индустрии общепита, т.к. у компаний сейчас больше инструментов, позволяющих остаться на плаву, развиваться, реализовывать планы, чем в разгар ограничительных антиковидных мероприятий.
РБК Исследования рынков Состояние российского рынка пивных ресторанов, баров и пабов 25 000 ₽
Материалы по теме
Статья, 20 ноября 2026 AnalyticResearchGroup (ARG) B2B-промо в банках: как скидки, партнерские сервисы и геймификация работают на привлечение клиентов Аналитики «ARG» детально изучили банковские промо для бизнеса и выяснили, как банки используют скидки, бонусы, партнерские сервисы и геймификацию для привлечения и удержания клиентов.

B2B-промо работает как инструмент привлечения и удержания клиентов

В B2B-сегменте промо-предложения и программы лояльности работают иначе, чем в потребительском сегменте. Здесь стимулирующая механика редко ограничивается простой скидкой за покупку: она становится инструментом долгосрочного взаимодействия с предпринимателями, компаниями, партнерами и дистрибьюторами.

Поскольку B2B-покупка чаще требует рационального обоснования, промо должны поддерживать не только первое подключение, но и повторные заказы, рост объема использования продуктов и удержание клиента. Поэтому ценность предложения может включать не только прямую скидку, но и бесплатный период, специальные условия, бонусы, персональную поддержку или доступ к партнерским сервисам. В банковском секторе B2B-промо также становится способом не только быстро стимулировать подключение продукта, но и показать клиенту более широкий контур сервисов, которые могут сопровождать бизнес на разных этапах его развития.
 

Статья, 19 ноября 2026 AnalyticResearchGroup (ARG) Исследование: как банковские чат-боты для бизнеса справляются с реальными клиентскими запросами Быстрый ответ в чате не всегда означает решенную проблему. Аналитики «ARG» изучили, как банковские чат-боты для бизнеса справляются с типовыми и нестандартными запросами клиентов.

Чат-боты стали привычным каналом общения для россиян, но пользовательский опыт остается неоднозначным

Чат-боты и виртуальные ассистенты уже стали частью повседневного цифрового опыта россиян: по данным «НАФИ», 9 из 10 пользователей сталкивались с такими технологиями на сайтах и в приложениях. Однако массовое распространение не означает однозначно положительного восприятия. Оценки пользователей остаются полярными: около трети респондентов оценивают опыт взаимодействия с ботами положительно, но почти столько же — отрицательно.

За год доля положительных оценок снизилась на 4 п.п., что указывает на рост требований к качеству таких решений. Особенно критично пользователи воспринимают ситуации, когда бот дает шаблонные ответы, не понимает контекст запроса или усложняет перевод к оператору.

Статья, 18 ноября 2026 AnalyticResearchGroup (ARG) Запросы на автозапчасти меняются вслед за изменением структуры российского автопарка Онлайн-продажи автозапчастей и автоаксессуаров быстро растут, а поисковый спрос по запросам в интернете отражает сезонность обслуживания автомобилей и рост доли китайских марок.

Онлайн-продажи автозапчастей и автоаксессуаров в России продолжают быстро расти. По оценкам «АКИТ», в 2024 году объем e-commerce-продаж в сегменте увеличился более чем в два раза — на 125,8%, достигнув 623,6 млрд. руб. По итогам первого полугодия 2025 года показатель составил уже 356,1 млрд. руб., что указывает на сохранение высокой роли онлайн-канала в покупке автотоваров.

Интерес пользователей к покупкам автозапчастей также остается высоким. По данным поисковой статистики Яндекса, в марте 2026 года число запросов «магазин автозапчастей» выросло на 26,7% по сравнению с предыдущим месяцем и приблизилось к 200 тыс. При этом динамика запросов остается сезонной: более высокие значения часто фиксируются весной и летом, а минимальные показатели за рассматриваемый период наблюдались в феврале 2026 года.

География спроса отражает концентрацию автомобильного рынка в крупнейших регионах. По числу запросов лидировали Москва и Московская область, Санкт-Петербург и Ленинградская область, Краснодарский край, Свердловская и Нижегородская области. При этом наибольшей региональной популярностью за последний месяц характеризовались Республика Тыва, Белгородская, Псковская, Орловская и Тамбовская области.

В разрезе запросов по маркам автомобилей лидировали запчасти для Toyota: в марте 2026 года россияне использовали соответствующий запрос более 36 тыс. раз. Среди более чем 50 проанализированных запросов по маркам за год наиболее заметный прирост показали бренды OMODA, GAC и HAVAL. Это отражает постепенное изменение структуры интереса к автозапчастям вслед за трансформацией российского автопарка и ростом присутствия китайских марок. Примечательно, что наибольшее снижение за год показали запросы, связанные с запчастями для марок Cadillac, «Москвич» и «Жигули».

Рынок онлайн-продаж автозапчастей и автоаксессуаров в России активно развивается: e-commerce становится одним из важных каналов покупки, а поисковый спрос отражает как сезонность обслуживания автомобилей, так и изменения в структуре автопарка. Дальнейшее развитие сегмента будет зависеть от ассортимента онлайн-площадок, логистики, ценовой конкуренции и способности продавцов закрывать спрос по новым и уже массовым автомобильным брендам. Получить детальную информацию о развитии рынка можно в восьмой волне исследования «AnalyticResearchGroup» «Интернет-торговля в России: автозапчасти, автотовары», выпущенной в апреле 2026 года.

Показать еще