Рис. 1. Динамика количества сетевых пивных ресторанов, баров и пабов в России, май 2015 г. – июнь 2022 г., шт., %*
Рис. 2. Динамика объема рынка пивных ресторанов, пабов и баров, 2014 – 2022 гг., ₽ млрд с НДС, %
Рис. 3. Крупнейшие сети пивных ресторанов, пабов и баров в России на июнь 2022 г.*
Рис. 4. Динамика количества ресторанов ведущих пивных ресторанов, баров и пабов, май 2016 г. – июнь 2022 г.*
Рис. 5. Представленность сетевых пивных ресторанов в федеральных округах, июнь 2022 г., шт., % от общего количества сетевых ресторанов данного сегмента*
Рис. 6. Прирост сетевых пивных ресторанов по федеральным округам, сентябрь 2021 г. – июнь 2022 г., шт.*
Рис. 7. Представленность сетевых пивных ресторанов в субъектах России, июнь 2022 года
Рис. 8. Представленность сетевых пивных ресторанов в субъектах России, июнь 2022 г., заведений на 100 тыс. жителей
Рис. 9. Прирост сетевых пивных ресторанов в субъектах России, сентябрь 2021 г. – июнь 2022 г.
Рис. 10. Представленность сетевых пивных ресторанов в городах России, июнь 2022 г.
Рис. 11. Представленность сетевых пивных ресторанов в городах России, июнь 2022 г., заведений на 100 тыс. жителей
Рис. 12. Прирост сетевых пивных ресторанов в городах России, сентябрь 2021 г. – июнь 2022 г.
Рис. 13. Социально-демографический портрет посетителей пивных ресторанов, июнь 2022 г.
Табл. 1. Динамика выручки ведущих сетевых операторов рынка пивных ресторанов, пабов и баров, 2014 – 2021 гг.*, ₽ МЛН без НДС
Табл. 2. Рейтинг сетевых пивных ресторанов, пабов и баров по количеству точек в России, май 2022 г.
Табл. 3. Наиболее динамично развивающиеся сети пивных ресторанов
Табл. 4. Наименее динамично развивающиеся сети пивных ресторанов
Pro-новости ресторанного бизнеса (01.10.23-31.10.23)
РБК Исследования рынков
12 000 ₽
Профили основных участников пивного рынка
РБК Исследования рынков
3 000 ₽
Рейтинги пивных ресторанов
РБК Исследования рынков
15 000 ₽
Анализ поведения и предпочтения посетителей пивных ресторанов
РБК Исследования рынков
22 000 ₽
По данным исследования «Анализ рынка фиников в России - 2026. Показатели и прогнозы», подготовленного Tebiz, ресурсная база рынка полностью сформирована за счет зарубежных поставок при полном отсутствии промышленного собственного выращивания. Вся продукция поступает по внешним торговым каналам, при этом Центральный федеральный округ аккумулирует 67% всего ввоза в стоимостном и физическом выражении. Москва и Московская область выступают ключевым распределительным узлом для поступающих товарных партий, перераспределяя объемы по регионам страны.
Статья, 13 октября 2026
Компания Гидмаркет
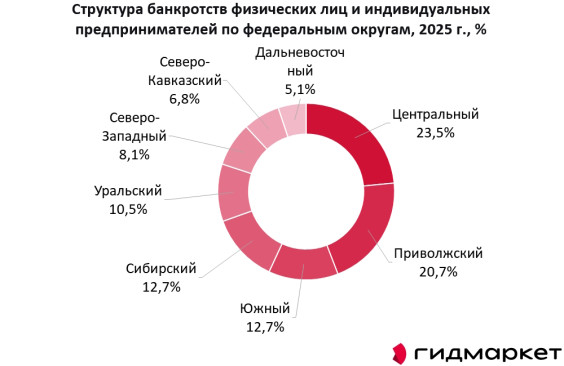
Региональный разрез банкротств в России
Корпоративные банкротства концентрируются в Центральном федеральном округе, а потребительские распределены по стране заметно равномернее
Согласно данным исследования ГидМаркет рынок услуг по банкротству в России по итогам 2025 года превысил 640 тыс. дел. За общим числом скрывается разная география, корпоративные и потребительские банкротства распределены по стране неравномерно. Это важно учитывать компаниям, которые планируют региональную экспансию.
Статья, 12 октября 2026
Компания Гидмаркет
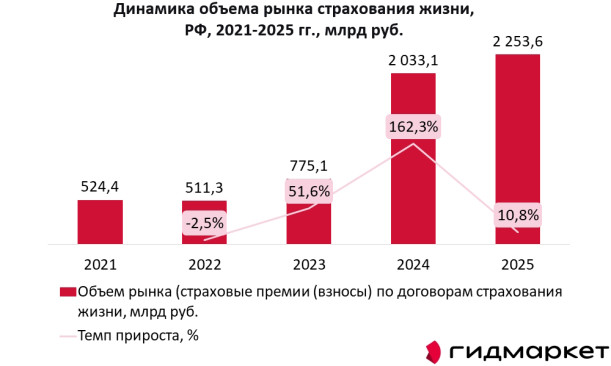
Рынок страхования жизни в России вырос в 4,3 раза за пять лет
Объем рынка страхования жизни достиг 2,3 трлн руб., а его доля в общем страховом рынке России выросла до 57%
Российский рынок страхования жизни демонстрирует один из самых высоких темпов роста среди сегментов финансового рынка. За 2021-2025 годы его объем увеличился в 4,3 раза, с 524,4 млрд руб. до 2 253,6 млрд руб.