70 000 ₽
Демоверсия
Анализ российского рынка БАД: текущее состояние и прогноз развития до 2029 года
Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
DELOMANT GROUP

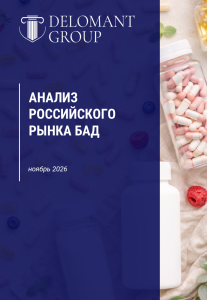
Анализ российского рынка БАД: текущее состояние и прогноз развития до 2029 года

Дата выпуска: 20 ноября 2026
Количество страниц: 112
Срок предоставления работы: 1 день
ID: 86158
70 000 ₽
Демоверсия
Описание Содержание Иллюстрации Таблицы
Описание

Аналитический отчет «Анализ российского рынка БАД: текущее состояние и прогноз развития до 2029 года» посвящен комплексному анализу российского рынка биологически активных добавок.

В исследовании представлены объем, динамика и структура рынка в 2022–2025 гг. в натуральном и стоимостном выражении. Рассмотрены баланс рынка, внутреннее производство, инвестиционные проекты, основные факторы изменения спроса и уровень зависимости от импортных поставок.

Отчет содержит анализ импорта и экспорта БАД, включая объемы поставок, их структуру по странам, брендам, иностранным производителям, российским импортерам и экспортерам. Рассмотрены динамика внешнеторговых цен, торговые наценки и ключевые факторы ценообразования.

Отдельное внимание уделено потребительскому поведению. На основе опроса российских потребителей проанализированы социально-демографический портрет покупателей, частота и цели приема БАД, критерии выбора, расходы на приобретение продукции и предпочтения в каналах продаж. Рассмотрены аптечная розница, маркетплейсы и другие каналы реализации.

В исследовании проанализирована конкурентная среда российского рынка БАД. Представлены профили компаний, их ассортимент и ценовое позиционирование. Рассмотрены перспективные продуктовые направления и изменения конкурентного поля в 2022–2025 гг.

Проанализированы государственное регулирование рынка, обязательная маркировка «Честный знак», ключевые драйверы и барьеры развития отрасли. Представлен прогноз российского рынка БАД до 2029 года по базовому, оптимистичному и пессимистичному сценариям, а также рекомендации для производителей и инвесторов.

Исследование будет полезно:

— производителям биологически активных добавок;

— импортерам и дистрибьюторам БАД;

— фармацевтическим компаниям;

— аптечным сетям и онлайн-ритейлерам;

— компаниям, специализирующимся на производстве витаминов и нутрицевтиков;

— инвесторам и стратегическим подразделениям компаний;

— компаниям, планирующим выход на российский рынок БАД.

География исследования: Россия.

Период исследования:

  • ретроспектива — 2022–2025 гг.;
  • прогноз — 2026–2029 гг.

Категории

Потребительские товары/Аптеки/БАДы

Потребительские товары/Аптеки/Витамины

Промышленность/Фармацевтика/БАДы

Промышленность/Фармацевтика/Витамины

Россия


Теги

БАД

Биологически активные добавки

Рынок БАД в России

Производство БАД

Импорт БАД

Экспорт БАД

Витамины

Нутрицевтики

Потребители БАД

Аптечные продажи

Маркетплейсы

Честный знак

Прогноз рынка БАД

Развернуть
Содержание

О НАС

ВВЕДЕНИЕ

ГЛАВА 1. Рынок БАД: определение, границы, классификация

1.1 Понятие БАД и правовой статус

1.2 Классификация по видам, назначению и формам выпуска

ГЛАВА 2. Объем и динамика рынка

2.1 Стоимостный и натуральный объем

2.2 Баланс рынка

2.3 Ключевые факторы динамики рынка

ГЛАВА 3. Производство и инвестиции

3.1 Динамика производства

3.2 Инвестиционные проекты

ГЛАВА 4. ИМПОРТ БАД

4.1 Объемы и динамика импорта

4.2 Страны-производители

4.3 Бренды в импорте

4.4 Иностранные производители

4.5 Российские компании-получатели

ГЛАВА 5. ЭКСПОРТ БАД

5.1 Объемы и динамика экспорта

5.2 Страны-покупатели

5.3 Российские производители-экспортеры

5.4 Таможенно-тарифное регулирование

ГЛАВА 6. Ценообразование

6.1 Цены импорта

6.2 Цены экспорта

6.3 Наценка и маржинальность

6.4 Факторы ценообразования

ГЛАВА 7. Потребитель БАД

7.1 Портрет потребителя

7.2 Частота покупок

7.3 Цели приема

7.4 Кто влияет на решение о начале приема

7.5 Бюджет на покупку

7.6 Информированность при выборе

7.7 Критерии выбора

ГЛАВА 8. Сегментация рынка БАД

8.1 Сегментация по назначению

ГЛАВА 9. Каналы продаж

9.1 Структура каналов

9.2 Где покупают потребители

9.3 Аптечная розница

9.4 E-commerce и маркетплейсы

9.5 Прочие каналы

ГЛАВА 10. Анализ конкурентной среды

10.1 Профили конкурентов

10.2 Ассортимент конкурентов и их ценовой сегмент

10.3 Анализ перспективных инновационных направлений и продуктов

10.4 Анализ изменений конкурентного поля в 2022-2025 гг.

ГЛАВА 11. Регулирование рынка

11.1 Нормативная база

11.2 Обязательная маркировка «Честный знак»

11.3 Новые требования 2025–2026 гг

11.4 Влияние регулирования на рынок

ГЛАВА 12. Тренды, драйверы и барьеры

12.1 Ключевые тренды 2022–2025 гг

12.2 Драйверы роста

12.3 Барьеры развития

ГЛАВА 13. Прогноз развития

13.1 Базовый сценарий

13.2 Альтернативные сценарии

13.3 Риски и возможности

ГЛАВА 14. Выводы и рекомендации

14.1 Ключевые выводы

14.2 Рекомендации для производителей и инвесторов
Развернуть
Иллюстрации

СПИСОК ДИАГРАММ

Рисунок 1. Объем и динамика потребления БАД в натуральном (млн упаковок) и денежном выражении (млрд руб.) в 2022-2025 гг.

Рисунок 2. Объем и динамика импорта БАД в натуральном (млн упаковок) и стоимостном (млрд руб.) выражении в 2022-2025 гг.

Рисунок 3. ТОП-11 стран-производителей БАД в стоимостном объеме импорта в 2024 г. и I кв. 2024-2025 гг. (%)

Рисунок 4. ТОП-10 брендов БАД в стоимостном объеме импорта в 2024 г. и I кв. 2024-2025 гг. (%)

Рисунок 5. ТОП-10 иностранных производителей, лидирующих по стоимостному объему импорта в I кв. 2024-2025 гг. (%)

Рисунок 6. Объем и динамика экспорта БАД в стоимостном (млрд руб.) и натуральном (млн упаковок) выражении в 2022-2025 гг.

Рисунок 7. ТОП-10 стран-покупателей БАД в стоимостном объеме экспорта в 2024 г. и I кв. 2024-2025 гг. (%)

Рисунок 8. ТОП-10 российских производителей, лидирующих по стоимостному объему экспорта в I кв. 2024-2025 гг., %

Рисунок 12. Структура потребления БАД по возрасту (%)

Рисунок 13. Структура ответов на вопрос «Как часто Вы приобретаете БАД?» (%)

Рисунок 14. Структура ответов на вопрос «С какой основной целью Вы принимаете БАД» (%)

Рисунок 15. Структура ответов на вопрос «Кто или что повлияло на Ваше решение начать прием БАД?» (%)

Рисунок 16. Структура ответов на вопрос «Сколько в среднем Вы тратите на БАД в месяц (или за одну покупку)?» (%)

Рисунок 17. Структура ответов на вопрос «Насколько глубоко вы изучаете информацию о БАД перед покупкой?» (%)

Рисунок 18. Рейтинг самых важных факторов при выборе БАД (%)

Рисунок 19. Структура потребления БАД по каналам продаж в натуральном и стоимостном выражении в 2022-2025 гг. (%)

Рисунок 20. Структура ответов на вопрос «Где Вы обычно приобретаете БАД?» (%)

Рисунок 21. Прогноз развития российского рынка БАД в 2026-2029 гг. (млрд руб., руб. за упаковку)


СПИСОК ГРАФИКОВ

Рисунок 9. Средняя цена импорта БАД в 2022-2025 гг. (руб. за упаковку, %)

Рисунок 10. Средняя цена экспорта БАД в 2022-2025 гг. (руб. за упаковку, %)

Рисунок 11. Наценка на БАД в России в 2022-2025 гг. (руб. за упаковку, %)

Развернуть
Таблицы

Таблица 1. Классификация БАД по видам, назначению, формам выпуска, происхождению и каналам сбыта

Таблица 2. Баланс рынка БАД в 2022-2025 гг. (млн упаковок, %)

Таблица 3. Баланс рынка БАД в 2022-2025 гг. (млрд руб., %)

Таблица 4. Крупные инвестиционные проекты российских производителей БАД

Таблица 5. ТОП-15 иностранных производителей, лидирующих по стоимостному объему импорта в 2024 г. (млрд руб., %)

Таблица 6. Структура импорта БАД по российским компаниям-получателям в 2024 г. и I кв. 2024-2025 гг. (%)

Таблица 7. ТОП-10 российских производителей, лидирующих по стоимостному объему экспорта в 2024 г. (млн руб., %)

Таблица 8. Коды ТН ВЭД, по которым декларируются БАД при проведении таможенных операций

Таблица 9. Структура потребления БАД по назначению в 2022-2025 гг. (млрд руб.)

Таблица 10. Ассортимент БАД 

Таблица 11. Ассортимент БАД

Таблица 12. Ассортимент БАД

Таблица 13. Ассортимент БАД 

Таблица 14. Ассортимент БАД 

Таблица 15. Ассортиментный и ценовой анализ основных игроков российского рынка БАД

Таблица 16. Сценарии развития рынка БАД до 2029 г

Развернуть
Материалы по теме
Статья, 20 ноября 2026 AnalyticResearchGroup (ARG) B2B-промо в банках: как скидки, партнерские сервисы и геймификация работают на привлечение клиентов Аналитики «ARG» детально изучили банковские промо для бизнеса и выяснили, как банки используют скидки, бонусы, партнерские сервисы и геймификацию для привлечения и удержания клиентов.

B2B-промо работает как инструмент привлечения и удержания клиентов

В B2B-сегменте промо-предложения и программы лояльности работают иначе, чем в потребительском сегменте. Здесь стимулирующая механика редко ограничивается простой скидкой за покупку: она становится инструментом долгосрочного взаимодействия с предпринимателями, компаниями, партнерами и дистрибьюторами.

Поскольку B2B-покупка чаще требует рационального обоснования, промо должны поддерживать не только первое подключение, но и повторные заказы, рост объема использования продуктов и удержание клиента. Поэтому ценность предложения может включать не только прямую скидку, но и бесплатный период, специальные условия, бонусы, персональную поддержку или доступ к партнерским сервисам. В банковском секторе B2B-промо также становится способом не только быстро стимулировать подключение продукта, но и показать клиенту более широкий контур сервисов, которые могут сопровождать бизнес на разных этапах его развития.
 

Статья, 19 ноября 2026 AnalyticResearchGroup (ARG) Исследование: как банковские чат-боты для бизнеса справляются с реальными клиентскими запросами Быстрый ответ в чате не всегда означает решенную проблему. Аналитики «ARG» изучили, как банковские чат-боты для бизнеса справляются с типовыми и нестандартными запросами клиентов.

Чат-боты стали привычным каналом общения для россиян, но пользовательский опыт остается неоднозначным

Чат-боты и виртуальные ассистенты уже стали частью повседневного цифрового опыта россиян: по данным «НАФИ», 9 из 10 пользователей сталкивались с такими технологиями на сайтах и в приложениях. Однако массовое распространение не означает однозначно положительного восприятия. Оценки пользователей остаются полярными: около трети респондентов оценивают опыт взаимодействия с ботами положительно, но почти столько же — отрицательно.

За год доля положительных оценок снизилась на 4 п.п., что указывает на рост требований к качеству таких решений. Особенно критично пользователи воспринимают ситуации, когда бот дает шаблонные ответы, не понимает контекст запроса или усложняет перевод к оператору.

Статья, 18 ноября 2026 AnalyticResearchGroup (ARG) Запросы на автозапчасти меняются вслед за изменением структуры российского автопарка Онлайн-продажи автозапчастей и автоаксессуаров быстро растут, а поисковый спрос по запросам в интернете отражает сезонность обслуживания автомобилей и рост доли китайских марок.

Онлайн-продажи автозапчастей и автоаксессуаров в России продолжают быстро расти. По оценкам «АКИТ», в 2024 году объем e-commerce-продаж в сегменте увеличился более чем в два раза — на 125,8%, достигнув 623,6 млрд. руб. По итогам первого полугодия 2025 года показатель составил уже 356,1 млрд. руб., что указывает на сохранение высокой роли онлайн-канала в покупке автотоваров.

Интерес пользователей к покупкам автозапчастей также остается высоким. По данным поисковой статистики Яндекса, в марте 2026 года число запросов «магазин автозапчастей» выросло на 26,7% по сравнению с предыдущим месяцем и приблизилось к 200 тыс. При этом динамика запросов остается сезонной: более высокие значения часто фиксируются весной и летом, а минимальные показатели за рассматриваемый период наблюдались в феврале 2026 года.

География спроса отражает концентрацию автомобильного рынка в крупнейших регионах. По числу запросов лидировали Москва и Московская область, Санкт-Петербург и Ленинградская область, Краснодарский край, Свердловская и Нижегородская области. При этом наибольшей региональной популярностью за последний месяц характеризовались Республика Тыва, Белгородская, Псковская, Орловская и Тамбовская области.

В разрезе запросов по маркам автомобилей лидировали запчасти для Toyota: в марте 2026 года россияне использовали соответствующий запрос более 36 тыс. раз. Среди более чем 50 проанализированных запросов по маркам за год наиболее заметный прирост показали бренды OMODA, GAC и HAVAL. Это отражает постепенное изменение структуры интереса к автозапчастям вслед за трансформацией российского автопарка и ростом присутствия китайских марок. Примечательно, что наибольшее снижение за год показали запросы, связанные с запчастями для марок Cadillac, «Москвич» и «Жигули».

Рынок онлайн-продаж автозапчастей и автоаксессуаров в России активно развивается: e-commerce становится одним из важных каналов покупки, а поисковый спрос отражает как сезонность обслуживания автомобилей, так и изменения в структуре автопарка. Дальнейшее развитие сегмента будет зависеть от ассортимента онлайн-площадок, логистики, ценовой конкуренции и способности продавцов закрывать спрос по новым и уже массовым автомобильным брендам. Получить детальную информацию о развитии рынка можно в восьмой волне исследования «AnalyticResearchGroup» «Интернет-торговля в России: автозапчасти, автотовары», выпущенной в апреле 2026 года.

Показать еще