Настоящее исследование посвящено анализу российского рынка витаминов, БАДов, пребиотиков, пробиотиков для животных в ретроспективе.
Основной целью исследования является предоставление объективной оценки конъюнктуры и перспектив дальнейшего развития данного рынка. В отчете представлены проанализированные итоги российского рынка в 2025 г., а также построены прогнозы до 2030 г.
Детальным образом проанализированы такие данные, как:
Данное исследование предназначено для ряда специалистов:
Исследование проведено в сентябре 2026 г.
Объем отчета – 73 стр.
Отчет содержит 24 таблицы и 34 графика.
Язык отчета – русский.
|
Полное оглавление |
|
|
Полное оглавление |
2 |
|
Список диаграмм |
4 |
|
Список таблиц |
6 |
|
Аннотация |
8 |
|
Макроэкономические показатели в 2025 г. |
10 |
|
Розничная торговля |
10 |
|
Объем, динамика объема |
10 |
|
Интернет-торговля |
14 |
|
Объем, динамика объема |
14 |
|
Покупательская активность |
18 |
|
Объем, динамика объема |
18 |
|
Конъюнктура российского рынка |
20 |
|
Общие тенденции в текущих макроэкономических условиях |
20 |
|
Основные факторы роста и ограничений рынка |
24 |
|
Количество домашних животных |
27 |
|
Объем, динамика объема |
27 |
|
Основные понятия и определения |
29 |
|
Объем российского рынка |
35 |
|
Объем, динамика объема |
35 |
|
Рентабельность продаж |
37 |
|
Основные показатели российские рынка |
40 |
|
Внутреннее производство |
40 |
|
Объем, динамика объема |
40 |
|
Структура производства |
41 |
|
Себестоимость производства |
42 |
|
Импорт |
46 |
|
Объем, динамика объема |
46 |
|
Структура импорта в разрезе ассортимента |
46 |
|
Структура импорта в разрезе стран-импортеров |
48 |
|
Экспорт |
49 |
|
Объем, динамика объема |
49 |
|
Структура экспорта в разрезе ассортимента |
49 |
|
Структура экспорта в разрезе стран-экспортеров |
50 |
|
Средний чек |
51 |
|
Объем, динамика объема |
51 |
|
Анализ спроса |
54 |
|
Структура спроса |
54 |
|
Анализ предложения |
57 |
|
Структура предложения |
57 |
|
Анализ конкуренции |
63 |
|
Структура конкуренции |
63 |
|
Тенденции и перспективы развития российского рынка |
70 |
|
О компании NeoAnalytics |
73 |
|
Список диаграмм |
|
|
Рис. 1. Динамика общего оборота розничной торговли в России, 2017-2025 гг., трлн. руб., % |
10 |
|
Рис. 2. Динамика структуры оборота розничной торговли в разрезе федеральных округов России, 2024-2025 гг., % |
11 |
|
Рис. 3. Динамика структуры оборота розничной торговли в разрезе вида торговли в России, 2024-2025 гг., % |
12 |
|
Рис. 4. Динамика оборота розничной торговли на душу населения в России, 2020-2025 гг., руб., % |
13 |
|
Рис. 5. Динамика доли продаж через интернет в общем объеме оборота розничной торговли в России, 2020-2025 гг., % |
14 |
|
Рис. 6. Динамика доли продаж через интернет в общем объеме оборота розничной торговли в разрезе федеральных округов в России, 2024-2025 гг., % |
15 |
|
Рис. 7. ТОП-10 регионов России по размеру доли продаж через интернет в общем объеме оборота розничной торговли в России, 2025 г., % |
15 |
|
Рис. 8. Динамика объема рынка интернет-торговли в России, 2017-2025 гг., млрд. руб., % |
16 |
|
Рис. 9. Динамика структуры интернет-торговли в России, 2018-2025 гг., % |
17 |
|
Рис. 10. Динамика среднедушевых денежных доходов населения в России, 2017-2025 гг., руб. на чел., % |
18 |
|
Рис. 11. Рейтинг федеральных округов по объему денежных доходов населения в России, 2025 г., руб/чел./мес. |
19 |
|
Рис. 12. Динамика российского рынка кормовых добавок для домашних животных на фоне динамики основных макроэкономических показателей, оказывающих прямое влияние, 2023-2025 гг., % |
21 |
|
Рис. 13. Динамика производства и импорта кормовых добавок в России, 2022-2025 гг., % |
22 |
|
Рис. 14. Динамика онлайн/офлайн каналов по продажам кормовых добавок в России, 2022-2025 гг., % |
23 |
|
Рис. 15. Динамика численности домашних животных в России, 2020-2025 гг., млн. ед., % |
27 |
|
Рис. 16. Структура численности домашних животных в России по видам, 2020-2025 гг., млн. ед. |
28 |
|
Рис. 17. Динамика структуры численности домашних животных в России по видам, 2020-2025 гг., % |
28 |
|
Рис. 18. Динамика объема российского рынка кормовых добавок для животных в стоимостном выражении, 2022-2025 гг., млрд. руб., % |
35 |
|
Рис. 19. Динамика объема российского рынка кормовых добавок для животных в натуральном выражение, 2022-2025 гг., млн. МЕД, % |
36 |
|
Рис. 20. Динамика внутреннего производства кормовых добавок в России, 2022-2025 гг., млрд. руб., % |
40 |
|
Рис. 21. Динамика импорта кормовых добавок, 2022-2025 гг., млрд. руб., % |
46 |
|
Рис. 22. Структура импорта в разрезе стран-импортеров, 2025 г., % |
48 |
|
Рис. 23. Динамика экспорта кормовых добавок, 2022-2025 гг., млн. руб., % |
49 |
|
Рис. 24. Структура экспорта в разрезе стран-экспортеров, 2025 г., % |
50 |
|
Рис. 25. Динамика среднего чека на розничном рынке кормовых добавок, руб./МЕД, % |
51 |
|
Рис. 26. Структура препаратов по ценовым сегментам, 2025 г., % |
52 |
|
Рис. 27. Структура спроса на кормовые добавки для животных в России, 2025г., % |
56 |
|
Рис. 28. Структура рынка кормовых добавок в разрезе каналов сбыта, 2022-2025 гг., % |
59 |
|
Рис. 29. ТОП 10 брендов по объему продаж кормовых добавок в России, 2025 г., % |
60 |
|
Рис. 30. Структура конкуренции на российском рынке, 2025 г., % |
64 |
|
Рис. 31. ТОП 10 корпораций по объему продаж кормовых добавок в России, 2025 г., % |
66 |
|
Рис. 32. Ведущие российские компании в разрезе выручки, 2025 г., млн. руб. |
68 |
|
Рис. 33. Прогноз объема российского рынка кормовых добавок для животных в стоимостном выражении, 2026-2030 гг., млрд. руб., % |
70 |
|
Рис. 34. Прогноз объема российского рынка кормовых добавок для животных в натуральном выражении, 2026-2030 гг., млн. МЕД, % |
71 |
|
Список таблиц |
|
|
Табл. 1. Структура оборота розничной торговли в разрезе федеральных округов России, 2025 г. млрд. руб., % |
10 |
|
Табл. 2. Структура оборота розничной торговли в разрезе вида торговли в России, 2025 г. млн. руб., % |
11 |
|
Табл. 3. ТОП-5 популярных категорий товаров, продаваемых через интернет в России, 2025 г. % |
16 |
|
Табл. 4. SWOT-анализ российского рынка витаминов, БАД, пребиотиков и пробиотиков для животных, 2025-2026 гг. |
24 |
|
Табл. 5. Основные витамины и минералы для животных |
30 |
|
Табл. 6. Разница между оборотом лекарственных средств и кормовых добавок для животных |
32 |
|
Табл. 7. Оценка рентабельности продаж (ROS) по происхождению продукции в России, 2025-2026 гг., % |
36 |
|
Табл. 8. Оценка рентабельности продаж (ROS) в разрезе ассортимента продукции в России, 2025-2026 гг., % |
37 |
|
Табл. 9. Оценка рентабельности продаж (ROS) в разрезе каналов продаж в России, 2025-2026 гг., % |
38 |
|
Табл. 10. Структура производства в разрезе ассортимента в России, 2025-2026 гг., % |
40 |
|
Табл. 11. Факторы, оказывающие влияние на формирование себестоимости производства в разрезе бизнеса производителей в России, 2025-2026 гг. |
42 |
|
Табл. 12. Структура себестоимости производства в разрезе ассортимента в России, 2025-2026 гг., % |
43 |
|
Табл. 13. Структура себестоимости производства в разрезе размера бизнеса производителя в России, 2025-2026 гг., руб. |
44 |
|
Табл. 14. Структура импорта в разрезе ассортимента в России, 2025 г., % |
46 |
|
Табл. 15. Структура экспорта в разрезе ассортимента из России, 2025 г., % |
49 |
|
Табл. 16. Средний чек в разрезе ассортимента, 2025 г., руб. |
51 |
|
Табл. 17. Средний чек в разрезе канала продаж, 2025 г., руб. |
52 |
|
Табл. 18. Средний чек в разрезе ассортимента и канала продаж, 2025 г., руб. |
52 |
|
Табл. 19. Характеристика спроса в разрезе ассортимента, 2025 г. |
55 |
|
Табл. 20. ТОП 10 брендов по объему продаж кормовых добавок в России, 2025 г. |
59 |
|
Табл. 21. Структура конкуренции на российском рынке, 2025 г., % |
63 |
|
Табл. 22. ТОП 10 корпораций по объему продаж кормовых добавок в России, 2025 г., % |
65 |
|
Табл. 23. Динамика выручки ведущих российский компаний, 2020-2025 гг., млн. руб. |
67 |
|
Табл. 24. Динамика чистой прибыли ведущих российский компаний, 2020-2025 гг., млн. руб. |
68 |
Маркетинговое исследование рынка провитаминов и витаминов в России, 2018–2026 гг. Прогноз на 2026–2030 гг.
ТК Солюшнс
95 900 ₽
Анализ российского рынка БАД: текущее состояние и прогноз развития до 2029 г.
DELOMANT GROUP
90 000 ₽
Анализ рынка витаминов группы В кормовых в России в 2022-1 п. 2025 гг.
DISCOVERY Research Group
95 000 ₽
Анализ рынка БВМК (белково-витаминно-минеральных концентратов) в России в 2022-1 п. 2025 гг.
DISCOVERY Research Group
95 000 ₽
Статья, 5 октября 2026
ABARUS Market Research
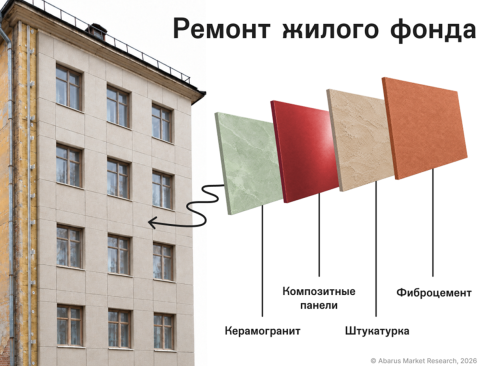
На рынке вентилируемых фасадов растет доля импорта
Фасадный сегмент в 2026 году сокращается, и отечественным производителям приходится бороться не только с негативной рыночной конъюнктурой, но и с импортными заменителями
Агентство ABARUS Market Research выпустило новое исследование, посвященное рынку навесных вентилируемых фасадов – НВФ. Их также часто называют НФС (навесные фасадные системы). В 2025 году этому рынку чудом удалось избежать падения, хотя обстановка уже тогда характеризовалась как непростая. Объем установленных НВФ увеличился с 29,9 млн кв. м (в 2024) до 30,4 млн кв. м, то есть прирост составил всего 1,7%. В 2026 году неблагоприятные тенденции усиливаются, и компании-производители готовятся к длительному спаду.
По данным «Анализ рынка электровелосипедов в России – 2026», подготовленного Tebiz, электровелосипеды всё чаще покупают для работы: на курьерскую доставку приходится 29% потребления, на прокат – 15%, то есть доставка почти вдвое крупнее. Вместе корпоративные покупатели набирают 44% и почти сравнялись с населением, у которого доля личного использования составляет 52%.
Статья, 2 октября 2026
BusinesStat
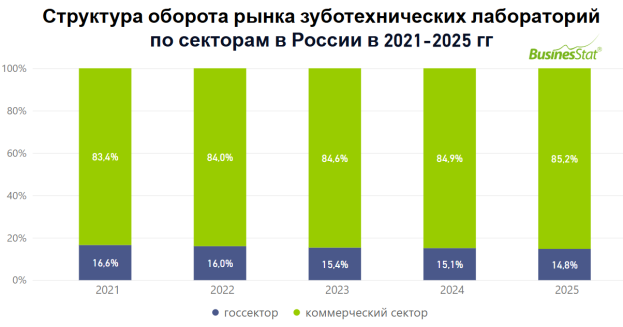
В 2021-2025 гг оборот рынка услуг зуботехнических лабораторий в России увеличился на 43% и достиг 238 млрд рублей.
Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за 2021-2025 гг.
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.