По результатам опроса BusinesStat, в 2021 г услугами частных клиник в России воспользовались 28,7% населения. На фоне пандемии, а также из-за серьезных осложнений после перенесенного коронавируса основными поводами для обращения в коммерческие медцентры в 2021 г были точность диагноза и эффективность лечения: 26,7% и 26,2% клиентов воспользовались услугами частных клиник по этим причинам.
В условиях стагнации доходов актуальным критерием выбора коммерческого медцентра потребителями в России также являлось оптимальное соотношение цены и качества. 24,7% опрошенных обозначили данный фактор одним из важнейших.
Основным поводом для смены клиентом частного медучреждения в 2021 г стала низкая квалификация врачей – 39,9% респондентов указали данную причину. В число частых факторов отказа от услуг коммерческой клиники вошли также завышенные цены (отметили 32% опрошенных).
«Рейтинг частных клиник России по лояльности клиентов в 2021 г» включает ключевые показатели лояльности потребителей услуг коммерческих медицинских клиник:
1. Характеристики потребления частной медицины в целом:
2. Показатели лояльности по конкретным клиникам:
Известность клиник
Пользование услугами клиник
Удовлетворенность
Лояльность
В рейтинг включены следующие лидеры российского рынка частных медицинских услуг:
Рейтинг клиник состоит из двух блоков данных. Первый блок включает оценки лояльности к частной медицине России в целом. Второй блок содержит ключевые показатели лояльности потребителей к конкретным частным клиникам.
Источником информации для рейтинга служит опрос потребителей медицинских услуг.
Метод исследования: онлайн-опрос потребителей коммерческих медицинских услуг
География исследования: Россия
Выборка исследования: 1000 респондентов
Период: январь 2022 г (по итогам 2021 г)
ПОТРЕБЛЕНИЕ УСЛУГ ЧАСТНОЙ МЕДИЦИНЫ
Характеристики потребления услуг частной медицины
Характеристики потребителей частной медицины
ПОКАЗАТЕЛИ ЛОЯЛЬНОСТИ К КЛИНИКАМ
Известность клиник
Пользование услугами клиник
Удовлетворенность услугами клиник
Лояльность пациентов
Таблица 1. Уровень пользования услугами частной медицины, Россия, 2021 г (% от населения)
Таблица 2. Степень удовлетворенности пациентов услугами частной медицины, Россия, 2021 г (балл)
Таблица 3. Факторы выбора частных клиник, Россия, 2021 г (%)
Таблица 4. Факторы отказа от услуг частных клиник, Россия, 2021 г (%)
Таблица 5. Доверие к источникам информации о клиниках, Россия, 2021 г (%)
Таблица 6. Структура потребителей частной медицины по полу, Россия, 2021 г (%)
Таблица 7. Структура потребителей частной медицины по возрасту, Россия, 2021 г (%)
Таблица 8. Структура потребителей частной медицины по доходу, Россия, 2021 г (%)
Таблица 9. Рейтинг клиник по уровню известности, Россия, 2021 г (%)
Таблица 10a. Причины первого обращения пациента в клинику, по клиникам, Россия, 2021 г (%)
Таблица 10b. Причины первого обращения пациента в клинику, по клиникам, Россия, 2021 г (%)
Таблица 11. Рейтинг клиник по уровню пользования, Россия, 2021 г (%)
Таблица 12. Средний срок пользования услугами клиник, по клиникам, Россия, 2021 г (лет)
Таблица 13. Уровень пользования услугами клиник-конкурентов, по клиникам, Россия, 2021 г (%)
Таблица 14. Общая оценка удовлетворенности услугами, по клиникам, Россия, 2021 г (балл)
Таблица 15a. Факторы выбора, по клиникам, Россия, 2021 г (%)
Таблица 15b. Факторы выбора, по клиникам, Россия, 2021 г (%)
Таблица 15c. Факторы выбора, по клиникам, Россия, 2021 г (%)
Таблица 16a. Факторы отказа, по клиникам, Россия, 2021 г (%)
Таблица 16b. Факторы отказа, по клиникам, Россия, 2021 г (%)
Таблица 16c. Факторы отказа, по клиникам, Россия, 2021 г (%)
Таблица 17. Удовлетворенность пациентов клиниками по соотношению цена-качество, Россия, 2021 г (балл)
Таблица 18. Лояльность пациентов к клиникам – доля от всех пользователей частной медицины, по клиникам, Россия, 2021 г (% от всех обращений клиента к частной медицине)
Таблица 19. Лояльность пациентов к клиникам – доля от пациентов данной клиники, по клиникам, Россия, 2021 г (% от всех обращений клиента к частной медицине)
Таблица 20. Готовность пациентов вновь обратиться в избранную клинику, по клиникам, Россия, 2021 г (%)
Таблица 21. Готовность пациентов рекомендовать клинику своим знакомым, по клиникам, Россия, 2021 г (%)
Анализ цен на медицинские услуги в Российской Федерации. 2021-2025 гг., 1ое полугодие 2026 г. Прогноз до 2030 г
SYNOPSIS consulting&research
29 000 ₽
Анализ рынка кардиологии в России в 2021-2025 гг, прогноз на 2026-2030 гг
BusinesStat
134 400 ₽
Рынок платных медицинских услуг в Москве в 2019-2023 гг. и прогноз на 2024-2028 гг.
АМИКО
48 000 ₽
Анализ рынка генетической медицины в России в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
134 400 ₽
Статья, 2 октября 2026
BusinesStat
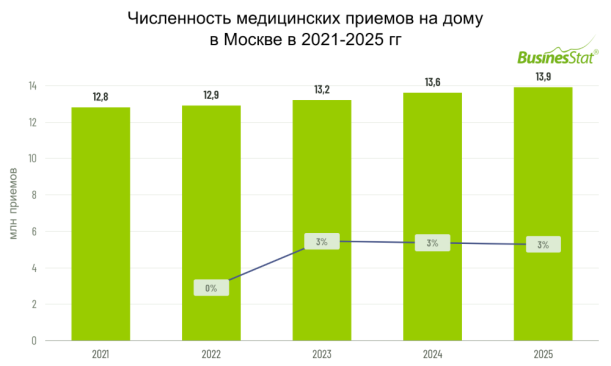
За 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло 13,9 млн в 2025 г.
Главным долгосрочным стимулом стало стремительное старение населения столицы, а также включение в систему ОМС новых видов домашней помощи.
По данным «Анализа рынка медицинских услуг на дому в Москве», подготовленного BusinesStat в 2026 г, за 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло к концу периода 13,9 млн.
Статья, 1 октября 2026
BusinesStat
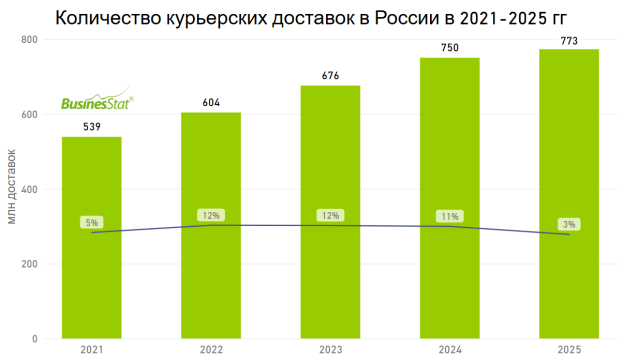
За 2021-2025 гг объем доставок курьерскими службами в России вырос на 43%: с 539 до 773 млн.
Главным драйвером остается стремительное развитие интернет-торговли, которое подстегивает спрос как в крупных городах, так и в регионах.
По данным «Анализа рынка курьерской доставки в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг объем доставок курьерскими службами в России вырос на 43%: с 539 до 773 млн. Главным драйвером остается стремительное развитие интернет-торговли, которое подстегивает спрос как в крупных городах, так и в регионах.
По данным «Анализ рынка влажных салфеток в России - 2026», подготовленного Tebiz, доля электронной коммерции в продажах влажных салфеток достигла 28%. Продажи на маркетплейсах стимулирует смещение спроса в сторону объемных форматных наборов, а также переток покупателей косметического сегмента. Ухаживающие салфетки занимают уже 23% потребления, замещая классические тоники и средства ухода.