Цель: оценить ситуацию на российском рынке кабельно-проводниковой продукции в сегменте кабеля силового на напряжение 1 кВ и выше.
География исследования: Россия
Применяемые методы исследования: кабинетное исследование
Хронологический период: 2005– 2011 гг.
Структура отчета:
В обзоре даны сведения об общих объемах потребления, импорта и экспорта кабеля силового на напряжение 1 кВ и выше за 2005-2011 годы.
Рассмотрена динамика объемов российского производства кабеля силового на напряжение 1 кВ и выше в детализации по предприятиям-производителям.
Проведен финансовый мониторинг основных предприятий-изготовителей.
Введение 3
1. Емкость российского рынка кабеля силового напряжением 1 кВ и выше 4
2. Российские производители кабеля силового напряжением 1 кВ и выше 6
3 Финансовый мониторинг основных участников рынка 11
3.1. Камский кабельный завод 11
3.2. Группа компаний Ункомтех 13
3.3. Севкабель-Холдинг 15
3.4. Электрокабель Кольчугинский завод 17
3.5. Завод Энергокабель 19
3.6. Кабельный завод "Кавказкабель" 21
3.7. Томский кабельный завод 23
3.8. Самарская Кабельная Компания 25
3.9. Завод Москабель 27
3.10. Завод Людиновокабель 29
Список рисунков 31
Список таблиц 31
1 Динамика основных показателей российского рынка силовых кабелей на напряжение 1 кВ и выше за период 2005 – 2011 года, в натуральном выражении (тыс. км)
2 Динамика российских внешнеторговых потоков в сегменте силовых кабелей на напряжение 1 кВ и выше за период 2005 – 2011 года, в натуральном выражении (тыс. км)
3 Структура российского рынка силовых кабелей на напряжение 1 кВ и выше за 2011 год в разрезе производителей, в натуральном выражении (тыс. км)
4 Структура российского рынка силовых кабелей на напряжение 1 кВ и выше за 2010 год в разрезе производителей, в натуральном выражении (тыс. км)
5 Структура российского рынка силовых кабелей на напряжение 1 кВ и выше за 2009 год в разрезе производителей, в натуральном выражении (тыс. км)
6 Структура российского рынка силовых кабелей на напряжение 1 кВ и выше за 2008 год в разрезе производителей, в натуральном выражении (тыс. км)
7 Структура российского рынка силовых кабелей на напряжение 1 кВ и выше за 2007 год в разрезе производителей, в натуральном выражении (тыс. км)
8 Структура российского рынка силовых кабелей на напряжение 1 кВ и выше за 2006 год в разрезе производителей, в натуральном выражении (тыс. км)
9 Структура российского рынка силовых кабелей на напряжение 1 кВ и выше за 2005 год в разрезе производителей, в натуральном выражении (тыс. км)
1 Емкость российского рынка силовых кабелей на напряжение 1 кВ и выше за период 2005 – 2011 года, в натуральном выражении (тыс. км)
2 Емкость российского рынка силовых кабелей на напряжение 1 кВ и выше за период 2005 – 2011 года, в натуральном выражении (тыс. км)
3 Финансовые показатели деятельности ОАО "Камский кабельный завод" за период 2007 – 2011 года (тыс. руб.)
4 Финансовые коэффициенты деятельности ОАО "Камский кабельный завод" за период 2007 – 2011 года
5 Финансовые показатели деятельности ООО "Торговый Дом «УНКОМТЕХ" за период 2007 – 2010 года (тыс. руб.)
6 Финансовые коэффициенты деятельности ООО "Торговый Дом "УНКОМТЕХ" за период 2006 – 2010 года
7 Финансовые показатели деятельности ОАО "Севкабель" за период 2007 – 2010 года (тыс. руб.)
8 Финансовые коэффициенты деятельности ОАО "Севкабель" за период 2006 – 2010 года
9 Финансовые показатели деятельности ОАО "Электрокабель" Кольчугинский завод" за период 2007 – 2010 года (тыс. руб.)
10 Финансовые коэффициенты деятельности ОАО "Электрокабель" Кольчугинский завод" за период 2006 – 2010 года
11 Финансовые показатели деятельности ЗАО "Завод "Энергокабель" за период 2007 – 2010 года (тыс. руб.)
12 Финансовые коэффициенты деятельности ЗАО "Завод "Энергокабель" за период 2006 – 2010 года
13 Финансовые показатели деятельности ЗАО "Кабельный завод "Кавказкабель" за период 2007 – 2011 года (тыс. руб.)
14 Финансовые коэффициенты деятельности ЗАО "Кабельный завод "Кавказкабель" за период 2007 – 2011 года
15 Финансовые показатели деятельности ЗАО "Томский кабельный завод" за период 2007 – 2010 года (тыс. руб.)
16 Финансовые коэффициенты деятельности ЗАО "Томский кабельный завод" за период 2006 – 2010 года
17 Финансовые показатели деятельности ЗАО "Самарская Кабельная Компания" за период 2007 – 2010 года (тыс. руб.)
18 Финансовые коэффициенты деятельности ЗАО "Самарская Кабельная Компания" за период 2006 – 2010 года
19 Финансовые показатели деятельности ЗАО "Завод Москабель" за период 2008 – 2010 года (тыс. руб.)
20 Финансовые коэффициенты деятельности ЗАО "Завод Москабель" за период 2005 – 2010 года
21 Финансовые показатели деятельности ЗАО "Завод "Людиновокабель" за период 2007 – 2010 года (тыс. руб.)
22 Финансовые коэффициенты деятельности ЗАО "Завод "Людиновокабель" за период 2006 – 2010 года.
Рынок кабелей в России в 2020-2025 гг. и прогноз на 2025-2034 гг.
АМИКО
68 000 ₽
Цены на кабель по состоянию на 09.01.2024
Нужные Люди
20 000 ₽
Маркетинговое исследование рынка кабельных компаундов на основе полиэтилена и полипропилена в РФ, 2022 г.; 2023 г.(оценочно)
АИПР (Агентство исследований промышленных и потребительских рынков)
75 000 ₽
Маркетинговое исследование рынка монтажных кабелей в РФ, 2022 г.
АИПР (Агентство исследований промышленных и потребительских рынков)
75 000 ₽
Статья, 21 сентября 2026
BusinesStat
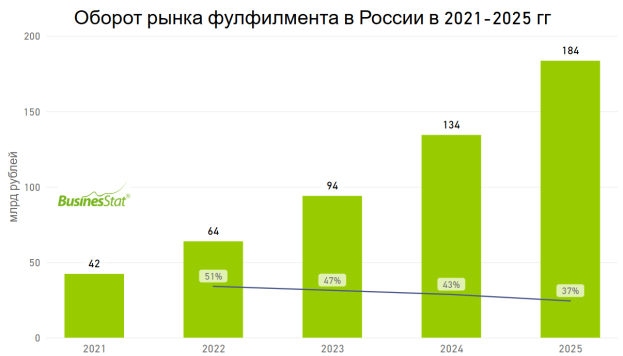
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.