Обзор РБК.research «Московский рынок интернет-торговли цветами 2013» является уникальным предложением на рынке и представляет собой аналитический отчет, в котором проанализированы основные тренды и тенденции развития рынка онлайн-торговли цветами и сопутствующей продукций в российской столице в 2012-2015 гг.
В исследовании детально проанализированы основные параметры московского рынка, включая оценку его объема и структуру. Также в исследовании представлен подробный обзор потребительского поведения москвичей в вопросах покупки свежих цветов в интернете. Выделены ключевые факторы, оказывающие влияние на выбор интернет-магазина по продаже цветочной продукции.
С целью определения актуальной ситуации на рынке была проведена ценовая сегментация интернет-магазинов, занимающихся продажей цветов в Москве, в результате чего были выделены компании с низкими, средними и высокими ценами на букеты. В то же время с помощью применения уникальной методики Gabor Granger была определена оптимальная средняя стоимость букета, которая позволит обеспечить интернет-магазинам, которые занимаются продажей цветов в Москве, оптимальное значение выручки.
Наконец, в исследовании представлен подробный анализ перспектив развития рынка интернет-торговли цветами, в том числе прогноз развития, а также основные рекомендации по улучшению положения для компаний, работающих на столичном рынке интернет-торговли цветами
Отчет содержит 4 таблицы и 36 графиков и диаграмм.
| Список диаграмм | 5 |
| Список таблиц | 7 |
| Московский рынок интернет-торговли цветами | 8 |
| Общее состояние российского рынка свежесрезанных цветов | 8 |
| Общее состояние рынка интернет-торговли цветами в Москве | 11 |
| Ценовая сегментация рынка | 20 |
| Ценовое предложение на столичном рынке интернет-торговли цветами | 20 |
| Оптимальная цена продажи 1 букета (с учетом стоимости доставки) | 27 |
| Анализ конкурентной среды | 30 |
| Характер конкуренции на рынке интернет-торговли цветами | 30 |
| Наиболее популярные интернет-магазины по продаже цветов | 32 |
| Доли крупнейших игроков на столичном рынке интернет-торговли цветами | 35 |
| Анализ перспектив развития рынка интернет-торговли цветами | 39 |
| Прогноз развития столичного рынка интернет-торговли цветами | 39 |
| Основные рекомендации по улучшению положения для компаний, работающих на столичном рынке интернет-торговли цветами | 48 |
| Описание крупнейших игроков российского рынка интернет-доставки цветов | 61 |
| ООО «Флорист.ру» | 61 |
| Краткая информация о компании | 61 |
| Продукция | 61 |
| Статистика посещений сайта | 62 |
| Руководство | 63 |
| Контактная информация | 63 |
| «Цветобаза» (ИП Анищенко Д.А.) | 64 |
| Краткая информация о компании | 64 |
| Продукция | 64 |
| Статистика посещений сайта | 64 |
| Контактная информация | 65 |
| «Flower-shop.ru» (ИП Курганова) | 66 |
| Краткая информация о компании | 66 |
| Продукция | 66 |
| Статистика посещений сайта | 67 |
| Контактная информация | 67 |
| «Донна Роза» | 68 |
| Краткая информация о компании | 68 |
| Продукция | 68 |
| Статистика посещений сайта | 68 |
| Контактная информация | 69 |
| «Хочу Букет» (ИП Сурма В.В.) | 70 |
| Краткая информация о компании | 70 |
| Продукция | 70 |
| Статистика посещений сайта | 70 |
| Контактная информация | 71 |
| «Floramarket.ru» (ООО «Галерея цветов») | 71 |
| Краткая информация о компании | 71 |
| Продукция | 71 |
| Статистика посещений сайта | 72 |
| Руководство | 73 |
| Контактная информация | 73 |
| «Доставка-цветы.ру» (ИП Голенцова В.Н.) | 74 |
| Краткая информация о компании | 74 |
| Продукция | 74 |
| Статистика посещений сайта | 74 |
| Контактная информация | 75 |
| OOO «Мир Экзотики» | 76 |
| Краткая информация о компании | 76 |
| Продукция | 76 |
| Статистика посещений сайта | 77 |
| Руководство | 78 |
| Контактная информация | 78 |
| «Фламинго.ру» (ИП Шампаров Д. Г.) | 78 |
| Краткая информация о компании | 78 |
| Продукция | 78 |
| Статистика посещений сайта | 79 |
| Руководство | 80 |
| Контактная информация | 80 |
| ООО «Счастливый букет» | 81 |
| Краткая информация о компании | 81 |
| Продукция | 81 |
| Статистика посещений сайта | 82 |
| Руководство | 82 |
| Контактная информация | 82 |
| ООО «Фловерти» | 83 |
| Краткая информация о компании | 83 |
| Продукция | 83 |
| Статистика посещений сайта | 84 |
| Руководство | 84 |
| Контактная информация | 84 |
| «Megaflowers» (ООО «Три цвета») | 85 |
| Краткая информация о компании | 85 |
| Продукция | 85 |
| Статистика посещений сайта | 86 |
| Руководство | 86 |
| Контактная информация | 86 |
| «Charlotte.ru» (ООО «Шарлотта») | 87 |
| Краткая информация о компании | 87 |
| Продукция | 87 |
| Статистика посещений сайта | 88 |
| Руководство | 89 |
| Контактная информация | 89 |
| «101 роза» (ИП Бычков В.Л.) | 89 |
| Краткая информация о компании | 89 |
| Продукция | 89 |
| Статистика посещений сайта | 89 |
| Контактная информация | 90 |
| Рис. 1. Объем российского рынка свежесрезанных цветов, 2011-2013 гг., млн. шт., млн. руб. | 8 |
| Рис. 2. Динамика объема импорта свежесрезанных цветов в Россию, 2011-2013 гг., млн. шт. | 9 |
| Рис. 3. Крупнейшие страны-импортеры свежесрезанных цветов, 2012 год, % от общего количества импортированных цветов | 9 |
| Рис. 4. Структура импорта, 2012 год, % от общего количества импортированных цветов | 10 |
| Рис. 5. Динамика импорта свежесрезанных цветов в Россию, 2011-2013 гг., млн. шт. | 10 |
| Рис. 6. Доля онлайн сегмента в обороте цветочного рынка столицы, % | 11 |
| Рис. 7. Доля товарного сегмента интернет-торговли в обороте розницы, 2011-2014 гг., % | 12 |
| Рис. 8. Доля товарного сегмента интернет-торговли (не включая продажу продуктов питания) в обороте непродовольственной розницы, 2011-2014 гг., % | 12 |
| Рис. 9. Рейтинг товаров, покупаемых в интернет-магазинах, по их популярности, 2013 г., % от опрошенных жителей Москвы, совершавших покупки товаров в интернет-магазинах | 13 |
| Рис. 10. Количество интернет-пользователей, проживающих в Москве, купивших за последний год (август 2012 г. - август 2013 г.) соответствующие виды товаров, тыс. чел. | 14 |
| Рис. 11. «Что в наибольшей степени привлекает Вас в покупках товаров через интернет?», % от опрошенных интернет-пользователей, совершавших покупки товаров в интернет-магазинах в 2010-2012 гг. | 15 |
| Рис. 12. «Укажите, пожалуйста, причины, по которым Вы решили приобрести цветы в интернете?», % от опрошенных жителей Москвы, совершавших покупку цветов в интернет-магазинах | 16 |
| Рис. 13. Причины, удерживающие жителей столицы от покупки цветов в интернет-магазинах, % от опрошенных жителей Москвы, не имеющих опыт покупки цветов в интернете | 18 |
| Рис. 14. Причины, удерживающие жителей столицы от покупки цветов в интернет-магазинах, % от опрошенных жителей Москвы, совершавших покупки цветов в интернете | 19 |
| Рис. 15. Ценовое предложение на столичном рынке интернет-торговли цветами, % | 21 |
| Рис. 16. Анализ ассортимента 36 интернет-магазинов доставки цветов, % от ассортимента соответствующих интернет-магазинов | 22 |
| Рис. 17. Анализ ассортимента 36 интернет-магазинов доставки цветов (продолжение), % от ассортимента соответствующих интернет-магазинов | 23 |
| Рис. 18. Доли респондентов, согласных приобрести букет цветов в интернет-магазине при соответствующей его цене с учетом стоимости доставки, 2013 г., % от респондентов, покупавших цветы в интернет-магазинах | 27 |
| Рис. 19. Динамики объема потенциальной выручки от продажи цветов, а также доли потенциальных покупателей в зависимости от цены букета (с учетом стоимости доставки), 2013 г., % от респондентов, покупавших цветы в интернет-магазинах | 28 |
| Рис. 20. Доли респондентов, согласных приобрести букет цветов в интернет-магазине при соответствующей его цене с учетом стоимости доставки, 2013 г., % от респондентов, НЕ покупавших цветы в интернет-магазинах | 28 |
| Рис. 21. Динамики объема потенциальной выручки от продажи цветов, а также доли потенциальных покупателей в зависимости от цены букета (с учетом стоимости доставки), 2013 г., % от респондентов, НЕ покупавших цветы в интернет-магазинах | 29 |
| Рис. 22. Месячная посещаемость некоторых интернет-магазинов по продаже цветов (среди жителей столицы) | 33 |
| Рис. 23. «Укажите, пожалуйста, каким образом Вы нашли интернет-магазин в котором приобрели цветы?», % от опрошенных жителей Москвы, совершавших покупку цветов в интернет-магазинах | 34 |
| Рис. 24. «На что Вы ориентировались при выборе интернет-магазина, в котором совершали покупку цветов?», % от опрошенных жителей Москвы, совершавших покупку цветов в интернет-магазинах | 35 |
| Рис. 25. Количество интернет-покупателей, млн. человек (18-54 лет, проживающих в городах России 100 тыс.+) | 40 |
| Рис. 26. Динамка показов по запросу «купить цветы» на Яндексе в Москве (сентябрь 2011 - август 2013), шт. | 41 |
| Рис. 27. Динамка показов по запросу «купить цветы +в интернете» на Яндексе в Москве (сентябрь 2011 - август 2013), шт. | 42 |
| Рис. 28. Доли интернет-пользователей, готовых или не готовых приобрести цветы в интернет-магазинах | 43 |
| Рис. 29. Динамика месячной аудитории интернета в Москве, август 2006 г. - август 2013 г., млн. чел. (старше 12 лет), % | 44 |
| Рис. 30. Динамика недельной аудитории интернета в Москве, август 2009 г. - август 2013 г., млн. чел. (старше 12 лет), % | 44 |
| Рис. 31. Стаж пользования интернетом среди жителей столицы, август 2009 г., август 2011 г., август 2013г., % от месячной аудитории интернета в Москве (старше 12 лет) | 45 |
| Рис. 32. Половозрастная структура месячной аудитории интернета в Москве, тыс. чел. (с тарше 12 лет) | 45 |
| Рис. 33. Динамика изменения ВВП страны, 2004-2016 гг., млрд. руб., % | 46 |
| Рис. 34. Динамика изменения оборота розничной торговли РФ, 2004-2016 гг., млрд. руб., % | 46 |
| Рис. 35. Динамика изменения реальных располагаемых доходов населения РФ, 2004-2016 гг., % | 47 |
| Рис. 36. Структура столичного рынка интернет-торговли цветами, % от общего количества проданных букетов за соответствующие года | 48 |
| Табл. 1. Ассортимент 35 интернет-магазинов доставки цветов, шт. (количество букетов) | 24 |
| Табл. 2. Доли крупнейших интернет-магазинов, продающих цветы на столичном рынке, % от объема столичного рынка онлайн-торговли цветами | 36 |
| Табл. 3. Доли крупнейших интернет-магазинов, продающих цветы на столичном рынке, % от общего количества реализованных букетов | 37 |
| Табл. 4. Доли рынка крупнейших интернет-магазинов, продающих цветы на столичном рынке, в различных ценовых сегментах, % от общего количества реализованных букетов | 38 |
Маркетинговое исследование потребительских предпочтений на рынке искусственных цветов и растений
Компания Гидмаркет
299 000 ₽
Продажи смартфонов на маркетплейсах 2024
РБК Исследования рынков
55 000 ₽
Продажи мужской обуви на маркетплейсках 2024
РБК Исследования рынков
55 000 ₽
Продажи ноутбуков на маркетплейсах 2024
РБК Исследования рынков
55 000 ₽
Онлайн-продажи автозапчастей и автоаксессуаров в России продолжают быстро расти. По оценкам «АКИТ», в 2024 году объем e-commerce-продаж в сегменте увеличился более чем в два раза — на 125,8%, достигнув 623,6 млрд. руб. По итогам первого полугодия 2025 года показатель составил уже 356,1 млрд. руб., что указывает на сохранение высокой роли онлайн-канала в покупке автотоваров.
Интерес пользователей к покупкам автозапчастей также остается высоким. По данным поисковой статистики Яндекса, в марте 2026 года число запросов «магазин автозапчастей» выросло на 26,7% по сравнению с предыдущим месяцем и приблизилось к 200 тыс. При этом динамика запросов остается сезонной: более высокие значения часто фиксируются весной и летом, а минимальные показатели за рассматриваемый период наблюдались в феврале 2026 года.
География спроса отражает концентрацию автомобильного рынка в крупнейших регионах. По числу запросов лидировали Москва и Московская область, Санкт-Петербург и Ленинградская область, Краснодарский край, Свердловская и Нижегородская области. При этом наибольшей региональной популярностью за последний месяц характеризовались Республика Тыва, Белгородская, Псковская, Орловская и Тамбовская области.
В разрезе запросов по маркам автомобилей лидировали запчасти для Toyota: в марте 2026 года россияне использовали соответствующий запрос более 36 тыс. раз. Среди более чем 50 проанализированных запросов по маркам за год наиболее заметный прирост показали бренды OMODA, GAC и HAVAL. Это отражает постепенное изменение структуры интереса к автозапчастям вслед за трансформацией российского автопарка и ростом присутствия китайских марок. Примечательно, что наибольшее снижение за год показали запросы, связанные с запчастями для марок Cadillac, «Москвич» и «Жигули».
Рынок онлайн-продаж автозапчастей и автоаксессуаров в России активно развивается: e-commerce становится одним из важных каналов покупки, а поисковый спрос отражает как сезонность обслуживания автомобилей, так и изменения в структуре автопарка. Дальнейшее развитие сегмента будет зависеть от ассортимента онлайн-площадок, логистики, ценовой конкуренции и способности продавцов закрывать спрос по новым и уже массовым автомобильным брендам. Получить детальную информацию о развитии рынка можно в восьмой волне исследования «AnalyticResearchGroup» «Интернет-торговля в России: автозапчасти, автотовары», выпущенной в апреле 2026 года.
Статья, 2 октября 2026
BusinesStat (БизнесСтат)
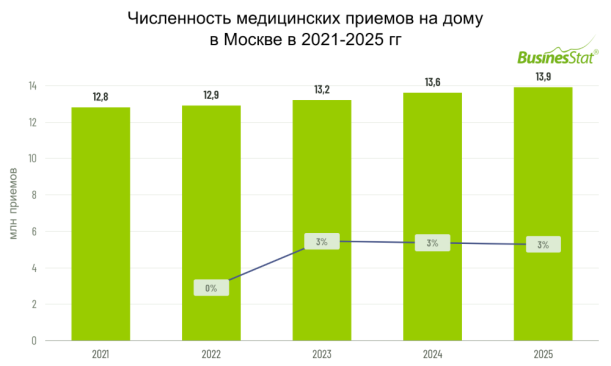
За 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло 13,9 млн в 2025 г.
Главным долгосрочным стимулом стало стремительное старение населения столицы, а также включение в систему ОМС новых видов домашней помощи.
По данным «Анализа рынка медицинских услуг на дому в Москве», подготовленного BusinesStat в 2026 г, за 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло к концу периода 13,9 млн.
Статья, 1 октября 2026
Компания Гидмаркет
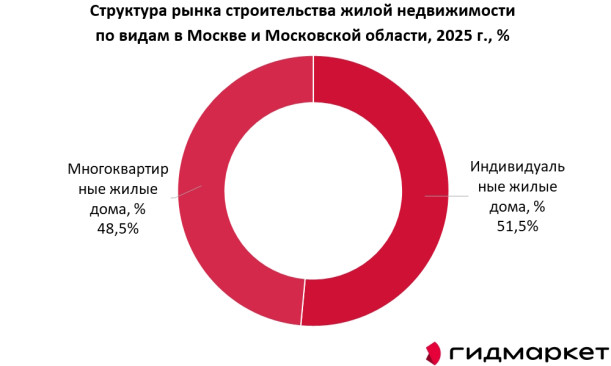
Об отличиях рыночной структуры в жилищном строительстве Москвы и Подмосковья
В регионе в 2025 году введено 19,9 млн кв. м жилья, но за общим объемом скрывается принципиально разная структура строительства в Москве и Московской области
Рынок строительства жилой недвижимости Москвы и Московской области остается крупнейшим региональным рынком России. По данным Единой информационной системы жилищного строительства, в 2025 году в столичном регионе введено 19,9 млн кв. м жилья. При этом Москва и Подмосковье демонстрируют противоположные структурные тренды.