Настоящее исследование представляет собой маркетинговый анализ рынка телекоммуникационных систем России, динамику его развития с детализацией по сегментам.
Рынок телекоммуникационных систем предоставляет услуги:
Период исследования 2010 – 2015 гг.
Актуальность исследования 2016 г.
Объект и предмет исследования
Объектом исследования являются услуги, предоставляемые операторами рынка телекоммуникационных систем России. Исследование учитывает тенденции рынка телекоммуникационных систем России и особенности его формирования, возникшие вследствие ряда специфических географических характеристик страны, анализирует направления дальнейшего развития рынка данных услуг.
Предметом исследования являются тенденции рынка телекоммуникационных систем; основные участники: конкуренты, потребители.
Цель исследования: описание российского рынка телекоммуникационных систем.
Задачи исследования:
Методологические комментарии
Основные блоки исследования:
Обзор российского рынка телекоммуникационных систем
Конкурентный анализ на рынке телекоммуникационных систем в РФ
Анализ производства услуги в РФ
Анализ потребления на рынке телекоммуникационных систем
Перспективы развития рынка телекоммуникационных систем до 2018 года
Прогноз потребления услуг, предоставляемых рынком телекоммуникационных систем, до 2018 года
Выводы и рекомендации
Источники информации
Базы данных государственных органов статистики
Базы данных федеральной налоговой службы
Базы данных федеральной таможенной службы
Открытые источники (сайты, порталы)
Отчетность эмитентов
Сайты компаний
Опросы участников рынка
Архивы СМИ
Региональные и федеральные СМИ
Инсайдерские источники
Специализированные аналитические порталы
1. ОБЗОР РОССИЙСКОГО РЫНКА ТЕЛЕКОММУНИКАЦИОННЫХ СИСТЕМ
1.1. Основные характеристики рынка
1.2. Динамика объема и ёмкости рынка в 2010 – 2015 гг.
1.3. Оценка текущих тенденций и перспектив развития рынка
1.4. Оценка факторов, влияющих на рынок телекоммуникационных систем РФ
2. КОНКУРЕНТНЫЙ АНАЛИЗ НА РЫНКЕ ТЕЛЕКОММУНИКАЦИОННЫХ СИСТЕМ РФ
2.1. Насыщенность рынка
2.2. Крупнейшие игроки на рынке телекоммуникационных систем РФ
2.3. Доли на рынке крупнейших конкурентов
2.4. Условия работы компаний-конкурентов (условия оплаты, поставки)
2.5. Профили основных игроков
3. АНАЛИЗ ПРОИЗВОДСТВА УСЛУГИ В РФ
3.1. Объём и динамика производства услуги в 2010 – 2015 гг.
3.2. Сегментация производства
3.2.1. Сегментация по видам услуг
3.2.2. Сегментация по регионам
4. АНАЛИЗ ПОТРЕБЛЕНИЯ РЫНКА ТЕЛЕКОММУНИКАЦИОННЫХ СИСТЕМ
4.1. Динамика объёма потребления в РФ
4.2. Характеристика основных потребителей
4.3. Структура рынка
4.3.1. Структура рынка по ассортименту услуг
4.3.2. Структура рынка по отраслям потребления услуг
4.4. Ценовая политика рынка
5. ПЕРСПЕКТИВЫ РАЗВИТИЯ РЫНКА ТЕЛЕКОММУНИКАЦИОННЫХ СИСТЕМ ДО 2018 ГОДА
6. ПРОГНОЗ ПОТРЕБЛЕНИЯ ДО 2018 ГОДА
7. ВЫВОДЫ И РЕКОМЕНДАЦИИ
Диаграмма 1. Динамика объёма рынка связи и ВВП в России, 2002 – 2015 гг.
Диаграмма 2. Доля затрат на телекоммуникации в структуре ВВП, 2014г., %
Диаграмма 3. Темп прироста объёмов рынка связи РФ 2000 – 2015 гг.
Диаграмма 4. Динамика объёма основных сегментов рынка связи РФ
Диаграмма 5. Темпы прироста ВВП в России за период 2003 – 2015 гг., прогноз до 2030 г.
Диаграмма 6. Объёмы выручки 30 крупнейших телеком-операторов РФ (млрд руб.)
Диаграмма 7. Темп роста выручки 30 крупнейших телеком-операторов РФ (%)
Диаграмма 8. Динамика абонентской базы ОАО «Ростелеком» по сегментам услуг, 2008 – 2015 гг.
Диаграмма 9. Доли рынка операторов мобильной связи, 2015 г.
Диаграмма 10. Доли рынка операторов фиксированной телефонии, 2015 г.
Диаграмма 11. Доли рынка операторов ШПД, 2015 г.
Диаграмма 12. Доли рынка операторов платного телевидения, 2015 г.
Диаграмма 13. Доли рынка операторов телеком-рынка по доходам, 2015 г.
Диаграмма 14. Структура инвестиций ОАО «Ростелеком», 2014 г.
Диаграмма 15. Объёмы и динамика инвестиций операторов-лидеров рынка
Диаграмма 16. Сегментация производства по виду услуг, 2000 г., доли в %
Диаграмма 17. Сегментация производства по виду услуг, 2010 г., доли в %
Диаграмма 18. Сегментация производства по виду услуг, 2015 г., доли в %
Диаграмма 19. Сегментация производства ОАО «Ростелеком» по виду услуг, 2015 г., доли в %
Диаграмма 20. Доли регионов России в потреблении интернет-трафика, 2015 г.
Диаграмма 21. Динамика объёма потребления услуг связи населением , 2000 – 2015 гг.
Диаграмма 22. Динамика объёма потребления услуг связи юридическими лицами
Диаграмма 23. Динамика прироста объёмов потребления услуг связи , 2010 – 2014 гг.
Диаграмма 24. Объёмы выручки от VAS-услуг, 2012 – 2015 гг.
Диаграмма 25. Глубина проникновения мобильного интернета, РФ
Диаграмма 26. Структура пользователей интернета по типам населенных пунктов
Диаграмма 27. Структура спроса населения на госуслуги (2015 г.)
Диаграмма 28. Потребление услуг связи юрлицами и населением (2015 г.)
Диаграмма 29. Доли потребления услуг связи населением и юрлицами
Диаграмма 30. Структура рынка мобильных услуг, 2015 г. РФ
Диаграмма 31. Доли потребления сегментов рынка телекоммуникационных систем, 2015 г.
Диаграмма 32. Прогноз снижения доходов от SMS и MMS с 2013 г. до 2017 г.
Диаграмма 33. Распределение площадок ЦОД по регионам
Диаграмма 34. Структура выручки от онлайн-видеосервисов, РФ, 2015 г.
Диаграмма 35. Отрасли, применяющие M2M SIM-карты, «МТС»
Диаграмма 36. Основные отрасли потребления услуг компании МТС и структура их спроса на основе анализа начислений по основным услугам, 2015 г., %
Диаграмма 37. Цена ШПД в пересчете на 1 Мб/с; снижение цены за 2013 г. в %
Диаграмма 38. Среднегодовые темпы прироста выручки по ключевым сегментам телекоммуникационного рынка за период 2009 – 2015 гг. и прогноз до 2018 г.
Диаграмма 39. Объём рынка связи Российской Федерации и прогноз до 2018 г.
Таблица 1. Темп прироста абонентов доступа в интернет, 2014 – 2015 гг.
Таблица 2. Факторы, влияющие на рынок телекоммуникационных систем РФ
Таблица 3. Крупнейшие телекоммуникационные компании России
Таблица 4. Абонентская база ШПД и платного ТВ операторов «МТС» и «Ростелеком»
Таблица 5. Профиль деятельности основных операторов телеком-индустрии
Таблица 6. Объём и динамика производства услуг связи РФ
Таблица 7. Темп роста трафика услуги мобильной передачи данных
Таблица 8. Критерии выбора поставщиков телеком-услуг
Таблица 9. Крупнейшие коммерческие ЦОДы в РФ, на 2015 г.
Таблица 10. Крупнейшие поставщики SaaS в России, на 2015 г.
Таблица 11. Использование видов связи по отраслям
Таблица 12. Примеры российских проектов в сфере мобилизации
Исследование чатов для обслуживания бизнес-клиентов в банках России. Май, 2026
AnalyticResearchGroup (ARG)
190 000 ₽
Рынок HR-TECH
Ресурс Мониторинг
70 000 ₽
Рынок телекоммуникационных и цифровых решений
Ресурс Мониторинг
70 000 ₽
Анализ рынка систем умного дома в России в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat (БизнесСтат)
153 300 ₽
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
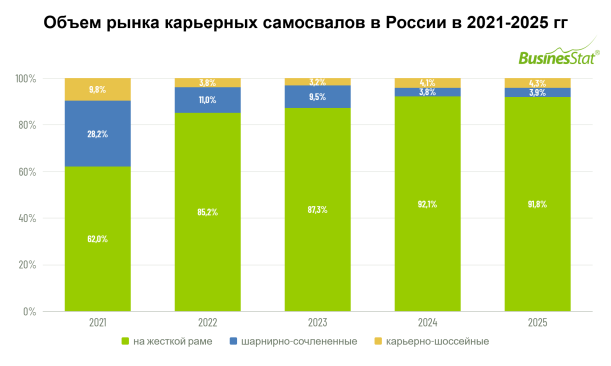
В 2021-2025 гг в структуре рынка карьерных самосвалов в России преобладают классические машины на жесткой раме, увеличив долю с 62% до 92%.
Рост связан с их экономической эффективностью при больших объемах перевозок и развитием карьерной инфраструктуры, тогда как шарнирно-сочлененная техника остается нишевым инструментом для сложных услов
По данным «Анализа рынка карьерных (внедорожных) самосвалов в России», подготовленного BusinesStat в 2026 г, В 2021-2025 гг классические машины на жесткой раме преобладали в структуре рынка карьерных самосвалов в России, увеличив долю с 62% до 92%, в то время как карьерно-шоссейная и шарнирно-сочлененная техника выполняли роль гибких инструментов для работы в сложных условиях.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
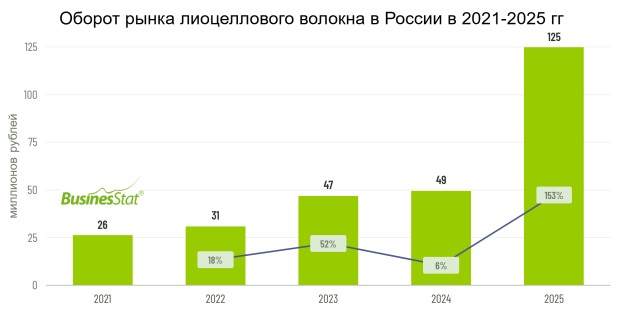
Оборот рынка лиоцеллового волокна в России за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.
Росту способствовали переориентация на доступное китайское сырье и расширение применения лиоцелла в сегментах нетканых материалов и медицины.
По данным «Анализа рынка лиоцеллового волокна в России», подготовленного BusinesStat в 2026 г, оборот данного рынка в стране за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
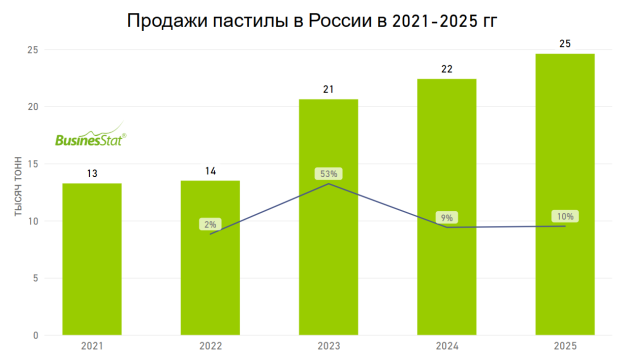
За 2021-2025 гг продажи пастилы в России выросли на 86%: с 13,3 до 24,6 тыс тонн.
Рост потребления связан с трендом на натуральные сладости и частичным переключением покупателей с более дорогих кондитерских изделий, например, шоколада.
По данным «Анализа рынка пастилы в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг продажи пастилы в России выросли на 86%: с 13,3 до 24,6 тыс т.