Настоящее исследование представляет собой маркетинговый анализ рынка прицепной техники России, и в частности отрасли полуприцепов.
Период исследования 2014 – 2018 гг.
Актуальность исследования 2014 г.
Объект и предмет исследования
Объектом исследования являются полуприцепы, представленные на рынке России. В исследовании рассматриваются состояние и характеристики рынка прицепов и полуприцепов, крупнейшие отечественные и зарубежные игроки, характеристики производства, а также особенности потребления.
Предметом исследования являются тенденции рынка прицепов и полуприцепов, основные участники: конкуренты, потребители.
Цель исследования: описание российского рынка услуг строительного проектирования.
Задачи исследования:
Методологические комментарии
Основные блоки исследования:
Обзор рынка полуприцепов в России 2013г.
Производственные показатели рынка прицепной техники
Конкурентный анализ на рынке полуприцепов
Оценка факторов, влияющих на рынок
Анализ потребления услуг и критерии выбора поставщика
Перспективы развития рынка до 2018 года
Рекомендации и выводы
Источники информации
Базы данных государственных органов статистики
Базы данных федеральной налоговой службы
Базы данных федеральной таможенной службы
Открытые источники (сайты, порталы)
Отчетность эмитентов
Сайты компаний
Опросы участников рынка
Архивы СМИ
Региональные и федеральные СМИ
Инсайдерские источники
Специализированные аналитические порталы
Часть 1. Обзор рынка полуприцепов в России 2013г.
1.1. Основные характеристики рынка
1.2. Анализ конкурентов
1.3. Оценка факторов, влияющих на рынок
1.4. Объем производства
1.5. Динамика объема и емкости рынка
Часть 2. Анализ потребления
2.1. Анализ потребительских предпочтений
2.2. Структура рынка по отраслям потребления
Часть 3. Прогноз тенденций на рынке до 2018 г.
Часть 4. Рекомендации и выводы
Диаграмма 1. Динамика роста количества транспортных средств в РФ за 2004-2012 гг.
Диаграмма 2. Основные показатели емкости и роста рынка прицепной техники, рост в 2011 г. к 1999 г., %
Диаграмма 3. Соотношение отечественных и импортных комплектующих среди российских производителей, %
Диаграмма 4. Динамика продаж отечественных полуприцепов в РФ, 2010-2013 гг.
Диаграмма 5. Динамика грузоперевозок от полугодия к полугодию, 2012-2013, млн. тонн
Диаграмма 6. Грузооборот от полугодия к полугодию, 2012-2013 гг., млрд. ткм.
Диаграмма 7. Доли производителей прицепов и полуприцепов в России и СНГ, 2012 г., %
Диаграмма 8. Доля импорта в РФ, 2010 г., %
Диаграмма 9. Динамика роста внутреннего производства прицепов и полуприцепов по сегментам, 2010-2011 гг., ед.
Диаграмма 10. Динамика роста внутреннего производства прицепов и полуприцепов для легковых и грузовых автомобилей, 2010-2011 гг., ед.
Диаграмма 11. Объем производства в РФ, 2010-2013 гг., ед.
Диаграмма 12. Динамика объема и емкости рынка, 2010-2013 гг., ед.
Диаграмма 13. Динамика объема и емкости рынка,2011-2013 гг., %
Диаграмма 14. Динамика ёмкости рынков грузовых автомобилей и прицепов в России, 2008-2015 гг., тыс штук
Диаграмма 15. Доли товарных сегментов в общем объеме рынка прицепов, 2012 г., %
Диаграмма 16. Классификация полуприцепов по долям продаж на рынке РФ, 2012 г, %
Диаграмма 17. Матрица потребительских предпочтений*
Диаграмма 18. Структура рынка по отраслям потребления, 2013 г., %
Диаграмма 19. Открытые тендера с ценой контракта свыше 10 млрд. рублей, грузовая техника и прицепы, в количественном выражении по областям, 2013-2014 гг., %
Диаграмма 20. Открытые тендера с ценой контракта свыше 10 млрд. рублей, грузовая техника и прицепы, в денежном выражении по областям, 2013-2014 гг., %
Диаграмма 21. Динамика роста основных экономических показателей, в % к 2010 г.
Таблица 1. Анализ конкурентов компании ООО МЗ «Тонар»
Таблица 2. Динамика производства в машиностроительных отраслях и подотрослях, %
Таблица 3. Конкурентные преимущества отечественных производителей полуприцепов
Таблица 4. Конкурентные преимущества зарубежных производителей полуприцепов
Таблица 5. Рынки сбыта и их доли потребления
Таблица 6. Открытые тендера с ценой контракта свыше 10 млрд. рублей, грузовая техника и прицепы, 2013-2014 гг.
Анализ рынка прицепов и полуприцепов в РФ, текущее состояние и прогноз по 2029 г. С разбивкой.
ROIF EXPERT
81 900 ₽
Маркетинговое исследование рынка прицепов и полуприцепов в России 2016-2022 гг. Прогноз на 2022-2026 гг. Август 2022.
ТК Солюшнс
95 900 ₽
Маркетинговое исследование рынка домов-автоприцепов (кемперов) в России 2017-2021 гг., прогноз до 2026 г. (с обновлением)
Компания Гидмаркет
199 000 ₽
Рынок грузовых прицепов в России - 2019. Показатели и прогнозы
TEBIZ GROUP
89 900 ₽
Статья, 16 ноября 2026
NeoAnalytics
Анализ российского рынка витаминов, БАДов, пребиотиков, пробиотиков для домашних животных: итоги 2025 г., прогноз до 2030 г.
В сентябре 2026 года исследовательская компания NeoAnalytics завершила проведение маркетингового исследования российского рынка витаминов, БАДов, пребиотиков, пробиотиков для домашних животных.
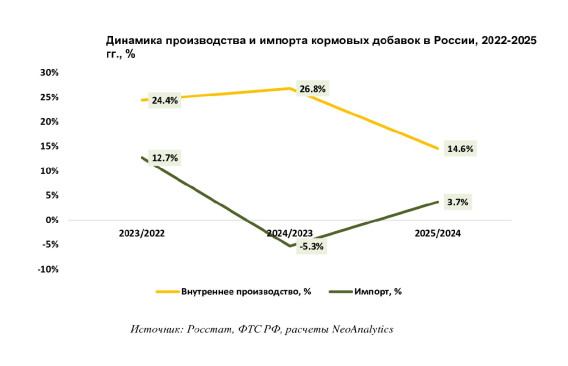
В ходе исследования, проведенного NeoAnalytics на тему «Российский рынок витаминов, БАДов, пребиотиков, пробиотиков для домашних животных: итоги 2025 г., прогноз до 2030 г.», выяснилось, что в последние три года динамика внутреннего производства была более впечатляющей по сравнению с импортом.
По данным «Анализ рынка стальных труб в России – 2027», подготовленного Tebiz, доля сварных труб большого диаметра для нефте- и газопроводов в российском выпуске сократилась с 25,8% в 2022 году до 10,9% в 2026-м. Одновременно доля сварных труб некруглого сечения выросла с 6,2% до 13,9%: рынок смещается от магистральных проектов к массовой застройке.
Статья, 13 ноября 2026
Компания Гидмаркет
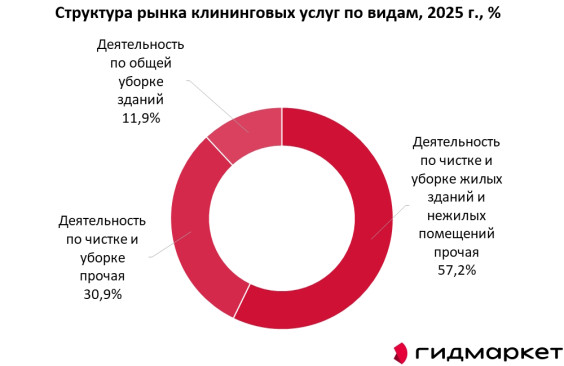
Как устроен спрос на рынке клининговых услуг
Уборка помещений формирует основную часть рынка клининга, а специализированные услуги и общая уборка дополняют картину спроса
Рынок клининговых услуг в России остается крупным и динамичным сегментом сферы сервиса. По итогам 2025 года его объем превысил 500 млрд руб. В отрасли работает более 40 тысяч компаний и индивидуальных предпринимателей, а услугами пользуются как организации, так и частные лица. Структура рынка по видам услуг показывает, какие направления формируют основную часть спроса.