30 000 ₽
Демоверсия
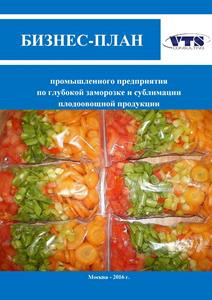
Бизнес-план промышленного предприятия по глубокой заморозке и сублимации плодоовощной продукции (с финансовой моделью)
Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
VTSConsulting

Бизнес-план промышленного предприятия по глубокой заморозке и сублимации плодоовощной продукции (с финансовой моделью)

Дата выпуска: 11 января 2016
Количество страниц: 102
Срок предоставления работы: 1 день
ID: 39087
30 000 ₽
Демоверсия
Описание Содержание Выпуски
Описание

Адаптация данного бизнес-плана возможна под любой проект на территории России, Украины и стран СНГ.

К данному бизнес-плану прилагается финансовая модель в отдельном файле, которая позволяет с легкостью выстроить новый финансовый план методом ввода соответствующих данных.

***

Описание бизнес-плана


Идея и суть проекта: создание производственного комплекса (склада) по хранению, глубокой переработке и оптовой продаже сельскохозяйственной и плодоовощной продукции.


Специфика деятельности:

  1. Закупка и последующий сбыт сельскохозяйственной продукции – «борщевого набора» – капуста, картофель, свекла, лук репчатый, морковь после переработки: чистка/заморозка.
  2. Закупка и последующий сбыт фруктовой продукции (клубника и яблоки) после переработки: сублимация.


Производственные зоны:

На производственных площадях предполагается разместить зоны, предусматривающие следующие технологические процессы по глубокой переработке овощей (заморозка и сублимирование).


Поставки и сбыт: поставки продукции для реализации проекта осуществляются путем закупки овощей у местных сельскохозяйственных производителей с полей. Последующий сбыт осуществляется через национальные и региональные торговые сети оптом.


Хранение продукции: продукция между этапами хранится в специально спроектированных складах, оборудованных согласно требованиям хранения овощных культур.


Целевая аудитория: крупный оптовый покупатель, торговые сети.


Конкурентная среда проекта:

  • категория 1 – оптовые базы, основным видом деятельности которых являются услуги по оптовой торговле непроработанными овощами;
  • категория 2 – оптовые базы, помимо основных услуг предоставляющие услуги автоперевозок (грузовой транспорт), то есть деятельность данных компаний позволяет наряду с хранением и продажей продукции осуществить доставку продукции потребителю по цепи (торговым сетям);
  • категория 3 – предприятия, производящие и/или реализующие замороженную и сублимированную плодоовощную продукцию.


Финансовые показатели проекта:

Показатель

Ед. изм.

Значение

Необходимые инвестиции

руб.

***

NPV

руб.

***

IRR

%

***

Срок окупаемости

лет

***

Дисконтированный срок окупаемости

лет

***


Выдержки из исследования

Тенденции и развитие АПК России

Современное состояние российского сельского хозяйства и агропродовольственных рынков не позволяет обеспечить население страны продовольствием в должном объеме за счет собственных ресурсов. Сохраняется высокий уровень зависимости от импорта продуктов питания. Значимость вопросов формирования и регулирования продовольственного баланса РФ возросла до уровня приоритетных задач государства.

Отечественное сельское хозяйство сохраняет специфичную, нетипичную по мировым меркам организационную структуру. Его отличает многоукладность. Необычайно большую роль в сравнении со странами аналогичного уровня экономического развития играют личные подсобные хозяйства населения, которые постепенно сокращают объемы аграрной деятельности, но все еще обеспечивают более ***% производства сельхозпродукции.

Кроме того, исключительно большую роль в структуре производства занимают крупные хозяйства (около ***% общего объема и более ***% коммерческого производства). Позицию наиболее значительных и инвестиционно активных игроков, а также главных бенефициаров господдержки сохраняют крупнейшие образования – агрохолдинги, которые за рубежом, в отличие от России, практически не вовлечены непосредственно в сельскохозяйственную деятельность.

В 2013 году, по данным Росстата, доля сельского хозяйства и пищевой промышленности в структуре ВВП составила ***%. Рост отрасли в последние годы отличается стабильностью, то есть не повторяет макроэкономическую динамику. За январь-сентябрь 2014 года производство в сельском хозяйстве выросло на ***% по отношению к соответствующему периоду предыдущего года, что является наилучшим показателем среди ключевых направлений национальной экономики. В немалой степени высокий показатель связан с благоприятными погодными условиями и высокими урожаями культур открытого грунта.

Валовой сбор зерна в Российской Федерации в 2014г., по предварительным данным, составил 103,8 млн. тонн (в весе после доработки), что на ***% больше уровня предыдущего года.

В 2014г. снизился валовой сбор основных технических культур: сахарной свеклы (на ***%) и семян подсолнечника (на ***%), что обусловлено снижением урожайности этих культур, а также сокращением убранных площадей подсолнечника (на ***%) по сравнению с уровнем предыдущего года. Валовые сборы картофеля и овощей увеличились на ***% и ***% соответственно за счет роста урожайности. Производство льноволокна сократилось (на ***%) за счет снижения убранных площадей (на ***%) при росте урожайности (на ***%).

Производство картофеля и овощей сосредоточено в хозяйствах населения, которыми в 2014г. выращено ***% общего сбора картофеля и ***% овощей (в 2013г. – соответственно ***% и ***%) – диаграмма ниже.

Реализация продукции. В 2014г., возросла продажа основных продуктов сельского хозяйства всеми сельхозпроизводителями. В хозяйствах всех категорий, по расчетам, реализовано по всем каналам ***млн. тонн зерна (***% к уровню 2013г.), ***млн. тонн картофеля (***%),***млн. тонн овощей (***%),***млн. тонн скота и птицы (в живом весе) (***%),***млн. тонн молока (***%),***млрд. штук яиц (***%).

Современные тенденции развития АПК РФ с учетом влияния экономических и политических факторов

Важно отметить также зависимость российских производителей от иностранных поставщиков из стран, использующих санкции в отношении России в 2014 году.

Прекращение поставок не может быть быстро замещено собственной продукцией или товарами из дружественных государств (это касается производства овощеуборочных комбайнов, сложного оборудования для животноводческого комплекса, генетического материала для свиноводства, птицеводства, большинства технических культур).

Наиболее актуальным ввиду запрета на ввоз плодоовощной продукции из стран ЕС становится вопрос об импортозамещении в производстве овощей, в том числе закрытого грунта.

Российский тепличный рынок в последние годы характеризовался небольшим ростом – площадь теплиц за 2010-2013 гг. выросла на ***%, производство овощей закрытого грунта – на ***% (до *** тыс. тонн).

Тем не менее, обеспеченность собственным производством по основной продукции в России крайне мала – по свежим огурцам российское производство покрывает около ***% рынка, по томатам – всего ***%.

Что касается овощеводства открытого грунта, то развитие данного сектора за счет импортозамещения может быть очень ограниченным: всего около 10% (если учитывать производство в личных хозяйствах населения) потребления овощей приходится на импортные поставки.

Тем не менее, часть импортной продукции овощеводства приходит в Россию в виде переработанной продукции – замороженный картофель и овощи, капуста, лук, морковь вне сезона (зима, весна), в то время как отечественные производители просто теряют часть производимой продукции.

В последние годы сформировалась устойчивая структура продовольственного импорта, в которой лидирующие позиции занимает мясо (порядка ***% всего продовольственного импорта), фрукты (***%) и овощи (***%), молочная (10%) и алкогольная (8%) продукция.

Около ***% импорта в стоимостном выражении приходится на 8 крупных товарных групп – диаграмма…

Выводы: политические и макроэкономические события, произошедшие в 2014 году (конфликт со странами Запада, последующее введение продовольственного эмбарго и девальвация рубля), в целом имеют для отрасли благоприятный эффект:

1. Эмбарго на импорт продукции из стран, использующих санкции против России (ЕС, США), коснулось порядка ***% импорта и привело к росту цен на внутреннем рынке и доходности в сегментах агробизнеса, где были широко представлены зарубежные аналоги российской продукции. В первую очередь данный эффект проявится в секторах молочного скотоводства, свиноводства, птицеводства, производстве овощей закрытого грунта и сахароносов.

2. Девальвация рубля привела к снижению относительной (в долларовом выражении) стоимости услуг и товаров естественных монополий – природного газа, электроэнергии, железнодорожных перевозок (в меньшей степени сказанное относится к регулируемому рынку моторных топлив, в частности дизтоплива). Этот эффект повышает конкурентоспособность отечественных аграриев в сравнении с иностранными фермерами. В особенности значительным он может оказаться для тепличного хозяйства.

Схожий позитивный эффект будет выражаться в снижении стоимости ряда других крупных статей затрат – в частности оплаты труда.

  1. Небольшое снижение покупательной способности населения в рублевом эквиваленте (с учетом инфляции) и значительное – в долларовом, приведет к естественному замещению части относительно дорогих импортных продуктов питания отечественными аналогами.


Развернуть
Содержание

Перечень таблиц, диаграмм................................................................................... 4

Резюме..................................................................................................................... 6

Раздел 1. Описание проекта................................................................................... 8

1.1. Описание категорий продукции...................................................................... 9

Раздел 2. Анализ рынка....................................................................................... 12

2.1. Тенденции и развитие АПК России.............................................................. 12

2.1.2. Современные тенденции развития АПК РФ с учетом влияния экономических и политических факторов........................................................................................ 15

2.2. Состояние АПК Московской области........................................................... 19

2.2.1. Соотношение объемов производства и объемов потребления основных категорий продовольственной продукции............................................................................ 24

2.2.2. Структура посевных площадей................................................................. 26

2.3. Ценовая политика АПК................................................................................. 29

2.4. Состояние сегмента переработки плодоовощной продукции..................... 32

2.4.1. Спрос на плодоовощную продукцию различной переработки............... 34

2.4.2. Потребительские предпочтения в секторе овощной продукции.............. 37

2.5. Анализ сырьевой базы России...................................................................... 41

Раздел 3. Конкурентная среда и поставщики...................................................... 44

3.1. Поставщики проекта...................................................................................... 44

3.2.  Конкурентное окружение............................................................................. 46

Раздел 4. Маркетинг проекта............................................................................... 53

4.1. Сбыт продукции Проекта (торговые сети)................................................... 53

4.2. Процесс закупки фруктов и овощей торговыми сетями.............................. 58

Раздел 5. Организационный план........................................................................ 60

Раздел 6. Производственный план....................................................................... 61

6.1. Здание по проекту.......................................................................................... 61

6.2. Производственная программа...................................................................... 63

6.3. Оснащение помещений.................................................................................. 63

Раздел 7. Финансовый план................................................................................. 68

7.1. Допущения проекта....................................................................................... 68

7.2. Цены............................................................................................................... 70

7.3. Сезонность проекта....................................................................................... 71

7.4. Объемы закупки и продаж............................................................................ 72

7.5. Выручка......................................................................................................... 73

7.6. Персонал........................................................................................................ 75

7.7. Затраты........................................................................................................... 75

7.8. Налоги............................................................................................................ 78

7.9. Капитальные вложения.................................................................................. 78

7.10. Отчет о прибыли и убытках........................................................................ 80

7.12. Отчет о движении денежных средств.......................................................... 90

7.13. Денежные потоки......................................................................................... 91

7.14. Показатели экономической эффективности................................................ 91

Раздел 8. Анализ чувствительности проекта....................................................... 94

ИНФОРМАЦИЯ О КОМПАНИИ «VTSConsulting»........................................ 103


Развернуть
Выпуски
В этой вкладке вы можете посмотреть и приобрести все предыдущие выпуски данного исследования
Развернуть
Материалы по теме
Статья, 20 ноября 2026 AnalyticResearchGroup (ARG) B2B-промо в банках: как скидки, партнерские сервисы и геймификация работают на привлечение клиентов Аналитики «ARG» детально изучили банковские промо для бизнеса и выяснили, как банки используют скидки, бонусы, партнерские сервисы и геймификацию для привлечения и удержания клиентов.

B2B-промо работает как инструмент привлечения и удержания клиентов

В B2B-сегменте промо-предложения и программы лояльности работают иначе, чем в потребительском сегменте. Здесь стимулирующая механика редко ограничивается простой скидкой за покупку: она становится инструментом долгосрочного взаимодействия с предпринимателями, компаниями, партнерами и дистрибьюторами.

Поскольку B2B-покупка чаще требует рационального обоснования, промо должны поддерживать не только первое подключение, но и повторные заказы, рост объема использования продуктов и удержание клиента. Поэтому ценность предложения может включать не только прямую скидку, но и бесплатный период, специальные условия, бонусы, персональную поддержку или доступ к партнерским сервисам. В банковском секторе B2B-промо также становится способом не только быстро стимулировать подключение продукта, но и показать клиенту более широкий контур сервисов, которые могут сопровождать бизнес на разных этапах его развития.
 

Статья, 19 ноября 2026 AnalyticResearchGroup (ARG) Исследование: как банковские чат-боты для бизнеса справляются с реальными клиентскими запросами Быстрый ответ в чате не всегда означает решенную проблему. Аналитики «ARG» изучили, как банковские чат-боты для бизнеса справляются с типовыми и нестандартными запросами клиентов.

Чат-боты стали привычным каналом общения для россиян, но пользовательский опыт остается неоднозначным

Чат-боты и виртуальные ассистенты уже стали частью повседневного цифрового опыта россиян: по данным «НАФИ», 9 из 10 пользователей сталкивались с такими технологиями на сайтах и в приложениях. Однако массовое распространение не означает однозначно положительного восприятия. Оценки пользователей остаются полярными: около трети респондентов оценивают опыт взаимодействия с ботами положительно, но почти столько же — отрицательно.

За год доля положительных оценок снизилась на 4 п.п., что указывает на рост требований к качеству таких решений. Особенно критично пользователи воспринимают ситуации, когда бот дает шаблонные ответы, не понимает контекст запроса или усложняет перевод к оператору.

Статья, 18 ноября 2026 AnalyticResearchGroup (ARG) Запросы на автозапчасти меняются вслед за изменением структуры российского автопарка Онлайн-продажи автозапчастей и автоаксессуаров быстро растут, а поисковый спрос по запросам в интернете отражает сезонность обслуживания автомобилей и рост доли китайских марок.

Онлайн-продажи автозапчастей и автоаксессуаров в России продолжают быстро расти. По оценкам «АКИТ», в 2024 году объем e-commerce-продаж в сегменте увеличился более чем в два раза — на 125,8%, достигнув 623,6 млрд. руб. По итогам первого полугодия 2025 года показатель составил уже 356,1 млрд. руб., что указывает на сохранение высокой роли онлайн-канала в покупке автотоваров.

Интерес пользователей к покупкам автозапчастей также остается высоким. По данным поисковой статистики Яндекса, в марте 2026 года число запросов «магазин автозапчастей» выросло на 26,7% по сравнению с предыдущим месяцем и приблизилось к 200 тыс. При этом динамика запросов остается сезонной: более высокие значения часто фиксируются весной и летом, а минимальные показатели за рассматриваемый период наблюдались в феврале 2026 года.

География спроса отражает концентрацию автомобильного рынка в крупнейших регионах. По числу запросов лидировали Москва и Московская область, Санкт-Петербург и Ленинградская область, Краснодарский край, Свердловская и Нижегородская области. При этом наибольшей региональной популярностью за последний месяц характеризовались Республика Тыва, Белгородская, Псковская, Орловская и Тамбовская области.

В разрезе запросов по маркам автомобилей лидировали запчасти для Toyota: в марте 2026 года россияне использовали соответствующий запрос более 36 тыс. раз. Среди более чем 50 проанализированных запросов по маркам за год наиболее заметный прирост показали бренды OMODA, GAC и HAVAL. Это отражает постепенное изменение структуры интереса к автозапчастям вслед за трансформацией российского автопарка и ростом присутствия китайских марок. Примечательно, что наибольшее снижение за год показали запросы, связанные с запчастями для марок Cadillac, «Москвич» и «Жигули».

Рынок онлайн-продаж автозапчастей и автоаксессуаров в России активно развивается: e-commerce становится одним из важных каналов покупки, а поисковый спрос отражает как сезонность обслуживания автомобилей, так и изменения в структуре автопарка. Дальнейшее развитие сегмента будет зависеть от ассортимента онлайн-площадок, логистики, ценовой конкуренции и способности продавцов закрывать спрос по новым и уже массовым автомобильным брендам. Получить детальную информацию о развитии рынка можно в восьмой волне исследования «AnalyticResearchGroup» «Интернет-торговля в России: автозапчасти, автотовары», выпущенной в апреле 2026 года.

Показать еще