Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
Компания Гидмаркет, 10 сентября 2026

Насыщенность и потенциал рынка строительного проектирования в России

Как устроен рынок строительного проектирования в России. Насыщенность, регионы и потенциал роста. Аналитика ГидМаркет.

Рынок услуг строительного проектирования в России отличается неоднородностью участников. Услуги предоставляют проектные институты, инжиниринговые компании и EPC-компании, выполняющие полный цикл работ от создания проектно-сметной документации до сдачи объекта в эксплуатацию. По данным Национального объединения изыскателей и проектировщиков, в единый реестр сведений о членах саморегулируемых организаций входят 103,7 тыс. компаний. Это свидетельствует о высоком уровне насыщенности предложения как по количеству игроков, так и по перечню оказываемых услуг.

Размещение компаний по регионам

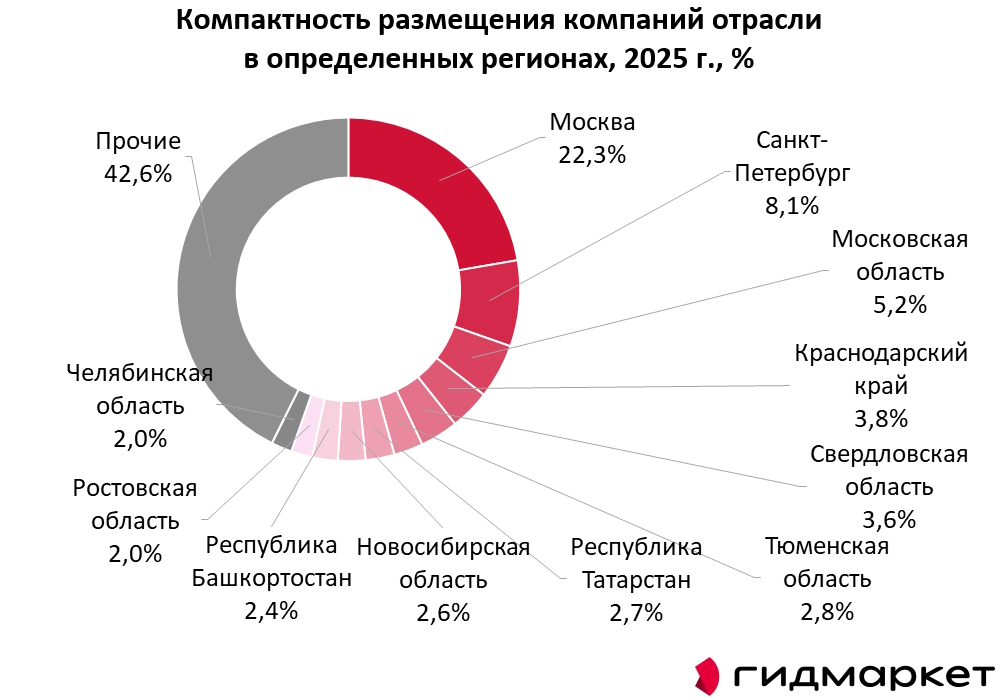
По данным исследования ГидМаркет размещение компаний отрасли нельзя назвать компактным по субъектам Российской Федерации. Наибольшая концентрация наблюдается в трех регионах: Москва, Московская область и Санкт-Петербург, которые совокупно формируют 35,6% всех компаний. Лидером является Москва с долей 22,3%. Санкт-Петербург занимает второе место с 8,1%, Московская область на третьем месте с 5,2%. Замыкают пятерку лидеров Краснодарский край с 3,8% и Свердловская область с 3,6%.

Такое распределение отражает концентрацию деловой активности и строительных проектов в крупнейших экономических центрах страны. В то же время значительная часть компаний распределена по другим регионам, что говорит о широком географическом охвате рынка.

Насыщенность спроса

Рынок строительного проектирования адаптируется к изменениям экономической среды. Спрос сохраняет положительную динамику, хотя темпы роста замедлились до 8,2% в 2025 году. Это отражает переход рынка от экстенсивного роста к более сбалансированному развитию. Наиболее стабильным сегментом остается государственный заказ, который обеспечивает предсказуемый поток проектов и поддерживает загрузку проектных организаций.

Вектор роста спроса

Драйвером роста спроса выступает реализация государственных программ и мер поддержки строительной отрасли. Среди них комплексная государственная программа Строительство, направленная на развитие коммунальной, транспортной, социальной и туристической инфраструктуры. Программа предусматривает переход к среднесрочному планированию капитальных вложений, сокращение инвестиционно-строительного цикла и цифровизацию процедур.

Национальный проект Инфраструктура для жизни включает федеральные проекты по развитию инфраструктуры в населенных пунктах, жилью, модернизации коммунальной инфраструктуры и формированию комфортной городской среды. Реализуются программы реновации жилищного фонда и поддержки индивидуального жилищного строительства.

Стратегия развития строительной отрасли и жилищно-коммунального хозяйства до 2030 года предусматривает системную трансформацию отрасли в высокотехнологичную, конкурентную и прозрачную сферу.

Технологические тренды

Цифровизация строительной отрасли становится одним из приоритетных направлений. Согласно стратегии Минстроя России, сфера строительства и ЖКХ должна достичь цифровой зрелости к 2030 году. Уже сейчас проводятся масштабные преобразования, в том числе приведение к единому стандарту всех обязательных мероприятий в электронном виде, создание единой цифровой среды для взаимодействия органов экспертизы и участников рынка, разработка новой системы управления проектами госзаказчиков.

Активно развивается применение BIM-технологий. Они позволяют добиться высокой точности расчетов, заранее выявить риски на этапах строительства и эксплуатации, а также работать с объемной документацией в едином информационном пространстве. Благодаря BIM-модели все участники проекта могут синхронно вносить изменения, что улучшает понимание проекта и повышает его качество.

Потенциал для роста

Перспективы роста рынка связаны с решением комплекса задач в сфере строительного проектирования. В их числе формирование единой информационной среды с прозрачным перечнем задач, постановка долгосрочных целей, автоматизация расчетов, рост объемов финансирования, развитие компетенций специалистов, а также преодоление логистических сложностей и укрепление импортозамещения. Отдельное направление представляет собой восстановление государственных проектных институтов в регионах с формированием конкурентной интеллектуальной среды.
Компания Гидмаркет Маркетинговое исследование рынка услуг строительного проектирования в России, 2023-2025 гг., прогноз до 2031 года 199 000 ₽
Материалы по теме
Статья, 19 ноября 2026 AnalyticResearchGroup (ARG) Исследование: как банковские чат-боты для бизнеса справляются с реальными клиентскими запросами Быстрый ответ в чате не всегда означает решенную проблему. Аналитики «ARG» изучили, как банковские чат-боты для бизнеса справляются с типовыми и нестандартными запросами клиентов.

Чат-боты стали привычным каналом общения для россиян, но пользовательский опыт остается неоднозначным

Чат-боты и виртуальные ассистенты уже стали частью повседневного цифрового опыта россиян: по данным «НАФИ», 9 из 10 пользователей сталкивались с такими технологиями на сайтах и в приложениях. Однако массовое распространение не означает однозначно положительного восприятия. Оценки пользователей остаются полярными: около трети респондентов оценивают опыт взаимодействия с ботами положительно, но почти столько же — отрицательно.

За год доля положительных оценок снизилась на 4 п.п., что указывает на рост требований к качеству таких решений. Особенно критично пользователи воспринимают ситуации, когда бот дает шаблонные ответы, не понимает контекст запроса или усложняет перевод к оператору.

Статья, 18 ноября 2026 AnalyticResearchGroup (ARG) Запросы на автозапчасти меняются вслед за изменением структуры российского автопарка Онлайн-продажи автозапчастей и автоаксессуаров быстро растут, а поисковый спрос по запросам в интернете отражает сезонность обслуживания автомобилей и рост доли китайских марок.

Онлайн-продажи автозапчастей и автоаксессуаров в России продолжают быстро расти. По оценкам «АКИТ», в 2024 году объем e-commerce-продаж в сегменте увеличился более чем в два раза — на 125,8%, достигнув 623,6 млрд. руб. По итогам первого полугодия 2025 года показатель составил уже 356,1 млрд. руб., что указывает на сохранение высокой роли онлайн-канала в покупке автотоваров.

Интерес пользователей к покупкам автозапчастей также остается высоким. По данным поисковой статистики Яндекса, в марте 2026 года число запросов «магазин автозапчастей» выросло на 26,7% по сравнению с предыдущим месяцем и приблизилось к 200 тыс. При этом динамика запросов остается сезонной: более высокие значения часто фиксируются весной и летом, а минимальные показатели за рассматриваемый период наблюдались в феврале 2026 года.

География спроса отражает концентрацию автомобильного рынка в крупнейших регионах. По числу запросов лидировали Москва и Московская область, Санкт-Петербург и Ленинградская область, Краснодарский край, Свердловская и Нижегородская области. При этом наибольшей региональной популярностью за последний месяц характеризовались Республика Тыва, Белгородская, Псковская, Орловская и Тамбовская области.

В разрезе запросов по маркам автомобилей лидировали запчасти для Toyota: в марте 2026 года россияне использовали соответствующий запрос более 36 тыс. раз. Среди более чем 50 проанализированных запросов по маркам за год наиболее заметный прирост показали бренды OMODA, GAC и HAVAL. Это отражает постепенное изменение структуры интереса к автозапчастям вслед за трансформацией российского автопарка и ростом присутствия китайских марок. Примечательно, что наибольшее снижение за год показали запросы, связанные с запчастями для марок Cadillac, «Москвич» и «Жигули».

Рынок онлайн-продаж автозапчастей и автоаксессуаров в России активно развивается: e-commerce становится одним из важных каналов покупки, а поисковый спрос отражает как сезонность обслуживания автомобилей, так и изменения в структуре автопарка. Дальнейшее развитие сегмента будет зависеть от ассортимента онлайн-площадок, логистики, ценовой конкуренции и способности продавцов закрывать спрос по новым и уже массовым автомобильным брендам. Получить детальную информацию о развитии рынка можно в восьмой волне исследования «AnalyticResearchGroup» «Интернет-торговля в России: автозапчасти, автотовары», выпущенной в апреле 2026 года.

Показать еще