Название исследования: Настоящее исследование представляет собой маркетинговый анализ рынка услуг строительного проектирования в России. Аналитиками компании составлен прогноз потребления рынка до 2031 г.
Период исследования 2023 – 2025 гг.
Объектом исследования является рынок услуг строительного проектирования
Предметом исследования являются тенденции рынка услуг строительного проектирования, основные участники, конкуренты, потребители
Цель исследования: анализ и прогноз развития рынка услуг строительного проектирования
Задачи исследования:
• Описание состояния рынка услуг строительного проектирования
• Оценка объема и потенциальной емкости рынка услуг строительного проектирования
• STEP-анализ факторов, влияющих на рынок услуг строительного проектирования
• Описание основных конкурентов
• Составление прогноза развития рынка до 2031 г.
Основные блоки исследования:
• Обзор рынка услуг строительного проектирования в России
• Анализ конкурентов ТОП-10,2025 г.
• Анализ потребления
• Анализ отрасли в условиях кризиса
• Прогнозы и выводы
Источники информации
• Базы данных государственных органов статистики
• Базы данных федеральной налоговой службы
• Открытые источники (сайты, порталы)
• Отчетность эмитентов
• Сайты компаний
• Архивы СМИ
• Региональные и федеральные СМИ
• Инсайдерские источники
• Специализированные аналитические порталы
Методы
• Кабинетное исследование. Поиск и анализ информации из различных источников, проведение расчетов. Статистика и аналитика
• Прогноз ГидМаркет. Современные статистические методы прогнозирования с поправкой на мнение экспертов.
Глава 1. Обзор рынка услуг строительного проектирования в России
1.1. Основные характеристики рынка
1.2. Динамика объема рынка 2023-2025 гг. Потенциальная емкость рынка
1.3. Текущие тенденции и перспективы развития исследуемого рынка
1.4. Определение российского рынка строительного проектирования
1.5. Характеристики российского рынка строительного проектирования
1.6. Структура рынка строительного проектирования в РФ
1.6.1. по видам проектных работ
1.6.2. по типам игроков
1.6.3. по предназначению объектов проектирования
1.6.4. по сегментам (коммерческий сектор/гос. сектор)
1.6.5. по типам заказчиков (генподрядные организации, застройщики, девелоперы)
1.7. Оценка процента фрилансеров на рынке
1.8. Оценка текущих тенденций и перспектив развития исследуемого рынка
1.9. Проблемы и пути их решения на рынке строительных услуг РФ
Глава 2. Анализ конкурентов ТОП-10, 2025 г.
2.1. Уровень конкуренции на рынке
2.2. Крупнейшие игроки на рынке
2.3. Доли на рынке крупнейших конкурентов, позиции в рейтингах
2.4. Сильные слабые стороны конкурентов
Глава 3. Анализ потребления
3.1. Насыщенность рынка и предполагаемый потенциал рынка в России 2025 г.
3.2. Перспективы роста основных отраслей потребления
3.3. Крупнейшие потребители в 2025 году, их профили: наименование, местоположение, контактные данные, отраслевая принадлежность и краткое описание
3.4. Анализ результатов проведенных тендеров на закупку за 2025 год
3.5. Анализ потребительских предпочтений. Критерии выбора поставщика у основных потребителей
Глава 4. Анализ отрасли в условиях кризиса
Глава 5. Прогнозы и выводы
5.1. Барьеры, существующие на рынке
5.2. Драйверы роста рынка
5.3. Прогноз развития рынка до 2031 года
Диаграмма 1. Динамика объема рынка услуг строительного проектирования в РФ, 2023-2025 гг., млрд руб.
Диаграмма 2. Динамика объема работ, выполненных по виду экономической деятельности "Строительство", 2023-2025 гг., млрд руб.
Диаграмма 3. Стадии жизненного цикла строительного объекта
Диаграмма 4. Компактность размещения компаний отрасли в определенных регионах, 2025 г., %
Диаграмма 5. Динамика ввода офисных площадей в Москве и Санкт-Петербурге, 2021-2025 гг., прогноз 2026 г., тыс. кв.м.
Диаграмма 6. Динамика объема ввода складских площадей в России, 2021-2025 гг., млн кв.м.
Диаграмма 7. Динамика объема введенных торговых центров в России, 2021-2025 гг., прогноз 2026 г., тыс. кв. м.
Диаграмма 8. Динамика числа коллективных средств размещения, 2021-2025 гг., тыс. шт.
Диаграмма 9. Прогноз развития рынка услуг строительного проектирования в России, 2026-2031 гг., млрд руб.
Таблица 1. Тенденции ввода площадей жилищного строительства в России по ФО и по ключевым субъектам, 2023-2025 гг., тыс. м2 общ пл./ прирост, %
Таблица 2. Основные компании-участники рынка услуг строительного проектирования , 2025 г.
Таблица 3. Оценка доли крупнейших конкурентов на рынке услуг строительного проектирования в России, 2025 г., %
Таблица 4. Лауреаты XXI Всероссийского конкурса на лучшую проектную, изыскательскую и другую организацию аналогичного профиля строительного комплекса за 2024 г.
Таблица 5. Сильные и слабые стороны компании-участника ХХХ
Таблица 6. Сильные и слабые стороны компании-участника ХХХ
Таблица 7. Сильные и слабые стороны компании-участника ХХХ
Таблица 8. Сильные и слабые стороны компании-участника ХХХ
Таблица 9. Сильные и слабые стороны компании-участника ХХХ
Таблица 10. Сильные и слабые стороны компании-участника ХХХ
Таблица 11. Сильные и слабые стороны компании-участника ХХХ
Таблица 12. Сильные и слабые стороны компании-участника ХХХ
Таблица 13. Сильные и слабые стороны компании-участника ХХХ
Таблица 14. Сильные и слабые стороны компании-участника ХХХ
Таблица 15. ТОП потребителей услуг строительного проектирования в государственном сегменте, 2025 г.
Таблица 16. Профили крупнейших потребителей с указанием наименования, местоположения, контактных данных, отраслевой принадлежности и краткого описания
Таблица 17. Объем проведенных тендеров по коду ОКПД 2 – (71.1) "Услуги в области архитектуры, инженерно-технического проектирования и связанные технические консультативные услуги", 2025 г., ед., млрд руб.
Таблица 18. Структура проведенных тендеров по коду ОКПД2 – (71.1) "Услуги в области архитектуры, инженерно-технического проектирования и связанные технические консультативные услуги" в разрезе государственного и коммерческого секторов, 2025 г., % от общего объема контрактов в денежном выражении
Таблица 19. Структура проведенных тендеров в рамках услуг инженерно-технического характера, 2025 г., % от общего объема контрактов в денежном выражении
Таблица 20. Анализ влияния на отрасль предложенной на текущую дату государственной помощи
Таблица 21. Прогнозные показатели развития экономики РФ до 2030 г. (базовый вариант), %
Строительная отрасль. Дайджест. Октябрь 2026
TEBIZ GROUP
Бесплатно
Индивидуальное жилищное строительство в Республике Беларусь
СФЕРА Исследовательское агентство
110 000 ₽
Анализ рынка строительства коммерческой недвижимости в России в 2021-2025 гг, прогноз на 2026-2030 гг
BusinesStat
123 900 ₽
Бизнес-план строительства ледового дворца спорта
ЭКЦ "ИнвестПроект"
54 900 ₽
Статья, 1 октября 2026
Компания Гидмаркет
Об отличиях рыночной структуры в жилищном строительстве Москвы и Подмосковья
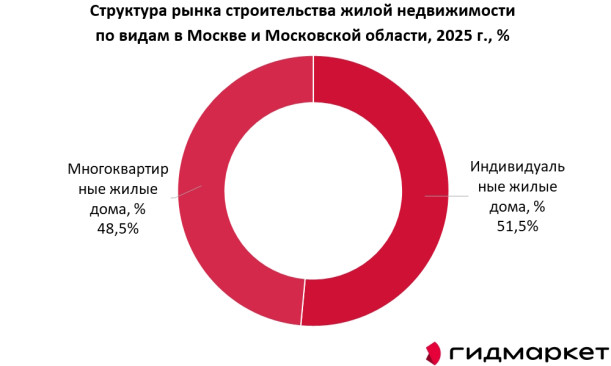
В регионе в 2025 году введено 19,9 млн кв. м жилья, но за общим объемом скрывается принципиально разная структура строительства в Москве и Московской области
Рынок строительства жилой недвижимости Москвы и Московской области остается крупнейшим региональным рынком России. По данным Единой информационной системы жилищного строительства, в 2025 году в столичном регионе введено 19,9 млн кв. м жилья. При этом Москва и Подмосковье демонстрируют противоположные структурные тренды.
Статья, 1 октября 2026
BusinesStat
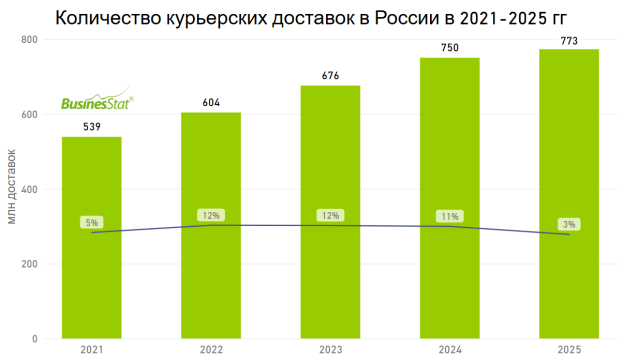
За 2021-2025 гг объем доставок курьерскими службами в России вырос на 43%: с 539 до 773 млн.
Главным драйвером остается стремительное развитие интернет-торговли, которое подстегивает спрос как в крупных городах, так и в регионах.
По данным «Анализа рынка курьерской доставки в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг объем доставок курьерскими службами в России вырос на 43%: с 539 до 773 млн. Главным драйвером остается стремительное развитие интернет-торговли, которое подстегивает спрос как в крупных городах, так и в регионах.
По данным «Анализ рынка влажных салфеток в России - 2026», подготовленного Tebiz, доля электронной коммерции в продажах влажных салфеток достигла 28%. Продажи на маркетплейсах стимулирует смещение спроса в сторону объемных форматных наборов, а также переток покупателей косметического сегмента. Ухаживающие салфетки занимают уже 23% потребления, замещая классические тоники и средства ухода.