Рынок автомобильных грузоперевозок в России остается одним из ключевых сегментов транспортной отрасли. Автомобильный транспорт обеспечивает гибкость и оперативность доставки, возможность организации перевозок от двери до двери. Он является наиболее востребованным в сегменте электронной коммерции и малого и среднего бизнеса. Развитая сеть автомобильных дорог и сравнительно низкий порог входа делают этот вид транспорта доминирующим в структуре грузоперевозок страны.
Динамика грузооборота
В 2021-2025 годах грузооборот автомобильных грузоперевозок в России вырос на 34,3%. Наиболее значительный прирост наблюдался в 2023 году, а именно на 15,4% по сравнению с 2022 годом. Такая динамика объясняется несколькими факторами. Во-первых, перестройка логистических цепочек после введения санкций привела к перераспределению грузопотоков в пользу автомобильного транспорта. Во-вторых, рост внутреннего спроса и увеличение межрегиональных перевозок стимулировали развитие отрасли. В-третьих, активное развитие электронной коммерции и маркетплейсов сформировало устойчивый спрос на оперативные перевозки малых и средних партий грузов. Положительное влияние также оказало постепенное расширение логистической инфраструктуры.
Региональная структура в натуральном выражении
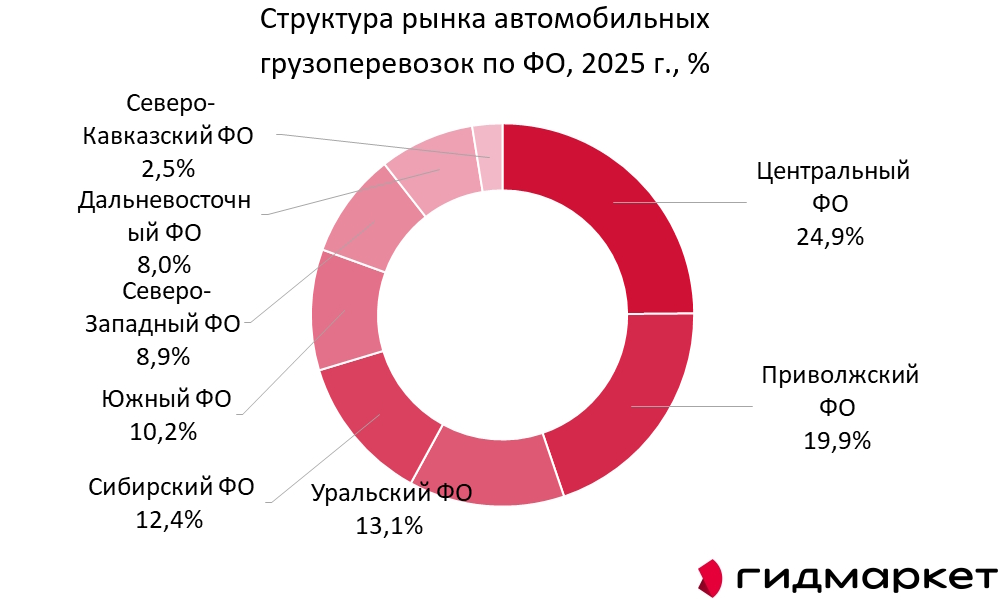
По данным исследования ГидМаркет наиболее значительная доля натурального объема рынка автомобильных грузоперевозок приходится на Центральный федеральный округ (24,9%). Такое положение объясняется высокой концентрацией промышленного производства и крупных торгово-логистических центров, а также развитой транспортной инфраструктурой, включающей ключевые федеральные магистрали и крупные складские комплексы. Существенную роль играет более высокая плотность потребительского спроса и значительные межрегиональные грузопотоки, проходящие через ЦФО как основной логистический узел страны. Здесь сосредоточены крупнейшие транспортно-логистические компании, формирующие значительную часть оборота отрасли.
Второе место занимает Приволжский федеральный округ с долей 19,9%. Его позиции обусловлены мощной промышленной базой (машиностроение, нефтехимия), выгодным географическим положением между европейской частью России и Уралом, а также развитой сетью автомобильных дорог и транспортных узлов.
Далее следуют Уральский федеральный округ с долей 13,1% и Сибирский федеральный округ с долей 12,4%. Наименьшие доли приходятся на Южный федеральный округ (10,2%), Северо-Западный (8,9%), Дальневосточный (8,0%) и Северо-Кавказский (2,5%) федеральные округа.
Такое распределение отражает экономическую активность регионов, уровень промышленного развития и плотность транспортной инфраструктуры.
Региональная структура в стоимостном выражении
Похожая структура наблюдается и в стоимостном объеме рынка автомобильных грузоперевозок. Лидером по оценке ГидМаркет также является Центральный федеральный округ, но его доля значительно выше – 40,3%. Это объясняется более высокими тарифами на перевозки в регионе с высокой концентрацией бизнеса и платежеспособного спроса.
На втором месте располагается Приволжский федеральный округ с долей 23,0%. Далее следуют Сибирский федеральный округ (11,0%), Уральский (7,4%), Южный (7,2%), Северо-Западный (6,6%), Дальневосточный (3,9%) и Северо-Кавказский (0,6%) федеральные округа.
Разница между долями в натуральном и стоимостном выражении объясняется различиями в тарифах на перевозки, которые зависят от расстояний, сложности маршрутов и структуры перевозимых грузов. В центральных регионах с высокой деловой активностью и развитой инфраструктурой стоимость услуг выше.
Дальнейшее развитие рынка будет определяться динамикой электронной коммерции, состоянием логистической инфраструктуры и экономической активностью регионов.