Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
BusinesStat (БизнесСтат), 9 июля 2026

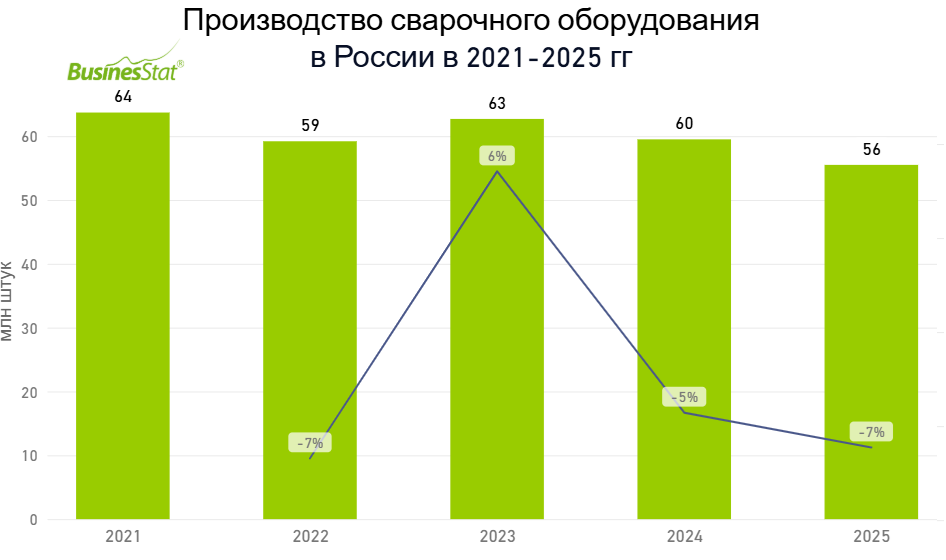
За 2021-2025 гг производство сварочного оборудования в России сократилось на 13%: с 64 до 56 млн шт

Физический спад выпуска наблюдался несмотря на активные попытки импортозамещения, инвестиции в производство сварочной проволоки и флюсов, а также разработку собственного ПО и реинжиниринг компонентов.

По данным «Анализа рынка сварочного оборудования в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его производство в стране сократилось на 13%: с 64 до 56 млн шт.

Физический спад выпуска наблюдался несмотря на активные попытки импортозамещения, инвестиции в производство сварочной проволоки и флюсов, а также разработку собственного ПО и реинжиниринг компонентов. Проблема отрасли - критическая зависимость от импортных комплектующих. При этом статус «отечественного оборудования» зачастую размыт и может подразумевать контрактное производство в Азии или узловую сборку.

Еще одним серьезным вызовом для российских металлургических и строительных предприятий стал дефицит квалифицированного персонала. Сложности возникают как при обучении молодых специалистов, так и в процессе переподготовки уже нанятых сотрудников. Наиболее критическая ситуация наблюдается в сфере роботизированной сварки, где остро ощущается нехватка подрядчиков, способных внедрять и обслуживать автоматику.

Параллельно с этим сохраняется недоверие промышленников к российскому оборудованию. В досанкционный период заказчики игнорировали внутренний рынок из-за доступности премиальных европейских брендов. Сегодня же развитию локального производства мешают каналы параллельного импорта, которые позволяют фабрикам по-прежнему закупать привычную зарубежную технику вместо отечественных аналогов.

Материалы по теме
Статья, 10 ноября 2026 TEBIZ GROUP Прямые поставки гидроизоляции на стройплощадки заняли 32% в структуре сбыта и обогнали дилеров и розницу Укрупнение девелоперов и переход на прямое контрактование перестраивают архитектуру строительного рынка, заставляя поставки адаптироваться под новые запросы корпоративных игроков и частных мастеров

По данным исследования «Анализ рынка гидроизоляционных сухих строительных смесей в России - 2027. Показатели и прогнозы», подготовленного Tebiz, продукция закупается девелоперами строго под конкретные объекты. Главным драйвером выступает жилой сектор: несмотря на сокращение ввода нового жилья, застройщики продолжают в полном объеме финансировать защиту фундаментов и подземных конструкций от влаги, экономя преимущественно на финишной отделке. Производственные игроки выстраивают стратегии по-разному. Например, лидер сегмента проникающей гидроизоляции «Пенетрон» сфокусирован на экспертной работе с корпоративными клиентами, тогда как «Глимс» опирается на дистрибьюторскую сеть в сетевой рознице.

Показать еще