Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
SmartConsult, 25 января 2023

Отечественный рынок нативного зернового крахмала: что ждет отрасль в ближайшем будущем?

Последние несколько лет в нашей стране отмечался интенсивный рост производства нативного зернового крахмала, который сопровождался падением импорта и развитием экспортного потенциала.

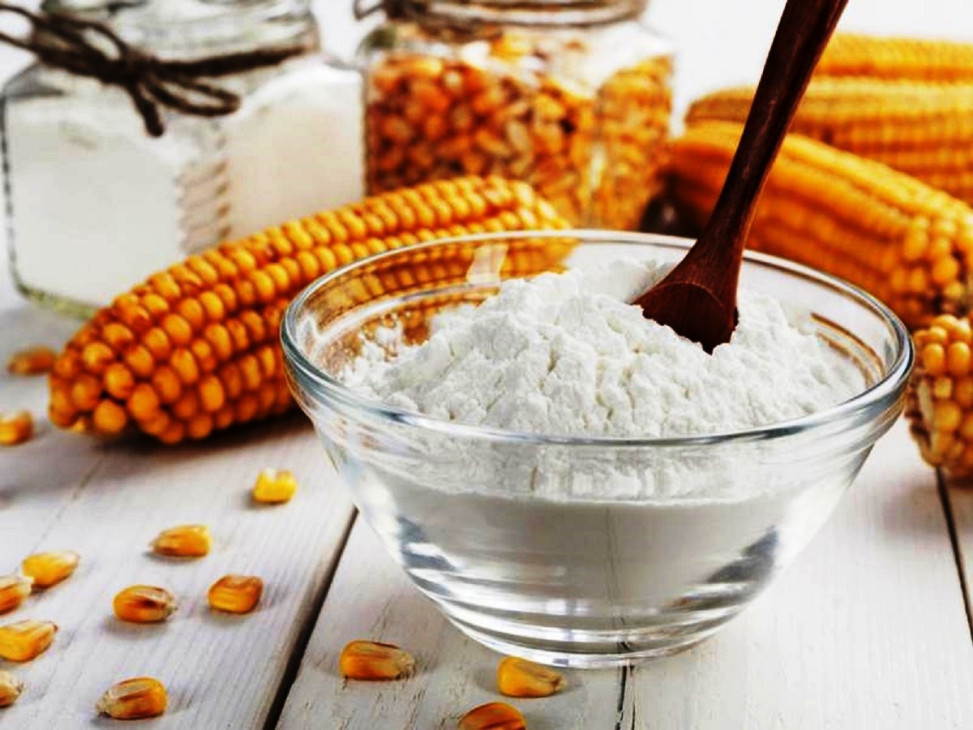
На сегодняшний день основными видами сырья для производства зернового крахмала в России являются зерна кукурузы и пшеницы. Причем сегмент кукурузного крахмала занимает наибольшую долю в совокупном объеме потребления как в натуральном, так и в денежном выражении.

Основу предложения (более 92%) составляют отечественные нативные крахмалы. Экспорт же внутренней продукции развит достаточно слабо: его доля в общем объеме производства зерновых крахмалов (кукуруза + пшеница), по оценке аналитиков SmartConsult, по итогам 9 месяцев 2022 года составила менее 7%. В качестве основных барьеров можно назвать низкую маркетинговую активность российских производителей по продвижению крахмалов в зарубежные страны ввиду ограниченности ресурсов и высокую конкуренцию со стороны китайской и европейской продукции. Тем не менее объемы экспортных поставок планомерно увеличиваются: совокупный среднегодовой темп роста (CAGR), по нашей оценке, в период 2016-2021 гг. составил +25,3% в натуральном выражении. Основные рынки сбыта — преимущественно страны ЕАЭС, а также Грузия, Азербайджан, Таджикистан и другие.

Что касается национального производства нативных зерновых крахмалов, то начиная с 2014 года годовые объемы выпуска резко увеличились, что было обусловлено падением спроса на иностранную продукцию под влиянием интенсивного роста курса валют. Возросший интерес потребителей, стремившихся снизить издержки на фоне растущей инфляции, к отечественному крахмалу побудил российских производителей увеличить объем выпуска по данному направлению. Следует отметить, что в период 2010-2013 гг. производственные мощности большинства участников рынка были загружены менее чем на 60%.

Так, за 9 месяцев 2022 года объем внутреннего выпуска нативных зерновых крахмалов, согласно данным президента Ассоциации предприятий глубокой переработки зерна «СОЮЗКРАХМАЛ» Радина Олега Игоревича, составил около 267 тыс. тонн, из которых 195 тыс. тонн приходится на кукурузный крахмал и 72 тыс. тонн — на пшеничный. При этом, по оценке эксперта, по итогам полного года показатель увеличится примерно на 9-10% к уровню аналогичного периода 2021 года. Данный факт обусловлен, прежде всего, наращиванием выпуска среди отечественных компаний для удовлетворения спроса производителей в сегменте модифицированных крахмалов, импорт которых на фоне геополитической ситуации прошедшего года существенно снизился из США и стран ЕС.

Отметим, что, по другим оценкам представителей отрасли, совокупный объем производства пшеничного и кукурузного крахмала, за тот же период достиг ~335 тыс. тонн (78,5% пришлось на кукурузу и 21,5% на пшеницу).

Столь разительное отличие в оценках объясняется тем, что сегодня в России информация об объемах производства зерновых крахмалов предоставляется в Территориальные органы ФСГС РФ не в полном объеме, поскольку, согласно ФЗ №282 «Об официальном статистическом учете и системе государственной статистики в РФ», в регионах, где находится менее трех производителей, данные о выпуске крахмалов не публикуются в целях обеспечения конфиденциальности.

В настоящее время в России, по данным ФНС РФ, существует около 50 производителей крахмалов (ОКВЭД 10.62.1 «Производство крахмала»). Некоторые заводы были созданы еще в прошлом веке и являются действующими по сегодняшний день. Однако лишь немногие из них занимают значительные доли рынка и являются активными игроками.

Среди наиболее значимых российских производителей зерновых крахмалов можно выделить ООО «Каргилл» (Тульская область), ООО «Амилко» (Ростовская область), ООО «Рустарк» (Краснодарский край), ООО «АСТОН Крахмало-Продукты» (Рязанская область), ООО «НьюБио» (Волгоградская область), ООО «Крахмальный завод «Кабардинский» (Республика Кабардино-Балкария), ОАО «Хоботовское предприятие «Крахмалопродукт» (Тамбовская область), АО «Чаплыгинский крахмальный завод» (Липецкая область) и др.

Таким образом, последние несколько лет в нашей стране отмечался интенсивный рост производства нативного зернового крахмала, который сопровождался падением импорта и развитием экспортного потенциала. Как результат — прогнозы большинства представителей отрасли относительно дальнейшего формирования рынка весьма оптимистичные: в среднесрочной перспективе потенциал развития достаточно высок, а спрос на крахмалы еще очень далек от насыщения.

Кроме того, данную отрасль активно поддерживает государство. Например, производителям крахмалов предоставляются инвестиционные займы при создании или модернизации предприятий и льготные кредиты на покупку сырья для последующей переработки; существует также мера по возмещению затрат на логистику при экспорте продукции; компенсация затрат при участии компаний в выставочных мероприятиях и другие меры поддержки.
SmartConsult Анализ рынка зернового крахмала 35 000 ₽
Материалы по теме
Статья, 20 ноября 2026 AnalyticResearchGroup (ARG) B2B-промо в банках: как скидки, партнерские сервисы и геймификация работают на привлечение клиентов Аналитики «ARG» детально изучили банковские промо для бизнеса и выяснили, как банки используют скидки, бонусы, партнерские сервисы и геймификацию для привлечения и удержания клиентов.

B2B-промо работает как инструмент привлечения и удержания клиентов

В B2B-сегменте промо-предложения и программы лояльности работают иначе, чем в потребительском сегменте. Здесь стимулирующая механика редко ограничивается простой скидкой за покупку: она становится инструментом долгосрочного взаимодействия с предпринимателями, компаниями, партнерами и дистрибьюторами.

Поскольку B2B-покупка чаще требует рационального обоснования, промо должны поддерживать не только первое подключение, но и повторные заказы, рост объема использования продуктов и удержание клиента. Поэтому ценность предложения может включать не только прямую скидку, но и бесплатный период, специальные условия, бонусы, персональную поддержку или доступ к партнерским сервисам. В банковском секторе B2B-промо также становится способом не только быстро стимулировать подключение продукта, но и показать клиенту более широкий контур сервисов, которые могут сопровождать бизнес на разных этапах его развития.
 

Статья, 19 ноября 2026 AnalyticResearchGroup (ARG) Исследование: как банковские чат-боты для бизнеса справляются с реальными клиентскими запросами Быстрый ответ в чате не всегда означает решенную проблему. Аналитики «ARG» изучили, как банковские чат-боты для бизнеса справляются с типовыми и нестандартными запросами клиентов.

Чат-боты стали привычным каналом общения для россиян, но пользовательский опыт остается неоднозначным

Чат-боты и виртуальные ассистенты уже стали частью повседневного цифрового опыта россиян: по данным «НАФИ», 9 из 10 пользователей сталкивались с такими технологиями на сайтах и в приложениях. Однако массовое распространение не означает однозначно положительного восприятия. Оценки пользователей остаются полярными: около трети респондентов оценивают опыт взаимодействия с ботами положительно, но почти столько же — отрицательно.

За год доля положительных оценок снизилась на 4 п.п., что указывает на рост требований к качеству таких решений. Особенно критично пользователи воспринимают ситуации, когда бот дает шаблонные ответы, не понимает контекст запроса или усложняет перевод к оператору.

Статья, 18 ноября 2026 AnalyticResearchGroup (ARG) Запросы на автозапчасти меняются вслед за изменением структуры российского автопарка Онлайн-продажи автозапчастей и автоаксессуаров быстро растут, а поисковый спрос по запросам в интернете отражает сезонность обслуживания автомобилей и рост доли китайских марок.

Онлайн-продажи автозапчастей и автоаксессуаров в России продолжают быстро расти. По оценкам «АКИТ», в 2024 году объем e-commerce-продаж в сегменте увеличился более чем в два раза — на 125,8%, достигнув 623,6 млрд. руб. По итогам первого полугодия 2025 года показатель составил уже 356,1 млрд. руб., что указывает на сохранение высокой роли онлайн-канала в покупке автотоваров.

Интерес пользователей к покупкам автозапчастей также остается высоким. По данным поисковой статистики Яндекса, в марте 2026 года число запросов «магазин автозапчастей» выросло на 26,7% по сравнению с предыдущим месяцем и приблизилось к 200 тыс. При этом динамика запросов остается сезонной: более высокие значения часто фиксируются весной и летом, а минимальные показатели за рассматриваемый период наблюдались в феврале 2026 года.

География спроса отражает концентрацию автомобильного рынка в крупнейших регионах. По числу запросов лидировали Москва и Московская область, Санкт-Петербург и Ленинградская область, Краснодарский край, Свердловская и Нижегородская области. При этом наибольшей региональной популярностью за последний месяц характеризовались Республика Тыва, Белгородская, Псковская, Орловская и Тамбовская области.

В разрезе запросов по маркам автомобилей лидировали запчасти для Toyota: в марте 2026 года россияне использовали соответствующий запрос более 36 тыс. раз. Среди более чем 50 проанализированных запросов по маркам за год наиболее заметный прирост показали бренды OMODA, GAC и HAVAL. Это отражает постепенное изменение структуры интереса к автозапчастям вслед за трансформацией российского автопарка и ростом присутствия китайских марок. Примечательно, что наибольшее снижение за год показали запросы, связанные с запчастями для марок Cadillac, «Москвич» и «Жигули».

Рынок онлайн-продаж автозапчастей и автоаксессуаров в России активно развивается: e-commerce становится одним из важных каналов покупки, а поисковый спрос отражает как сезонность обслуживания автомобилей, так и изменения в структуре автопарка. Дальнейшее развитие сегмента будет зависеть от ассортимента онлайн-площадок, логистики, ценовой конкуренции и способности продавцов закрывать спрос по новым и уже массовым автомобильным брендам. Получить детальную информацию о развитии рынка можно в восьмой волне исследования «AnalyticResearchGroup» «Интернет-торговля в России: автозапчасти, автотовары», выпущенной в апреле 2026 года.

Показать еще