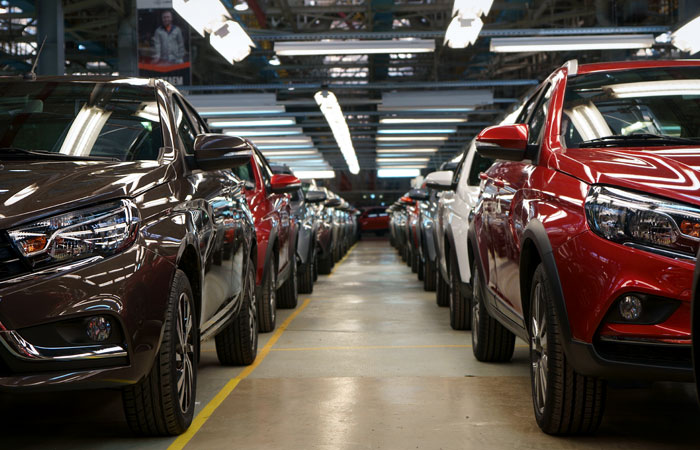
Внутреннее производство автомобилей в стране по итогам 2019 года демонстрировало снижение показателей во всех сегментах. Влияние пандемии COVID-19 — вынужденная приостановка деятельности автомобильных заводов и сокращение реальных располагаемых доходов населения усилили негативные тенденции в 2020 году.
Наиболее сильно снижение было выражено в сегменте автобусов и микроавтобусов. По итогам прошлого года отрицательная динамика достигла -18% к уровню 2019 года. В сегменте легковых автомобилей снижение составило около 17,4%. Динамика внутреннего выпуска грузовых автомобилей демонстрировала менее выраженные негативные тренды, что было обусловлено сохранением спроса на коммерческий транспорт со стороны отраслей междугородних грузоперевозок и служб доставки, позитивно развивавшихся под влиянием пандемии. Тем не менее в анализируемый период объем выпуска грузовых автомобилей в стране уменьшился с 163 тыс. шт. до 142 тыс. шт.
Согласно оценке «Смарт Консалт» всего по итогам 2020 года автомобильные заводы, расположенные на территории РФ, в том числе локализованные в стране мощности зарубежных компаний, в общей сложности произвели более 1,4 млн единиц автомобильной техники. При этом около 87% от этого объема в натуральном выражении пришелся на сегмент легковых автомобилей.
Наибольшую долю в структуре внутреннего выпуска в разрезе компаний-производителей по итогам 2020 года занимал ГК «АвтоВАЗ» (21,5%). Также ТОП-3 производителей формировали российские заводы Hyundai — ООО «Хендэ Мотор Мануфактуринг Рус» (15,5%) и ООО «ФОЛЬКСВАГЕН Груп Рус» (12,9%).
Следует отметить, что на протяжении 2014-2019 гг. в тройку лидеров всегда входил российский автомобильный завод «Автотор», выпускающий на контрактных условиях легковые автомобили марок KIA, Hyndai и BMW, однако в 2020 году производственные показатели компании сократились на 28% в натуральном выражении, объем выпуска составил около 156 тыс. ед, доля в совокупном объеме российского выпуска не превышала 11,1%.
В качестве одного из ключевых трендов развития отечественного автопрома, актуальных для 2020 года, следует выделить интенсивное развитие рынка каршеринга. Согласно оценкам экспертов, с одной стороны, рост популярности услуг каршеринга в РФ способствует увеличению объема продаж легковых автомобилей в b2b-сегменте. Потребителями в данном случае выступают игроки рынка аренды автомобилей, количество которых в Москве и прочих крупных городах стремительно растет. Отметим, что заключение крупных контрактов на поставку автомобилей каршеринговым компаниям позволили ООО «Фольксваген Груп Рус» значительно увеличить объем продаж в 2019 году и обеспечить себе место в ТОП-3 автопроизводителей а 2020 году.
С другой стороны, на фоне ощутимого роста цен на автомобили и резкого снижения реальных располагаемых доходов населения, в 2020 году значительно снизился объем спроса со стороны b2c-потребителей в Москве и прочих крупных городах, в особенности в экономичном и среднем ценовом сегменте. Принимая во внимания объективные преимущества эксплуатации каршеринга в крупных городах — бесплатную парковку, возможность в любой момент и в любом месте припарковать автомобиль и пересесть на общественный транспорт с целью экономии времени, можно сделать вывод о том, что данная тенденция надолго вошла в российскую действительность и ее влияние в перспективе 2021-2025 гг. будет только усиливаться.
Значимой тенденцией автомобильной промышленности на следующие 5 лет вероятно станет повсеместный запуск на российских заводах производства электроавтомобилей, а также беспилотников. Такие планы озвучены всеми крупными участниками рынка, однако, ввиду инертности спроса на продукт в стране и отсутствие инфраструктуры, необходимой для эксплуатации таких автомобилей, ожидать стремительно развития данного сегмента в перспективе до 2025 года не стоит.
Что касается традиционных сегментов, то в перспективе следующих пяти лет выраженный рост ожидают только производители грузовых автомобилей. Для сегмента легковых автомобилей наиболее вероятна стагнация, ощутимый рост спроса на уровне 2,5-3% может наблюдаться только в 2021-2022 годах, что будет обусловлено реализацией фактора "отложенного спроса" - так в этот период автомобили приобретут те потребители, кторые отказались от плкупки в 2020 году.