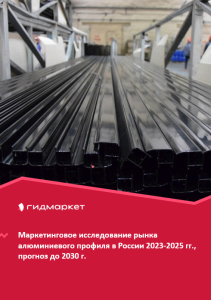
Название исследования: Настоящее исследование представляет собой маркетинговый анализ рынка алюминиевого профиля в России. Аналитиками компании составлен прогноз потребления рынка до 2030 г.
Период исследования 2023 – 2025 гг.
Объектом исследования является рынок алюминиевого профиля
Предметом исследования являются тенденции рынка алюминиевого профиля, основные участники, конкуренты, потребители
Цель исследования: анализ и прогноз развития рынка алюминиевого профиля
Задачи исследования:
• Описание состояния рынка алюминиевого профиля
• Оценка объема и потенциальной емкости рынка алюминиевого профиля
• STEP-анализ факторов, влияющих на рынок алюминиевого профиля
• Описание основных конкурентов
• Составление прогноза развития рынка до 2030 г.
Основные блоки исследования:
• Обзор рынка алюминиевого профиля в России
• Оценка влияния макросреды на рынок алюминиевого профиля
• Анализ конкурентов ТОП 10
• Анализ потребления
• Прогнозы и выводы
Источники информации
• Базы данных государственных органов статистики
• Базы данных федеральной налоговой службы
• Открытые источники (сайты, порталы)
• Отчетность эмитентов
• Сайты компаний
• Архивы СМИ
• Региональные и федеральные СМИ
• Инсайдерские источники
• Специализированные аналитические порталы
Методы
• Кабинетное исследование. Поиск и анализ информации из различных источников, проведение расчетов. Статистика и аналитика
• Прогноз ГидМаркет. Современные статистические методы прогнозирования с поправкой на мнение экспертов.
Часть 1. Обзор рынка алюминиевого профиля в России
1.1. Основные характеристики продукта
1.2. Объем производства алюминиевого профиля в России
1.3. Динамика объема рынка алюминиевого профиля за последние три года Потенциальная емкость рынка
1.4. Анализ отраслевых показателей финансово-экономической деятельности за последние три года
1.5. Стадия жизненного цикла рынка
1.6. Цены, действующие на рынке
Часть 2. Оценка влияния макросреды на рынок алюминиевого профиля
2.1. Социальные факторы
2.2. Технологические факторы
2.3. Экономические факторы
2.4. Политические факторы
2.5. Выводы о влиянии факторов на рынок
Часть 3. Анализ конкурентов ТОП 10
3.1. Уровень конкурентной концентрации на рынке
3.2. Крупнейшие игроки на рынке алюминиевого профиля
3.3. Доли на рынке крупнейших конкурентов за последний анализируемый год
3.4. Анализ ассортимента продукции в рамках анализируемого рынка
3.5. Сильные и слабые стороны конкурентов
Часть 4. Анализ потребления
4.1. Насыщенность рынка
4.2. Основные потребительские тренды в России
4.3. Анализ результатов проведенных тендеров на закупку за последний анализируемый год
Часть 5. Прогнозы и выводы
5.1. Барьеры, существующие на рынке
5.2. Драйверы роста рынка
5.3. Прогноз объема рынка на пять лет
5.4. Выводы по исследованию
Диаграмма 1. Динамика объемов производства алюминиевого профиля в РФ за 2021-2025 (предв.) гг., тыс. тонн
Диаграмма 2. Динамика объемов производства алюминиевого профиля в РФ за 2021-2025 (предв.) гг., млрд руб.
Диаграмма 3. Динамика объема рынка алюминиевого профиля за 2021-2025 гг., тыс. тонн
Диаграмма 4. Динамика объема рынка алюминиевого профиля за 2021-2025 гг., млрд руб.
Диаграмма 5. Рентабельность прибыли до налогообложения (прибыли отчетного периода) в отрасли алюминиевого профиля в сравнении со всеми отраслями экономики РФ в 2021-2025 гг., %
Диаграмма 6. Текущая ликвидность (общее покрытие) по отрасли алюминиевого профиля в 2021-2025 гг., раз
Рисунок 7. Стадия жизненного цикла рынка алюминиевого профиля
Диаграмма 8. Динамика численности населения РФ, на 01 янв. 2010–2026 гг., млн чел.
Диаграмма 9. Динамика реальных доходов населения РФ, 2011–2025 гг., % к предыдущему году
Диаграмма 10. Динамика ВВП РФ, 2015–2025 гг., % к предыдущему году
Диаграмма 11. Помесячная динамика курса доллара США по отношению к рублю, 2019 –2025 гг., руб. за 1 доллар США
Диаграмма 12. Доли крупнейших конкурентов на рынке алюминиевого профиля в 2025 г., %
Диаграмма 13. Потребление алюминия на душу населения в РФ, мире и развитых странах в 2025 году, кг/чел.
Диаграмма 14. Распределение количества закупок, содержащих в предмете алюминиевый профиль, в России в зависимости от типа закупочной процедуры (по количеству закупок) в 2025 г., %
Диаграмма 15. Ожидаемые средние темпы ежегодного прироста потенциального ВВП на горизонте 2029 - 2033 годов, %, г/г
Диаграмма 16. Прогноз объема рынка алюминиевого профиля в 2026-2030 гг., тыс. тонн, млрд руб.
Таблица 1. Основные стандарты алюминиевых профилей, действующие в РФ
Таблица 2. Валовая рентабельность отрасли алюминиевого профиля в сравнении со всеми отраслями экономики РФ в 2021-2025 гг., %
Таблица 3. Абсолютная ликвидность отрасли алюминиевого профиля в сравнении со всеми отраслями экономики РФ в 2021-2025 гг., раз
Таблица 4. Динамика средних цен производителей на алюминиевый профиль в России в 2021-2025 гг., тыс. руб./т
Таблица 5. Численность городского и сельского населения в России в 2014-2025 гг. (на 1 января), млн чел., %
Таблица 6. Средние цены производителей и ИПЦ на отдельные виды промышленных товаров по РФ на конец периода в 2019-2025 гг., руб., %
Таблица 7. Динамика объемов жилищного строительства в РФ в 2019-2025 гг., млн кв. м общей площади
Таблица 8. Средневзвешенные процентные ставки кредитных организаций по кредитным операциям в рублях (% годовых), 2016-2025 гг.
Таблица 9. STEP-анализ факторов, влияющих на рынок алюминиевого профиля
Таблица 10. Основные компании-участники рынка алюминиевого профиля
Таблица 11. Ассортимент продукции крупнейших участников рынка
Таблица 12. Сильные и слабые стороны крупнейших участников рынка
Таблица 13. Уровень насыщения рынка алюминиевого профиля в РФ по сегментам
Таблица 14. Тендеры на закупку алюминиевого профиля в период с 01.01.2025 по 31.12.2025, на сумму свыше 4,5 млн руб.
Таблица 15. Прогнозные показатели развития экономики РФ по данным Макроэкономического опроса Банка России в апреле 2026 года, ед. изм.
Анализ рынка фторида алюминия в РФ, текущее состояние и прогноз по 2033 г.
ROIF EXPERT
80 100 ₽
Анализ рынка лома алюминия в России в 2022-2025 (I пол.) гг.
DISCOVERY Research Group
100 000 ₽
Анализ рынка полуфабрикатов из алюминия и его сплавов в Казахстане в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
138 600 ₽
Анализ рынка алюминиевых листов в Казахстане - 2025. Показатели и прогнозы
TEBIZ GROUP
79 900 ₽
Статья, 5 октября 2026
ABARUS Market Research
На рынке вентилируемых фасадов растет доля импорта
Фасадный сегмент в 2026 году сокращается, и отечественным производителям приходится бороться не только с негативной рыночной конъюнктурой, но и с импортными заменителями
Агентство ABARUS Market Research выпустило новое исследование, посвященное рынку навесных вентилируемых фасадов – НВФ. Их также часто называют НФС (навесные фасадные системы). В 2025 году этому рынку чудом удалось избежать падения, хотя обстановка уже тогда характеризовалась как непростая. Объем установленных НВФ увеличился с 29,9 млн кв. м (в 2024) до 30,4 млн кв. м, то есть прирост составил всего 1,7%. В 2026 году неблагоприятные тенденции усиливаются, и компании-производители готовятся к длительному спаду.
По данным «Анализ рынка электровелосипедов в России – 2026», подготовленного Tebiz, электровелосипеды всё чаще покупают для работы: на курьерскую доставку приходится 29% потребления, на прокат – 15%, то есть доставка почти вдвое крупнее. Вместе корпоративные покупатели набирают 44% и почти сравнялись с населением, у которого доля личного использования составляет 52%.
Статья, 2 октября 2026
BusinesStat
В 2021-2025 гг оборот рынка услуг зуботехнических лабораторий в России увеличился на 43% и достиг 238 млрд рублей.
Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за 2021-2025 гг.
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.