В рамках антикризисных мер, доступна возможность актуализации исследования за 2021 год с небольшой доплатой в размере 60 000 рублей.
Просим отправить заявку на marketing@rbc.ru либо скачать демо-версию исследования.
Задачи исследования:
Предмет, география и временной интервал исследования:
Предмет исследования: Запчасти для отечественных и СНГ автобусов
География исследования: Российская Федерация
Исследуемый период: 2018-2019 гг.
Прогнозный период: 2023 г.
Методология:
Источники:
1. Общая характеристика российского рынка отечественных и СНГ автобусов.
2. Рынок запчастей для отечественных и СНГ автобусов
2.1. Объем рынка запчастей для отечественных и СНГ автобусов, 2018 г.
2.2. Основные поставщики запчастей для отечественных и СНГ автобусов
3. Анализ деятельности крупнейших поставщиков запчастей для отечественных и СНГ автобусов в РФ, 2018-2019 гг.
3.1. Профили и показатели ФЭД.
3.2. Анализ конкурентной среды, рейтинг поставщиков по объему поставок в РФ, 2018 г.
4. Тенденции рынка запчастей для отечественных и СНГ автобусов в РФ
5. Прогноз рынка запчастей для отечественных и СНГ автобусов в РФ до 2023 года
6. Выводы
Маркетинговое исследование рынка запчастей для грузовых автомобилей в России, 2022-2024 гг., с прогнозом до 2029 г.
Компания Гидмаркет
199 000 ₽
Производство автомобильных запчастей в России в 2019-2023 гг. и прогноз на 2024-2028 гг.
АМИКО
55 000 ₽
Расчет емкости рынка автокомпонентов и запчастей для грузовых автомобилей в России
АВТОСТАТ
67 410 ₽
Расчет емкости рынка автокомпонентов и запчастей для легковых автомобилей в России
АВТОСТАТ
67 410 ₽
Статья, 21 сентября 2026
BusinesStat
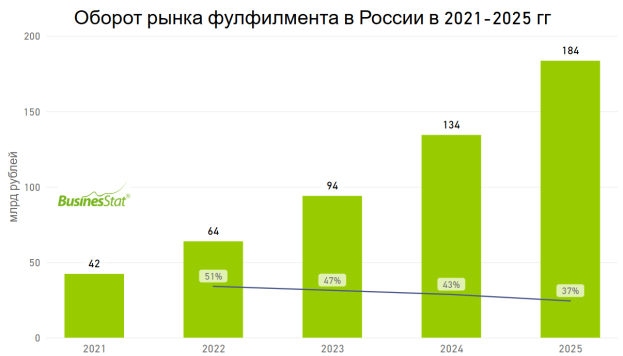
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.