Задачи исследования:
Выдержки из исследования:
Массовое производство пива в СССР началось в 70-х года, строились заводы по производству пива, а на рынке преобладали массовые марки, такие как Жигули. Некоторые из этих марок производятся и сейчас, и пользуется спросом со стороны жителей России. В России пивная отрасль начала активно развиваться в начале 21 века, начали появляться новые сорта пива, и основываться крупные заводы. К 2008 году под влиянием процессов глобализации рынок пива претерпел масштабные изменения, так, например, большая часть рынка была поделена между иностранными производителями. Сегодня основными игроками российского рынка пива являются крупные транснациональные компании, что ограничивает возможности для выхода на рассматриваемый рынок.
В России наблюдается положительная динамика развития рынка пива, хотя в последнее время наметился некоторый спад в отрасли, причиной которому послужила ограничительная политика со стороны государства.
Рынок пива, как и любой другой рынок отрасли алкогольной продукции, характеризуется жестким регулированием со стороны государства.
Анализ рынка пива в Казахстане - 2025. Показатели и прогнозы
TEBIZ GROUP
79 900 ₽
Анализ рынка пива в РФ, текущее состояние и прогноз по 2029 г. С разбивкой.
ROIF EXPERT
81 900 ₽
Бизнес-план организации производства пивной продукции, безалкогольных и функциональных напитков
VTSConsulting
32 000 ₽
Бизнес-план организации производства пивной продукции, безалкогольных и функциональных напитков (с финансовой моделью)
VTSConsulting
37 000 ₽
Статья, 21 сентября 2026
BusinesStat
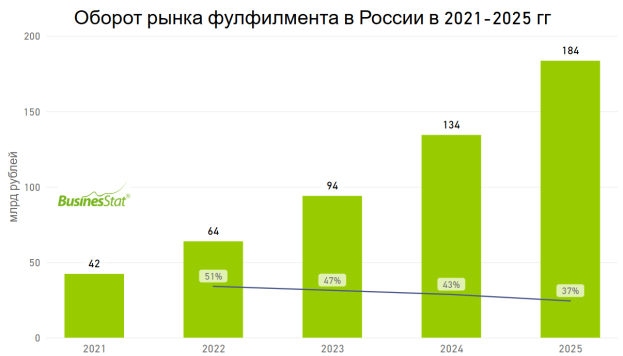
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.