Цель исследования
Описание российского рынка ондулина и гибкой черепицы в период 2005-2012 гг.
Основные задачи исследования
Оценить рыночное состояние рулонных ондулина и гибкой черепицы по следующим параметрам:
• характеристика материалов;
• отечественное производство;
• импорт и экспорт материалов;
• объем рынка;
• темпы роста рынка;
• тенденции и прогноз развития рынка;
• основные игроки сегмента.
Описать тенденции и перспективы развития российского рынка кровельных покрытий на ближайшие годы и оценить в нем место ондулина и гибкой черепицы.
Методы сбора данных
Мониторинг материалов российских СМИ и Интернет, анализ баз данных офици-альной статистики, экспертный опрос.
Методы анализа данных
Контент-анализ документов
Экстраполятивный анализ
Информационная база исследования
1. Базы публикаций в СМИ
2. Ресурсы сети Internet
3. Данные государственных ведомств (ФТС РФ, ФСГС
РФ (Росстат), МЭРТ РФ, Минпромэнерго РФ)
4. Результаты готовых исследований
5. Материалы отраслевых учреждений
6. Материалы участников рынка
7. Базы данных ABARUS MR
РЕЗЮМЕ 7
ГЛАВА I. СОЦИАЛЬНО-ЭКОНОМИЧЕСКАЯ СИТУАЦИЯ В РОССИИ В 2008-2013 ГГ. И СМЕЖНЫЕ РЫНКИ (СТРОИТЕЛЬСТВО) 9
§ 1.1. Динамика ВВП 9
§ 1.2. Инфляция 11
§ 1.3. Цены на нефть 13
§ 1.4. Валютные курсы 14
§ 1.5. Строительство 15
Динамика развития строительного сектора 15
Строительство жилья 17
Строительство в географическом разрезе 18
Динамика цен на рынке жилья 22
Строительство коммерческих и промышленных объектов 24
§ 1.6. Производство строительных материалов 27
Динамика производства 27
Ввод мощностей по производству строительных материалов 29
ГЛАВА II. ЕВРОШИФЕР – ОНДУЛИН И ЕГО АНАЛОГИ 31
§ 2.1. Характеристика еврошифера 31
Общая характеристика штучных битуминозных материалов 31
Виды еврошифера 32
§ 2.2. Производство 36
§ 2.3. Импорт и экспорт еврошифера 37
§ 2.4. Характеристика рынка еврошифера 39
§ 2.5. Основные игроки рынка 40
§ 2.6. Ценовая ситуация на рынке 41
§ 2.7. Перспективы сегмента 41
ГЛАВА III. ГИБКАЯ ЧЕРЕПИЦА – ШИНГЛАСС 43
§ 3.1. Общая характеристика 43
§ 3.2. Производство 44
Основные отечественные производители битумной черепицы 44
Динамика производства 46
§ 3.3. Импорт и экспорт гибкой черепицы 47
Импорт 47
Экспорт 50
§ 3.4. Объём рынка 51
§ 3.5. Основные игроки рынка 52
§ 3.6. Ценовая ситуация на рынке 53
§ 3.7. Перспективы сегмента 54
Рисунок 1. Темпы роста ВВП в Китае, Казахстане, России и Украине в 2007-2012 гг. и прогноз на 2013 г., %.
Рисунок 2. Формирование ВВП по годам в 2003-2011 гг. в текущих ценах, трлн. руб., и прирост, %.
Рисунок 3. Ежегодный прирост инфляции в России в 2001-2012 гг. и прогноз на 2013 г., %.
Рисунок 4. Динамика среднегодовых цен на нефть марки Urals в период 2005-2012 гг. и прогноз на 2013 г., долл. США за баррель.
Рисунок 5. Сравнительная динамика среднегодовых курсов доллара США и евро в период 2004-2012 гг. и прогноз на 2013 г., руб.
Рисунок 6. Объем работ, выполненных по виду экономической деятельности «Строительство» в 2003-2012 гг., млрд. руб. в фактически действовавших ценах.
Рисунок 7. Динамика индекса предпринимательской уверенности в строительстве, по кварталам, 2009-2013 гг..
Рисунок 8. Динамика ввода жилья в РФ в 2001-2012 гг., млн. кв.м и ежегодные приросты, %.
Рисунок 9. Динамика ввода жилья в РФ в 2008-2012 гг. по кварталам, млн. кв.м.
Рисунок 10. Долевое распределение строительства жилья по ведущим регионам страны в 2010-2012 гг.
Рисунок 11. Динамика ввода жилья в Москве, Подмосковье, Санкт-Петербурге и области в 2001-2012 гг., тыс. кв.м.
Рисунок 12. Динамика ввода жилья в РФ в 2002-2012 гг. по федеральным округам , тыс. кв.м.
Рисунок 13. Динамика средних статистических цен на первичном рынке жилья в 2003-2012 гг. (тыс. руб. за кв.м на конец года).
Рисунок 14. Соотношение средних статистических цен на первичном и вторичном рынке жилья в 2003-2012 гг., %.
Рисунок 15. Динамика объема жилого и нежилого строительства в России в 2003-2012 гг., млн. куб.м.
Рисунок 16. Динамика объема жилого и нежилого строительства в России в куб.м., процентное соотношение.
Рисунок 17. Динамика объема жилого и нежилого строительства в России в куб.м., процентное соотношение.
Рисунок 18. Динамика производства ондулина в России, 2008-2012 гг. и прогнозы на 2013 г., млн кв.м.
Рисунок 19. Распределение импорта еврошифера в Россию по брендам в 2007-2012 гг., доли, %.
Рисунок 20. Динамика импорта еврошифера в Россию в 2007-2012 гг., млн кв.м.
Рисунок 21. Динамика российского рынка еврошифера в 2007-2012 гг. и прогноз на 2013 г., млн кв.м.
Рисунок 22. Прогноз роста российского рынка еврошифера до 2016 г., млн кв.м.
Рисунок 23. Динамика выпуска гибкой черепицы на территории России, в 2006-2012 г. и прогноз на 2013 г., тыс. кв. м.
Рисунок 24. Динамика импорта гибкой черепицы в Россию, 2007-2012 гг., млн. кв. м.
Рисунок 25. Структура импорта гибкой черепицы в Россию по брендам, 2007-2012 гг., доли, %.
Рисунок 26. Динамика экспорта гибкой черепицы из России, 2007-2012 гг., млн кв.м.
Рисунок 27. Динамика объема российского рынка гибкой черепицы в 2005-2012 гг. и прогноз на 2013 г., млн кв.м
Рисунок 28. Рыночные доли ведущих игроков гибкой черепицы на российском рынке в 2007-2012 г., %.
Рисунок 29. Прогнозы роста объема российского рынка гибкой черепицы до 2016 г., млн кв.м
Таблица 1. Объем жилищного строительства в ведущих регионах страны в 2010-2012 гг., тыс. кв.м.
Таблица 2. Ввод в действие зданий жилого и нежилого назначения в Российской Федерации в 2003-2011 гг.
Таблица 3. Производство основных строительных материалов по итогам 2007-2012 гг.
Таблица 4. Ввод производственных мощностей в категории «Производство строительных материалов» в 2012 году.
Таблица 5. Сравнительные характеристики кровель «ондулин» и «ондура».
Таблица 6. Характеристики кровель «гуттанит» по маркам.
Таблица 7. Производство ондулина в России, 2008-2012 гг. и прогнозы на 2013 г., млн кв.м.
Таблица 8. Статистика импорта еврошифера (по брендам) в Россию в 2007-2012 гг., кг и перевод в кв.м.
Таблица 9. Расчет объема российского рынка еврошифера, 2007-2012 гг. и прогноз на 2013 г., млн кв.м.
Таблица 10. Средние рыночные цены на разные торговые марки еврошифера в середине 2013 г., руб. за кв.м.
Таблица 11. Выпуск гибкой черепицы заводами, расположенными на территории России, в 2005-2012 гг. и прогноз на 2013 гг., тыс. кв. м.
Таблица 12. Статистика импорта гибкой черепицы в Россию, в 2007-2012 гг. в целом и по брендам (кг и перевод в кв.м).
Таблица 13. Статистика экспорта гибкой черепицы из России, 2007-2012 гг. (кг и перевод в кв.м).
Таблица 14. Расчет объема российского рынка гибкой черепицы в 2007-2012 гг. и прогноз на 2013 г., млн кв.м
Таблица 15. Средние цены на гибкую черепицу отечественного производства в середине 2013 г., руб. за кв.м.
Российский рынок вентилируемых фасадов с различными материалами внешней отделки
ABARUS Market Research
116 000 ₽
Строительная отрасль. Дайджест. Октябрь 2026
TEBIZ GROUP
Бесплатно
Индивидуальное жилищное строительство в Республике Беларусь
СФЕРА Исследовательское агентство
110 000 ₽
Анализ рынка строительства коммерческой недвижимости в России в 2021-2025 гг, прогноз на 2026-2030 гг
BusinesStat (БизнесСтат)
123 900 ₽
Статья, 16 ноября 2026
NeoAnalytics
Анализ российского рынка витаминов, БАДов, пребиотиков, пробиотиков для домашних животных: итоги 2025 г., прогноз до 2030 г.
В сентябре 2026 года исследовательская компания NeoAnalytics завершила проведение маркетингового исследования российского рынка витаминов, БАДов, пребиотиков, пробиотиков для домашних животных.
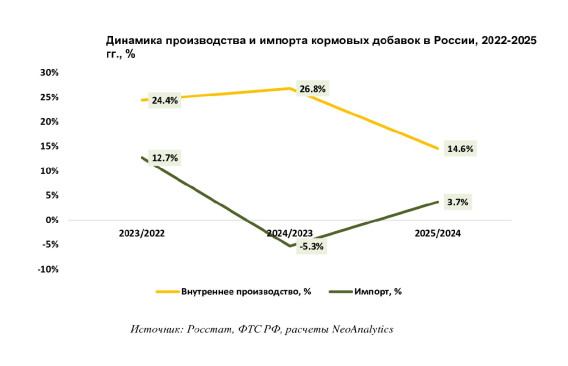
В ходе исследования, проведенного NeoAnalytics на тему «Российский рынок витаминов, БАДов, пребиотиков, пробиотиков для домашних животных: итоги 2025 г., прогноз до 2030 г.», выяснилось, что в последние три года динамика внутреннего производства была более впечатляющей по сравнению с импортом.
По данным «Анализ рынка стальных труб в России – 2027», подготовленного Tebiz, доля сварных труб большого диаметра для нефте- и газопроводов в российском выпуске сократилась с 25,8% в 2022 году до 10,9% в 2026-м. Одновременно доля сварных труб некруглого сечения выросла с 6,2% до 13,9%: рынок смещается от магистральных проектов к массовой застройке.
Статья, 13 ноября 2026
Компания Гидмаркет
Как устроен спрос на рынке клининговых услуг
Уборка помещений формирует основную часть рынка клининга, а специализированные услуги и общая уборка дополняют картину спроса
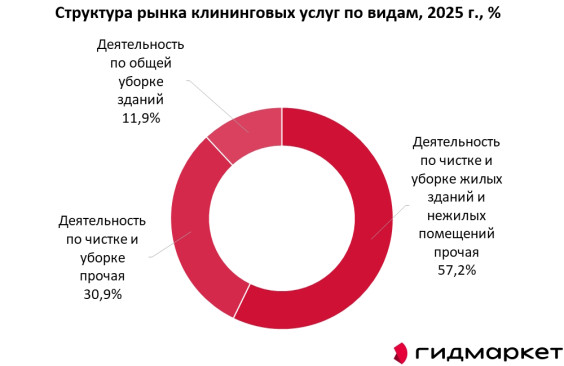
Рынок клининговых услуг в России остается крупным и динамичным сегментом сферы сервиса. По итогам 2025 года его объем превысил 500 млрд руб. В отрасли работает более 40 тысяч компаний и индивидуальных предпринимателей, а услугами пользуются как организации, так и частные лица. Структура рынка по видам услуг показывает, какие направления формируют основную часть спроса.