Настоящее исследование представляет собой маркетинговый анализ рынка соли в России. Аналитиками компании составлен прогноз развития рынка, на основе динамики 2009-2014 гг.
Период исследования 2011 – 2015 гг.
Актуальность исследования 2015 г.
Объектом исследования является рынок соли
Предметом исследования являются такие характеристики рынка, как объем, емкость динамика рынка, основные участники, производство, потребление, тенденции рынка
Цель исследования: анализ и прогноз развития рынка соли в России
Задачи исследования:
Описание состояния рынка соли в России;
Оценка объема и потенциальной емкости рынка соли;
Описание основных конкурентов;
Оценка потребления;
Анализ цен на внутреннем рынке;
Оценка экспорта и импорта;
Прогноз объема рынка;
Составление прогноза и тенденций развития рынка.
Методологические комментарии
Основные блоки исследования:
Обзор рынка пищевой соли в России;
Структура рынка пищевой соли в России;
Анализ внешнеторговых поставок пищевой соли;
Анализ производства пищевой соли в России;
Конкурентный анализ: крупнейшие производители и дистрибьюторы России;
Ценовой анализ;
Анализ потребления пищевой соли в России;
Рекомендации и выводы по исследованию.
Источники информации:
Базы данных государственных органов статистики;
Базы данных федеральной налоговой службы;
Открытые источники (сайты, порталы);
Отчетность эмитентов;
Сайты компаний;
Опросы участников рынка;
Архивы СМИ;
Региональные и федеральные СМИ;
Инсайдерские источники;
Специализированные аналитические порталы;
Глава 1. Обзор рынка пищевой соли в России, 2009 – 2014 гг.
1.1. Основные характеристики рынка
1.2. Объём и ёмкость рынка пищевой соли России
1.3. Месторождения соли
1.4. Оценка текущих тенденций и перспектив развития рынка
1.5. Оценка факторов, влияющих на рынок
Глава 2. Структура рынка пищевой соли в России
2.1. По ассортименту
2.2. по производителям
2.3. по видам упаковок
Глава 3. Анализ внешнеторговых поставок пищевой соли
3.1. Объем и динамика импорта
3.2. Структура импорта
3.2.1. По странам-производителям и компаниям-производителям
3.2.2. По регионам получения и компаниям-получателям
3.3. Объем и динамика экспорта
3.4. Баланс экспорта/импорта
Глава 4. Анализ производства пищевой соли в России
4.1. Объем и динамика производства
4.2. Доля экспорта в производстве
4.3. Сегментация производства
4.3.1. по видам продукции
4.3.2. по регионам
Глава 5. Конкурентный анализ: крупнейшие производители и дистрибьюторы России
5.1. Насыщенность рынка
5.2. Основные компании-конкуренты: объем производства и доля на рынке
5.3. Основные дистрибьюторские компании и их доли на рынке
5.4. Рейтинг крупнейших игроков
5.5. Ассортимент конкурентов. Виды используемой упаковки. Основные преимущества
5.6. Анализ ценовой политики конкурентов
5.7. Каналы сбыта компаний-конкурентов
5.8. Профили основных игроков
Глава 6. Ценовой анализ
6.1. Анализ цен производителей (оптовые и розничные цены)
6.2. Анализ цен дистрибьюторов (оптовые и розничные цены)
6.3. Средняя цена импорта
Глава 7. Анализ потребления пищевой соли в России
7.1. Оценка объема и структуры потребления
7.2. Анализ факторов спроса
7.3. Объем импорта в потреблении
7.4. Описание потребительских предпочтений (в том числе по виду упаковки)
7.5. Критерии выбора поставщиков у основных потребителей
7.6. Восприятие ценовой политики существующих поставщиков
7.7. Прогноз динамики объема потребления в краткосрочной перспективе
Глава 8. Рекомендации и выводы по исследованию
8.1. Барьер выхода на рынок
8.2. Перспективы развития рынка
8.3. Рекомендации по входу на рынок поваренной соли
8.4. Ключевые факторы успеха игроков
8.5. Выводы по исследованию
Диаграмма 1. Динамика объема рынка соли за 2009-2013 гг., тыс. тонн
Диаграмма 2. Сегментация производства соли, 2013 год
Диаграмма 3. Динамика объема рынка пищевой соли за 2011-2014 гг., тыс. тонн
Диаграмма 4. Сегментация соли по видам, согласно Приложению «В» к ГОСТу 51574 – 2000
Диаграмма 5. Сегментация рынка пищевой соли по классам
Диаграмма 6. Сегментация ассортимента пищевой соли по признаку йодированная/чистая
Диаграмма 7. Сегментация ассортимента пищевой соли по помолу
Диаграмма 8. Сегментация российского рынка соли, 2013 год
Диаграмма 9. Сегментация рынка по видам упаковки
Диаграмма 10. Объем и динамика импорта в натуральном и денежном выражении
Диаграмма 11. Структура импорта соли в Россию
Диаграмма 12. Доли основных стран-импортеров в поставках пищевой соли, 2012 год
Диаграмма 13. Доли основных стран-импортеров в поставках пищевой соли, 2013 год
Диаграмма 14. Доли основных стран-импортеров в поставках пищевой соли, 2014 год
Диаграмма 15. Доли основных федеральных округов-получателей пищевой соли, 2012 год
Диаграмма 16. Доли основных федеральных округов-получателей пищевой соли, 2013 год
Диаграмма 17. Объем и динамика экспорта соли в натуральном и денежном выражении
Диаграмма 18. Объем экспорта соли в Республику Беларусь в период 2012-2014гг.
Диаграмма 19. Доли федеральных округов в экспорте соли, 2013 год
Диаграмма 20. Доли основных покупателей в российском экспорте соли, 2013 год
Диаграмма 21. Динамика экспорта и импорта соли, тыс. тонн
Диаграмма 22. Динамика объема производства соли в РФ, тыс. тонн
Диаграмма 23. Доля федеральных округов в годовых объемах реализации продукции, %
Диаграмма 24. Динамика объемов производства по федеральным округа
Диаграмма 25. Сегментация производства соли в РФ
Диаграмма 26. Ценовая политика конкурентов
Диаграмма 27. Динамика цен производителей фасованной пищевой соли, руб./тонна
Диаграмма 28. Динамика потребительских цен на основные виды соли, руб./кг
Диаграмма 29. Основные факторы выбора пищевой соли потребителем
Диаграмма 30. Результаты тестирования видов упаковки соли
Диаграмма 31. Колебания объемов производства отдельных видов соли
Таблица 1. Классификация ассортимента соли с точки зрения товароведения
Таблица 2. Общие данные по рынку соли за 2013 год, тонны
Таблица 3. Сегментация ассортимента пищевой соли по признаку йодированная/чистая, 2013 год, тонн
Таблица 4. Сегментация ассортимента пищевой соли по помолу, 2013 г., т
Таблица 5. Данные по российскому рынку пищевой соли в 2013 году, т
Таблица 6. Данные по видам упаковки продукции, т
Таблица 7. Структура импорта пищевой соли от основных стран-поставщиков, тонны
Таблица 8. Структура импорта пищевой соли по получателям – федеральным округам РФ, тонны
Таблица 9. Доля экспорта в производстве соли
Таблица 10. Сегментация российского производства соли по регионам
Таблица 11. Список всех компаний продающих (специализировано), производящих и перерабатывающих соль
Таблица 12. Ассортимент «Тыретский солерудник» Иркутская область
Таблица 13. Цены производителей соли, добыча и в расфасовке, руб/т
Таблица 14. Потребительские цены на основные виды соли, руб./кг
Таблица 15. Средняя цену за тонну по странам-экспортерам
Таблица 16. Потребление соли населением, тонн
Таблица 17. Потребление соли производителями консервов, пресервов и соленой рыбы, т
Таблица 18. Потребление соли на производство медицинских солевых растворов, т
Таблица 19. Потребление соли сферой животноводства, т
Таблица 20. Структура импорта пищевой соли по поставщикам (по итогам 2011 года)
Таблица 21. Структура импорта пищевой соли по компаниям-получателям (по итогам 2011 года)
Таблица 22. Структура импорта по регионам получения
Маркетинговое исследование рынка соли «Экстра» в РФ и странах СНГ, 2024 г.
АИПР (Агентство исследований промышленных и потребительских рынков)
250 000 ₽
Маркетинговое исследование рынка соли, чистого NaCl и морской воды в России, 2018–2026 гг. Прогноз на 2026–2030 гг.
ТК Солюшнс
95 900 ₽
Анализ рынка таблетированной соли в России - 2025. Показатели и прогнозы
TEBIZ GROUP
89 900 ₽
Анализ рынка пищевой выварочной (экстра) соли в России в 2022-2024 гг.
DISCOVERY Research Group
95 000 ₽
По данным «Анализ рынка строительных огнезащитных составов в России - 2026», подготовленного Tebiz, объем внутреннего производства огнезащитных средств в стоимостном выражении превысил импортные поставки почти в 280 раз. Внешнеэкономический контур кардинально изменил свою роль: Россия зафиксировала статус нетто-экспортера, отгружая на внешние рынки в 11 раз больше продукции в натуральном выражении, чем ввозя из-за рубежа. Зарубежные поставки свелись к точечным нишевым заказам для эксклюзивных объектов.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
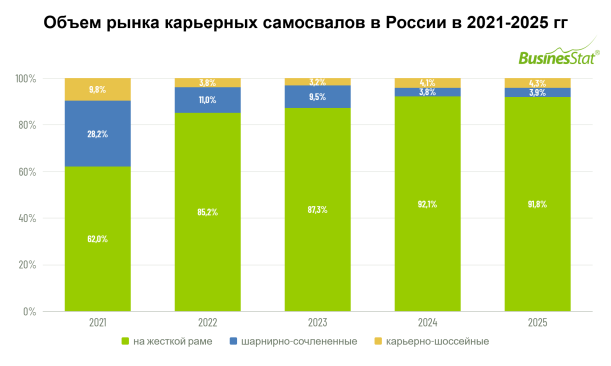
В 2021-2025 гг в структуре рынка карьерных самосвалов в России преобладают классические машины на жесткой раме, увеличив долю с 62% до 92%.
Рост связан с их экономической эффективностью при больших объемах перевозок и развитием карьерной инфраструктуры, тогда как шарнирно-сочлененная техника остается нишевым инструментом для сложных услов
По данным «Анализа рынка карьерных (внедорожных) самосвалов в России», подготовленного BusinesStat в 2026 г, В 2021-2025 гг классические машины на жесткой раме преобладали в структуре рынка карьерных самосвалов в России, увеличив долю с 62% до 92%, в то время как карьерно-шоссейная и шарнирно-сочлененная техника выполняли роль гибких инструментов для работы в сложных условиях.
Статья, 21 октября 2026
BusinesStat (БизнесСтат)
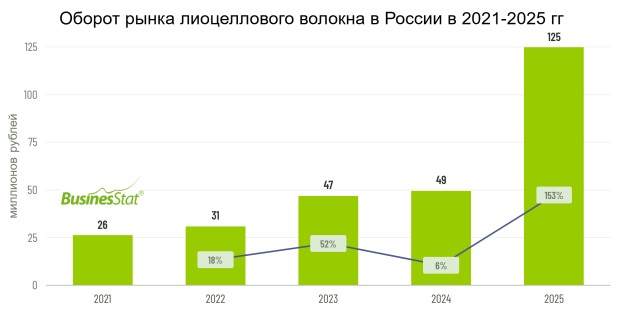
Оборот рынка лиоцеллового волокна в России за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.
Росту способствовали переориентация на доступное китайское сырье и расширение применения лиоцелла в сегментах нетканых материалов и медицины.
По данным «Анализа рынка лиоцеллового волокна в России», подготовленного BusinesStat в 2026 г, оборот данного рынка в стране за 2021-2025 гг вырос почти в 5 раз: с 26 до 125 млн рублей.