Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
BusinesStat (БизнесСтат), 16 сентября 2026

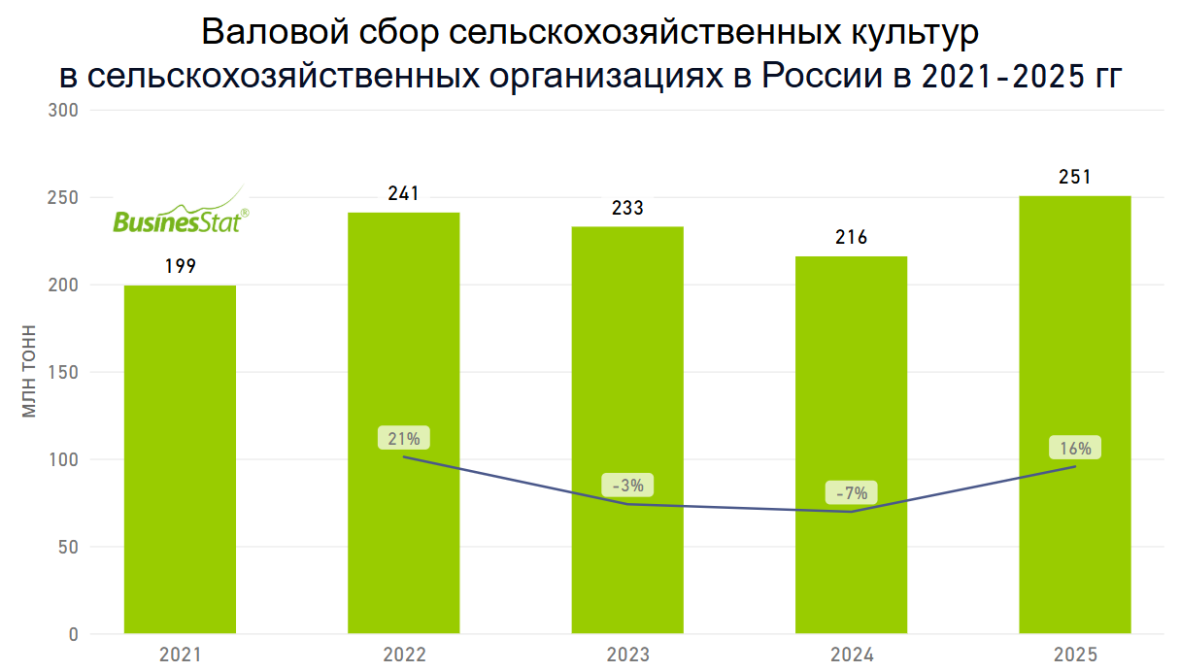
В 2021-2025 гг российские агрохолдинги показали устойчивый рост производства при сокращении посевных площадей: валовой сбор сельхозкультур вырос на 26%: со 199 до 251 млн тонн.

Отрасль остается высококонцентрированной: топ‑50 агрохолдингов контролируют 16,6 млн га, при этом на топ-10 компаний приходится почти половина этого объема.

По данным «Рейтинга агрохолдингов России 2025 г», подготовленного BusinesStat в 2026 г, в 2021-2025 гг российские агрохолдинги показали устойчивый рост производства при сокращении посевных площадей: валовой сбор сельхозкультур вырос на 26%, урожайность поднялась на 28%, средний надой на корову - на 24%. Это отражает переход отрасли к интенсивной модели развития.

Однако динамика была неравномерной из‑за погодных факторов и удорожания кредитов: урожайными стали 2022 и 2025 гг, а 2023-2024 гг оказались слабее из-за заморозков, засух и роста ключевой ставки ЦБ; при этом животноводство демонстрировало стабильный рост вне зависимости от погоды.

Отрасль остается высококонцентрированной: топ‑50 агрохолдингов контролируют 16,6 млн га, при этом на топ-10 компаний приходится почти половина этого объема. Наряду с крупными диверсифицированными игроками растет роль специализированных игроков, выделяющихся по отдельным показателям за счет высокой эффективности.

Важной тенденцией периода выступает усиление государственного контроля над рядом крупных активов (в том числе через национализацию и временное госуправление в 2024-2025 гг) на фоне продолжающейся консолидации рынка через сделки M&A и высокой волатильности финансовых результатов отдельных игроков.
 

BusinesStat (БизнесСтат) Рейтинги агрохолдингов России в 2025 г 153 300 ₽
Материалы по теме
Статья, 10 ноября 2026 TEBIZ GROUP Прямые поставки гидроизоляции на стройплощадки заняли 32% в структуре сбыта и обогнали дилеров и розницу Укрупнение девелоперов и переход на прямое контрактование перестраивают архитектуру строительного рынка, заставляя поставки адаптироваться под новые запросы корпоративных игроков и частных мастеров

По данным исследования «Анализ рынка гидроизоляционных сухих строительных смесей в России - 2027. Показатели и прогнозы», подготовленного Tebiz, продукция закупается девелоперами строго под конкретные объекты. Главным драйвером выступает жилой сектор: несмотря на сокращение ввода нового жилья, застройщики продолжают в полном объеме финансировать защиту фундаментов и подземных конструкций от влаги, экономя преимущественно на финишной отделке. Производственные игроки выстраивают стратегии по-разному. Например, лидер сегмента проникающей гидроизоляции «Пенетрон» сфокусирован на экспертной работе с корпоративными клиентами, тогда как «Глимс» опирается на дистрибьюторскую сеть в сетевой рознице.

Показать еще