Срок предоставления отчета 10 рабочих дней. Исследование продается с обновлением. Опрос проводится при обновлении – Вы получаете самые свежие мнения и оценки потребителей
Основой настоящего исследования выступают результаты on-line опроса 140 пользователей мобильных приложений[1]. Результаты проведенного опроса представлены в наглядных диаграммах и информативных таблицах.
Помимо результатов опроса в исследовании аналитиками ГидМаркет выполнена оценка факторов инвестиционной привлекательности рынка, проанализированы программы и меры поддержки IT-отраслей в России, потребительские тренды, проблемы и угрозы рынка, драйверы и перспективы рынка мобильных приложений ИИ.
Период проведения опроса: текущий год
Период прогноза: прогноз на 4 года
Объект исследования: потребительские предпочтения мобильных приложений ИИ в России
Предмет исследования: демографический анализ пользователей мобильных приложений ИИ, портрет целевого пользователя, уровень знания брендов мобильных приложений ИИ в России, уровень использования брендов мобильных приложений ИИ в России, мобильные приложения, которыми пользуются потребители чаще всего, тренды рынка мобильных приложений ИИ, частота использования, время, проводимое в приложении за один сеанс, функционал идеального мобильного приложения по мнению опрошенных, оценка факторов инвестиционной привлекательности, прогноз количества пользователей мобильных приложений ИИ в России
Цель исследования: анализ потребительских предпочтений пользователей мобильных приложений ИИ и прогноз количества пользователей мобильных приложений ИИ в России
Задачи исследования:
Основные блоки исследования:
Источники информации:
Методы:
Отчет отражает мнение авторов и не является инвестиционной рекомендацией
[1] Пользователем приложения считается тот, кто использовал приложения хотя бы 1 раз в течение последнего месяца
[2] Пользователем приложения считается тот, кто использовал приложения хотя бы 1 раз в течение последнего месяца
[3] Пользователем приложения считается тот, кто использовал приложения хотя бы 1 раз в течение последнего месяца
Часть 1. Ключевые компоненты российского рынка мобильных приложений ИИ
1.1. Элементы российского рынка мобильных приложений ИИ
1.2. Оценка количества пользователей мобильных приложений ИИ в России в текущем году
1.3. Потребительские тренды, активно растущие направления
1.4. Проблемы и угрозы рынка мобильных приложений ИИ
1.5. Драйверы и перспективы рынка
Часть 2. Результаты опроса пользователей мобильных приложений ИИ
2.1. Демографический анализ пользователей мобильных приложений ИИ
2.2. Портрет целевого пользователя
2.3. Уровень знания брендов мобильных приложений ИИ
2.4. Уровень использования брендов мобильных приложений ИИ
2.5. Рейтинг наиболее часто используемых брендов мобильных приложений ИИ
2.6. Оценка преимуществ мобильных приложений ИИ
2.7. Оценка недостатков мобильных приложений ИИ
2.8. Функционал идеального мобильного приложения ИИ по мнению опрошенных
2.9. Источник получения информации о приложениях
2.10. Готовность платить за использование мобильных приложений ИИ
2.11. Анализ продолжительности использования мобильных приложений ИИ
2.12. Изменение частоты использования за последние 6 мес.
2.13. Оценка удовлетворенности от использования
Часть 3. Анализ ТОП-5 мобильных приложений ИИ по результатам опроса
3.1. Профили ТОП-5 конкурентов. Характеристики функционала
3.2. Доли ТОП-5 мобильных приложений ИИ по ответам респондентов, %
3.3. Оценка степени монополизации отрасли
Часть 4. Программы и меры гос. поддержки IT-отрасли в России
Часть 5. Оценка факторов инвестиционной привлекательности рынка мобильных приложений ИИ
5.1. Оценка факторов инвестиционной привлекательности рынка мобильных приложений ИИ
5.2. Выводы относительно инвестиционной привлекательности отрасли
Часть 6. Прогноз количества пользователей мобильных приложений ИИ на 4 года
Часть 7. Выводы по исследованию
Методологические пояснения
Диаграмма 1. Половозрастная структура пользователей мобильных приложений ИИ
Диаграмма 2. Род занятий пользователей мобильных приложений ИИ
Диаграмма 3. Уровень дохода пользователей мобильных приложений ИИ
Диаграмма 4. Уровень знания брендов мобильных приложений ИИ, % опрошенных
Диаграмма 5. Уровень использования брендов мобильных приложений ИИ, % опрошенных
Диаграмма 6. Оценка преимуществ мобильных приложений ИИ , доля опрошенных пользователей, %
Диаграмма 7. Оценка недостатков мобильных приложений ИИ , доля опрошенных пользователей, %
Диаграмма 8. Функционал идеального мобильного приложения ИИ по мнению опрошенных
Диаграмма 9. Доверительные источники информации для пользователей мобильных приложений ИИ
Диаграмма 10. Распределение опрошенных пользователей по размеру трат с использованием приложений ИИ, %
Диаграмма 11. Распределение опрошенных пользователей по степени готовности платить с использованием приложений ИИ, %
Диаграмма 12. Распределение опрошенных пользователей по сроку использования приложений ИИ
Диаграмма 13. Частота использования мобильных приложений ИИ
Диаграмма 14. Среднее время использования приложения ИИ за один сеанс
Диаграмма 15. Изменение частоты использования приложений ИИ за последние 6 месяцев
Диаграмма 16. Уровень удовлетворенности работой мобильных приложений ИИ, %
Диаграмма 17. Доли ТОП-5 мобильных приложений ИИ по ответам респондентов, %
Диаграмма 18. Прогноз количества пользователей мобильных приложений ИИ на 4 года
Таблица 1. Портрет целевого пользователя мобильных приложений ИИ
Таблица 2. Рейтинг наиболее часто используемых брендов мобильных приложений ИИ
Таблица 3. Меры государственной поддержки IT-отрасли в России на текущую дату
Таблица 4. Оценка факторов инвестиционной привлекательности рынка мобильных приложений ИИ
Таблица 5. Прогнозные показатели развития экономики РФ
Исследование рынка мобильных приложений-агрегаторов для путешествий в России: аналитика по результатам опроса пользователей (с обновлением)
Компания Гидмаркет
170 000 ₽
Исследование рынка мобильных приложений для бронирования отелей и частного жилья в России: аналитика по результатам опроса пользователей (с обновлением)
Компания Гидмаркет
170 000 ₽
Исследование рынка мобильных приложений магазинов одежды в России: аналитика по результатам опроса пользователей (с обновлением)
Компания Гидмаркет
170 000 ₽
Исследование рынка мобильных приложений магазинов детских товаров (и одежды) в России: аналитика по результатам опроса пользователей (с обновлением)
Компания Гидмаркет
170 000 ₽
Статья, 5 октября 2026
ABARUS Market Research
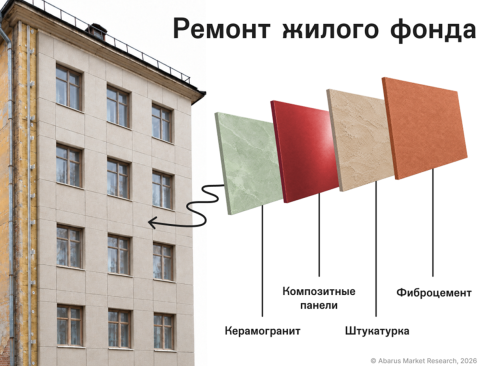
На рынке вентилируемых фасадов растет доля импорта
Фасадный сегмент в 2026 году сокращается, и отечественным производителям приходится бороться не только с негативной рыночной конъюнктурой, но и с импортными заменителями
Агентство ABARUS Market Research выпустило новое исследование, посвященное рынку навесных вентилируемых фасадов – НВФ. Их также часто называют НФС (навесные фасадные системы). В 2025 году этому рынку чудом удалось избежать падения, хотя обстановка уже тогда характеризовалась как непростая. Объем установленных НВФ увеличился с 29,9 млн кв. м (в 2024) до 30,4 млн кв. м, то есть прирост составил всего 1,7%. В 2026 году неблагоприятные тенденции усиливаются, и компании-производители готовятся к длительному спаду.
По данным «Анализ рынка электровелосипедов в России – 2026», подготовленного Tebiz, электровелосипеды всё чаще покупают для работы: на курьерскую доставку приходится 29% потребления, на прокат – 15%, то есть доставка почти вдвое крупнее. Вместе корпоративные покупатели набирают 44% и почти сравнялись с населением, у которого доля личного использования составляет 52%.
Статья, 2 октября 2026
BusinesStat
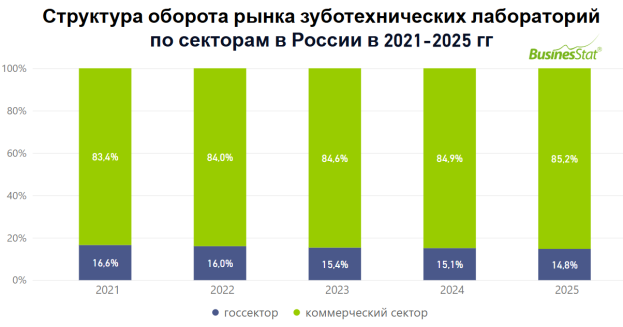
В 2021-2025 гг оборот рынка услуг зуботехнических лабораторий в России увеличился на 43% и достиг 238 млрд рублей.
Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за 2021-2025 гг.
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.