Срок предоставления отчета 10 рабочих дней. Исследование продается с обновлением.
Настоящее исследование представляет собой маркетинговый анализ рынка страховых услуг в Москве и Московской области. Аналитиками компании составлен прогноз развития рынка до 2029 г.
Период исследования: 2020-2024 гг.
Объект исследования: рынок страховых услуг
Предмет исследования: объем рынка, тенденции рынка страховых услуг, факторы, влияющие на рынок, основные конкуренты, потребительские цены, отраслевые финансово-экономические показатели, оценка инвестиционной привлекательности, прогноз развития рынка
Анализ рынка страховых услуг выполнен по рынку в целом, без изучения отдельных его сегментов
География: Москва и Московская область
Цель исследования: анализ и прогноз развития рынка страховых услуг
Задачи исследования:
Основные блоки исследования:
Источники информации:
Методы:
Отчет отражает мнение авторов и не является инвестиционной рекомендацией
Часть 1. Обзор рынка страховых услуг в Москве и Московской области
1.1. Определение и характеристики рынка страховых услуг
1.2. Динамика объема рынка страховых услуг в Москве и Московской области, 2020-2024 гг.
1.3. Структура рынка по виду оказываемых услуг
1.4. Оценка текущих тенденций и перспектив развития исследуемого рынка
1.5. Оценка факторов, влияющих на рынок
1.6. Анализ отраслевых показателей финансово-экономической деятельности
Часть 2. Конкурентный анализ на рынке страховых услуг в Москве и Московской области
2.1. Крупнейшие игроки на рынке
2.2. Доли на рынке крупнейших конкурентов
2.3. Профили основных игроков
Часть 3. Анализ потребления
3.1. Оценка объема потребления услуг на душу населения
3.2. Насыщенность рынка и предполагаемый потенциал рынка в Москве и Московской области
3.3. Описание потребительских предпочтений
3.4. Ценовой анализ
Часть 4. Оценка факторов инвестиционной привлекательности рынка
Часть 5. Прогноз развития рынка страховых услуг до 2029 г.
Часть 6. Выводы по исследованию
Диаграмма 1. Динамика объема рынка страховых услуг в Москве и Московской области, 2020-2024 гг.
Диаграмма 2. Структура рынка по видам оказываемых услуг, %
Диаграмма 3. Динамика ВРП Москвы, 2016-2024 гг., % к предыдущему году
Диаграмма 4. Помесячная динамика курса доллара США по отношению к рублю, 2020-2024 гг., руб. за 1 доллар США
Диаграмма 5. Динамика численности населения Москвы и Московской области, на 01 янв. 2016-2025 гг.
Диаграмма 6. Динамика реальных доходов населения Москвы, 2020-2024 гг.
Диаграмма 7. Рентабельность прибыли до налогообложения (прибыли отчетного периода) в сфере страховых услуг в сравнении со всеми отраслями экономики Москвы, 2020-2024 гг., %
Диаграмма 8. Текущая ликвидность (общее покрытие) по отрасли страховых услуг за 2020-2024 гг., раз
Диаграмма 9. Деловая активность (средний срок оборота дебиторской задолженности) в сфере страховых услуг, за 2020-2024 гг., сут. дн.
Диаграмма 10. Финансовая устойчивость (обеспеченность собственными оборотными средствами) в сфере страховых услуг, в сравнении со всеми отраслями экономики Москвы, 2020-2024 гг., %
Диаграмма 11. Доли крупнейших конкурентов на рынке страховых услуг в Москве и Московской области, 2024 г.
Диаграмма 12. Динамика совокупного объема выручки крупнейших операторов рынка страховых услуг (ТОП-5) в Москве и Московской области, 2020-2024 гг.
Диаграмма 13. Объем потребления услуг на душу населения в Москве и Московской области, 2020-2024 гг., руб./чел.
Диаграмма 14. Прогноз объема рынка страховых услуг в Москве и Московской области, 2025-2029 гг.
Таблица 1. STEP-анализ факторов, влияющих на рынок страховых услуг в Москве и Московской области
Таблица 2. Валовая рентабельность отрасли страховых услуг в сравнении со всеми отраслями экономики Москвы, 2020-2024 гг., %
Таблица 3. Абсолютная ликвидность отрасли страховых услуг в сравнении со всеми отраслями экономики Москвы, 2020-2024 гг., раз
Таблица 4. Основные компании-участники рынка страховых услуг в Москве и Московской области, 2024 г.
Таблица 5. Основная информация об участнике №1 рынка страховых услуг
Таблица 6. Основная информация об участнике №2 рынка страховых услуг
Таблица 7. Основная информация об участнике №3 рынка страховых услуг
Таблица 8. Основная информация об участнике №4 рынка страховых услуг
Таблица 9. Основная информация об участнике №5 рынка страховых услуг
Таблица 10. Индексы потребительских цен на рынке страховых услуг в Центральном ФО в 2020-2025 гг. (доступный период), %
Таблица 11. Средние цены на рынке страховых услуг в Центральном ФО
Таблица 12. Оценка факторов инвестиционной привлекательности рынка страховых услуг
Маркетинговое исследование рынка ДМС в России
Компания Гидмаркет
99 000 ₽
Маркетинговое исследование рынка страхования владельцев автотранспортных средств (ОСАГО и КАСКО) в России 2023-2025 гг., прогноз до 2030 г. (с обновлением)
Компания Гидмаркет
199 000 ₽
Анализ рынка страхования владельцев автотранспортных средств (ОСАГО и КАСКО) в России в 2019-2023 гг, прогноз на 2024-2028 гг
BusinesStat (БизнесСтат)
121 800 ₽
Анализ рынка страхования жизни в России в 2019-2023 гг, прогноз на 2024-2028 гг
BusinesStat (БизнесСтат)
104 000 ₽
Статья, 12 октября 2026
Компания Гидмаркет
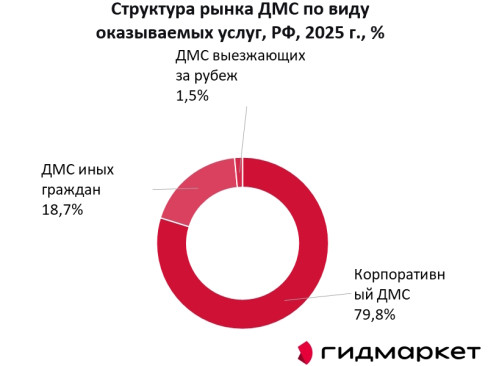
Корпоративный ДМС формирует почти 80% российского рынка
На корпоративный сегмент приходится 79,8% сборов по добровольному медицинскому страхованию, и его доля продолжает расти
Согласно данным исследования ГидМаркет российский рынок добровольного медицинского страхования по итогам 2025 года превысил 320 млрд руб. За пять лет он вырос более чем на 60%, а его ключевой особенностью остается доминирование корпоративного сегмента.
Статья, 2 октября 2026
BusinesStat (БизнесСтат)
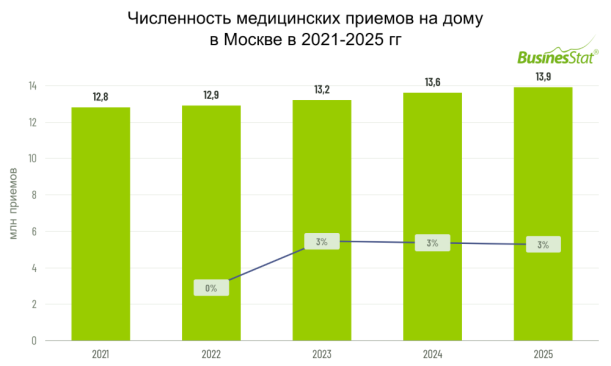
За 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло 13,9 млн в 2025 г.
Главным долгосрочным стимулом стало стремительное старение населения столицы, а также включение в систему ОМС новых видов домашней помощи.
По данным «Анализа рынка медицинских услуг на дому в Москве», подготовленного BusinesStat в 2026 г, за 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло к концу периода 13,9 млн.
Статья, 1 октября 2026
Компания Гидмаркет
Об отличиях рыночной структуры в жилищном строительстве Москвы и Подмосковья
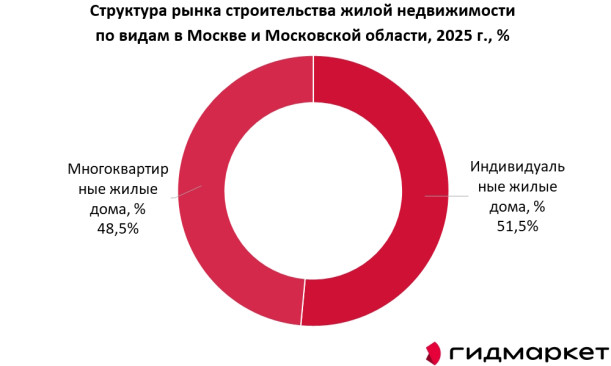
В регионе в 2025 году введено 19,9 млн кв. м жилья, но за общим объемом скрывается принципиально разная структура строительства в Москве и Московской области
Рынок строительства жилой недвижимости Москвы и Московской области остается крупнейшим региональным рынком России. По данным Единой информационной системы жилищного строительства, в 2025 году в столичном регионе введено 19,9 млн кв. м жилья. При этом Москва и Подмосковье демонстрируют противоположные структурные тренды.