Настоящее исследование представляет собой маркетинговый анализ рынка стоматологических материалов в России.
Период исследования 2015 – 2019 гг.
Объектом исследования является рынок стоматологических материалов
Предметом исследования являются тенденции рынка стоматологических материалов, основные участники, конкуренты
Цель исследования: анализ развития рынка стоматологических материалов
Задачи исследования:
Основные блоки исследования:
Источники информации
Часть 1. Обзор рынка стоматологических материалов в России
1.1. Определение и характеристики российского рынка стоматологических материалов
1.2. Факторы, влияющие на рынок стоматологических материалов в РФ
1.3. Динамика объема рынка стоматологических материалов в разрезе видов 2015-2019 гг.
1.3.1. пломбировочные материалы
1.3.2. слепочные материалы
1.3.3. карпульные иглы
Часть 2. Анализ импорта стоматологических материалов в 2019 году
2.1. Анализ импорта пломбировочных материалов
2.1.1. Структура импорта по компаниям-производителям (в натуральном и стоимостном выражении)
2.1.2. Средние цены на пломбировочные материалы по компаниям-производителям
2.2. Анализ импорта слепочных материалов
2.2.1. Структура импорта по компаниям-производителям (в натуральном и стоимостном выражении)
2.2.2. Средние цены на слепочные материалы по компаниям-производителям
2.3. Анализ импорта карпульных игл
2.3.1. Структура импорта по компаниям-производителям (в натуральном и стоимостном выражении)
2.3.1. Средние цены на карпульные иглы по компаниям-производителям
Часть 3. Анализ конкурентов (отечественные и зарубежные игроки) на российском рынке стоматологических материалов
3.1. Крупнейшие игроки на рынке стоматологических материалов в РФ
3.2. Доли на рынке крупнейших конкурентов
3.3. Оптовые цены основных конкурентов
Часть 4. Анализ госконтрактов по видам стоматологических материалов. Оценка потенциала рынка госконтрактов по данной продукции
Часть 5. Выводы по исследованию
Диаграмма 1. Помесячная динамика курса доллара США по отношению к рублю, 2015-апр. 2020 гг., руб. за 1 доллар США
Диаграмма 2. Динамика реальных доходов населения РФ, 2012-2019 гг.
Диаграмма 3. Динамика объема страховых премий по ДМС, 2015 – 2019 гг.., млрд руб.
Диаграмма 4. Структура стоматологических приемов в 2019 году
Диаграмма 5. Динамика численности населения РФ, 2012-2019 гг
Диаграмма 6. Динамика объема рынка пломбировочных материалов в РФ , 2015-2019 гг., в тн
Диаграмма 7. Динамика объема рынка пломбировочных материалов в РФ , 2015-2019 гг., в млн.руб.
Диаграмма 8. Динамика объема рынка слепочных материалов в РФ , 2015-2019 гг., в тн
Диаграмма 9. Динамика объема рынка слепочных материалов в РФ , 2015-2019 гг., в млн. руб.
Диаграмма 10. Динамика объема рынка карпульных игл в РФ , 2015-2019 гг., в млн.шт.
Диаграмма 11. Динамика объема рынка карпульных игл в РФ , 2015-2019 гг., в млн.руб.
Диаграмма 12. Структура импорта пломбировочных материалов по производителям - импортерам за 2019 год, в кг и USD.
Диаграмма 13. Структура импорта пломбировочных материалов по компаниям - импортерам за 2019 год, в кг и USD.
Диаграмма 14. Средние цены на пломбировочные материалы по компаниям-производителям за 2019 год, USD/кг
Диаграмма 15. Структура импорта слепочных материалов по производителям-импортерам за 2019 год, в тн и USD
Диаграмма 16. Структура импорта слепочных материалов по компаниям-импортерам за 2019 год, в тн и USD
Диаграмма 17. Средние цены на слепочные материалы по компаниям-производителям за 2019 год, USD/кг.
Диаграмма 18. Структура импорта карпульных игл по производителям-импортерам за 2019 год, в шт и USD.
Диаграмма 19. Структура импорта карпульных игл по компаниям-импортерам за 2019 год, в шт и USD.
Диаграмма 20. Средние цены на карпульные иглы по компаниям-производителям за 2019 год, USD/упаковка (100 игл).
Диаграмма 21. Структура российского рынка стоматологических материалов по производителям за 2019 г.
Диаграмма 22. Оптовые цены производителей пломбировочных материалов, руб/шт.
Диаграмма 23. Сегментация рынка стоматологических материалов по типу потребителей (государственные и коммерческие организации)
Диаграмма 24. Динамика объема объявленных госзакупок на пломбировочные материалы, млн руб., 2015 – 2020 (до 14.04.) гг..
Диаграмма 25. Динамика объема объявленных госзакупок на слепочные материалы, млн руб., 2015 – 2020 (до 14.04.) гг..
Диаграмма 26. Динамика объема объявленных госзакупок карпульных игл, млн руб., 2015 – 2020 (до 14.04.) гг.
Таблица 1. Плотность населения в наиболее крупных регионах РФ, тыс. чел.
Таблица 2. STEP-анализ факторов, влияющих на рынок стоматологических материалов
Таблица 3. Структурное соотношение между производителями-импортерами пломбировочных материалов в 2019 году
Таблица 4. Структурное соотношение между компаниями-импортерами пломбировочных материалов в 2019 году
Таблица 5. Структура импорта пломбировочных материалов совокупно по производителям и поставщиками в 2019 году, тн
Таблица 6. Структура импорта слепочных материалов по производителям-импортерам за 2019 год
Таблица 7. Структура импорта слепочных материалов по компаниям-импортерам за 2019 год
Таблица 8. Структура импорта слепочных материалов совокупно по производителям и поставщиками в 2019 году, тн
Таблица 9. Структура импорта карпульных игл по производителям-импортерам за 2019 год
Таблица 10. Структура импорта карпульных игл по компаниям-импортёрам за 2019 год
Таблица 11. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 12. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 13. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 14. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 15. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 16. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 17. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 18. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 19. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 20. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 21. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 22. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 23. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 24. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 25. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 26. Основная информация об участнике рынка стоматологических материалов ХХХХХ
Таблица 27. Госконтракты по поставкам пломбировочных материалов в РФ, заключенные до 14.04.2020, ранжированные по году исполнения, тыс.руб
Таблица 28. Госконтракты по поставкам слепочных материалов в РФ, заключенные до 01.08.2019 - 14.04.2020, ранжированные по году исполнения, тыс. руб
Таблица 29. Госконтракты по поставкам карпульных игл в РФ в 2019 и 2020 (по 14.04.20) гг., тыс. руб
Таблица 30. Ценовой анализ госконтрактов по поставкам карпульных игл
Анализ рынка стоматологических кресел и установок в России в 2019-2023 гг, прогноз на 2024-2028 гг
BusinesStat
121 800 ₽
Рынок услуг врачей-ортодонтов 2022: анализ спроса в России и регионах
Экспресс-Обзор
55 000 ₽
Анализ рынка стоматологического рентгенографического оборудования
SmartConsult
33 000 ₽
Анализ рынка ортодонтических аппаратов в России
DISCOVERY Research Group
60 000 ₽
Статья, 21 сентября 2026
BusinesStat
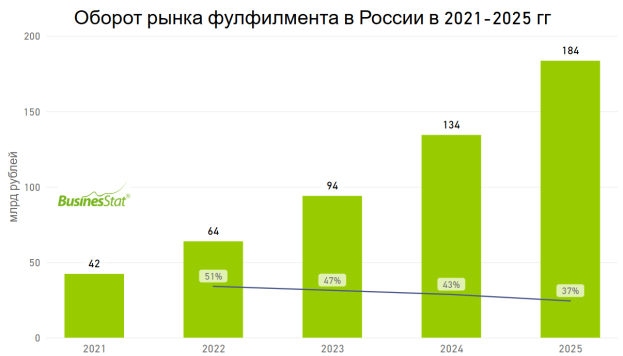
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.