Срок предоставления отчета 10 рабочих дней. Исследование продается с обновлением.
Настоящее исследование представляет собой маркетинговый анализ рынка аренды грузового автомобильного транспорта в России. Аналитиками компании составлен прогноз развития рынка до 2023 г.
Период исследования: 2014 – 2018 гг.
Объект исследования: рынок аренды грузового автомобильного транспорта
Предмет исследования: объем рынка, тенденции рынка аренды грузового автомобильного транспорта, факторы, влияющие на рынок, основные конкуренты, потребительские цены, отраслевые финансово-экономические показатели, оценка инвестиционной привлекательности, прогноз развития рынка и другие процессы
Цель исследования: анализ и прогноз развития рынка аренды грузового автомобильного транспорта
Задачи исследования:
Основные блоки исследования:
Источники информации:
Часть 1. Обзор российского рынка аренды грузового автомобильного транспорта
1.1. Определение и характеристики российского рынка аренды грузового автомобильного транспорта
1.2. Динамика объема российского рынка аренды грузового автомобильного транспорта, 2014-2018 гг.
1.3. Структура рынка по виду оказываемых аренды грузового автомобильного транспорта в РФ
1.4. Структура рынка аренды грузового автомобильного транспорта по ФО
1.5. Оценка текущих тенденций и перспектив развития исследуемого рынка
1.6. Оценка факторов, влияющих на рынок
1.7. Анализ отраслевых показателей финансово-экономической деятельности
Часть 2. Конкурентный анализ на рынке аренды грузового автомобильного транспорта в России
2.1. Крупнейшие игроки на рынке
2.2. Доли на рынке крупнейших конкурентов
2.3. Профили основных игроков
Часть 3. Анализ потребления аренды грузового автомобильного транспорта
3.1. Оценка объема потребления аренды грузового автомобильного транспорта на душу населения
3.2. Насыщенность рынка и предполагаемый потенциал рынка в России
3.3. Описание потребительских предпочтений
3.4. Ценовой анализ
Часть 4. Оценка факторов инвестиционной привлекательности рынка
Часть 5. Прогноз развития рынка аренды грузового автомобильного транспорта до 2023 года
Часть 6. Выводы о перспективности создания предприятий в исследуемой области и рекомендации действующим операторам рынка
Диаграмма 1. Динамика объема рынка аренды грузового автомобильного транспорта, 2014-2018 гг.
Диаграмма 2. Структура рынка аренды грузового автомобильного транспорта по видам, %
Диаграмма 3. Структура оказания аренды грузового автомобильного транспорта в РФ по ФО, %
Диаграмма 4. Динамика ВВП РФ, в 2012-2018 гг., % к предыдущему году
Диаграмма 5. Помесячная динамика курса доллара США по отношению к рублю, 2014-2018 гг., руб. за 1 доллар США
Диаграмма 6. Динамика численности населения РФ, 2012-2019 гг.
Диаграмма 7. Динамика реальных доходов населения РФ, 2012-2018 гг.
Диаграмма 8. Рентабельность прибыли до налогообложения (прибыли отчетного периода) в сфере аренды грузового автомобильного транспорта в сравнении со всеми отраслями экономики РФ, 2014-2018 гг., %
Диаграмма 9. Текущая ликвидность (общее покрытие) по отрасли аренды грузового автомобильного транспорта за 2014-2018 гг., раз
Диаграмма 10. Деловая активность (средний срок оборота дебиторской задолженности) в сфере аренды грузового автомобильного транспорта, за 2014-2018 гг., сут. дн.
Диаграмма 11. Финансовая устойчивость (обеспеченность собственными оборотными средствами) в сфере аренды грузового автомобильного транспорта, в сравнении со всеми отраслями экономики РФ, 2014-2018 гг., %
Диаграмма 12. Доли крупнейших конкурентов на рынке аренды грузового автомобильного транспорта в 2018 г.
Диаграмма 13. Динамика совокупного объема выручки крупнейших операторов рынка аренды грузового автомобильного транспорта (ТОП-5) в России, 2014-2018 гг.
Диаграмма 14. Объем потребления аренды грузового автомобильного транспорта на душу населения, 2014-2018 гг., руб./чел.
Диаграмма 15. Прогноз объема рынка аренды грузового автомобильного транспорта в 2019-2023 гг.
Таблица 1. STEP-анализ факторов, влияющих на рынок аренды грузового автомобильного транспорта
Таблица 2. Прибыль (убыток) от реализации аренды грузового автомобильного транспорта по ФО РФ, 2014-2018 гг., млн руб.
Таблица 3. Валовая рентабельность отрасли аренды грузового автомобильного транспорта в сравнении со всеми отраслями экономики РФ, 2014- 2018 гг., %
Таблица 4. Абсолютная ликвидность отрасли аренды грузового автомобильного транспорта в сравнении со всеми отраслями экономики РФ, 2014-2018 гг., раз
Таблица 5. Основные компании-участники рынка аренды грузового автомобильного транспорта в 2018 г.
Таблица 6. Основная информация об участнике №1 рынка аренды грузового автомобильного транспорта
Таблица 7. Основная информация об участнике №2 рынка аренды грузового автомобильного транспорта
Таблица 8. Основная информация об участнике №3 рынка аренды грузового автомобильного транспорта
Таблица 9. Основная информация об участнике №4 рынка аренды грузового автомобильного транспорта
Таблица 10. Основная информация об участнике №5 рынка аренды грузового автомобильного транспорта
Таблица 11. Индексы потребительских цен на аренду грузового автомобильного транспорта по Российской Федерации в 2014-2019 гг. (доступный период), %
Таблица 12. Средние цены на аренду грузового автомобильного транспорта по ФО
Таблица 13. Оценка факторов инвестиционной привлекательности рынка аренды грузового автомобильного транспорта
Анализ рынка перевозок большегрузными транспортными средствами в России в 2021-2025 гг, прогноз на 2026-2030 гг
BusinesStat
144 900 ₽
Маркетинговое исследование рынка услуг автомобильных грузоперевозок для бизнеса
Компания Гидмаркет
130 000 ₽
База ТОП-100 предприятий отрасли. Деятельность автомобильного грузового транспорта и услуги по перевозкам
Компания Гидмаркет
99 000 ₽
Маркетинговое исследование рынка грузовых автомобилей в России 2016-2022 гг. Прогноз на 2022-2026 гг. Август 2022.
ТК Солюшнс
95 900 ₽
По данным исследования «Анализ рынка фиников в России - 2026. Показатели и прогнозы», подготовленного Tebiz, ресурсная база рынка полностью сформирована за счет зарубежных поставок при полном отсутствии промышленного собственного выращивания. Вся продукция поступает по внешним торговым каналам, при этом Центральный федеральный округ аккумулирует 67% всего ввоза в стоимостном и физическом выражении. Москва и Московская область выступают ключевым распределительным узлом для поступающих товарных партий, перераспределяя объемы по регионам страны.
Статья, 13 октября 2026
Компания Гидмаркет
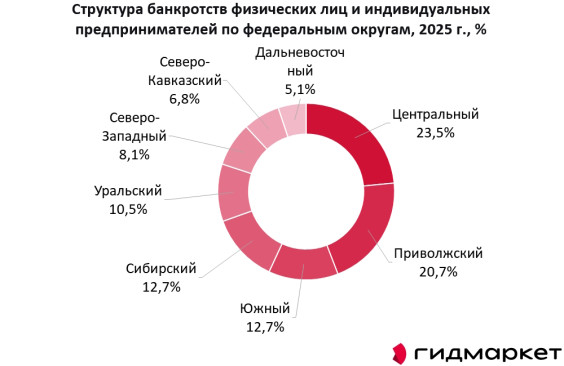
Региональный разрез банкротств в России
Корпоративные банкротства концентрируются в Центральном федеральном округе, а потребительские распределены по стране заметно равномернее
Согласно данным исследования ГидМаркет рынок услуг по банкротству в России по итогам 2025 года превысил 640 тыс. дел. За общим числом скрывается разная география, корпоративные и потребительские банкротства распределены по стране неравномерно. Это важно учитывать компаниям, которые планируют региональную экспансию.
Статья, 12 октября 2026
Компания Гидмаркет
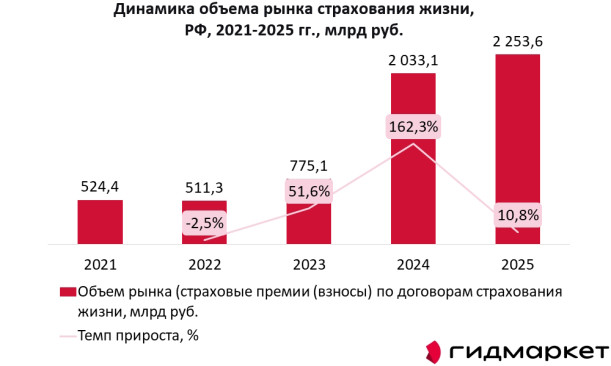
Рынок страхования жизни в России вырос в 4,3 раза за пять лет
Объем рынка страхования жизни достиг 2,3 трлн руб., а его доля в общем страховом рынке России выросла до 57%
Российский рынок страхования жизни демонстрирует один из самых высоких темпов роста среди сегментов финансового рынка. За 2021-2025 годы его объем увеличился в 4,3 раза, с 524,4 млрд руб. до 2 253,6 млрд руб.