Цели исследования: Раскрыть основные аспекты текущего положения дел на российском рынке пероксидно-сшивамого кабельного полиэтилена.
Источники информации: ФТС, Росстат, Данные компаний-производителей, Экспертные оценки.
Структура отчета:
В обзоре представлены объемы производства пероксидно-сшиваемого кабельного полиэтилена в России за 2011-1-е полугодие 2012 гг. в детализации по производителям и регионам производства.
Рассмотрена динамика объемов российского импорта и экспорта пероксидно-сшиваемого кабельного полиэтилена за 2011-1-е полугодие 2012 гг. в детализации по производителям, покупателям, основным странам производства и потребления.
Дана информация о емкости и основных тенденциях российского рынка пероксидно-сшиваемого кабельного полиэтилена. Обзор дополнен информацией о ситуации на российском рынке кабеля силового на напряжение 1 кВ и выше.
Дана информация о внешнеторговых ценах основных компаний-производителей на пероксидно-сшиваемый кабельный полиэтилен.
Введение
1. Основные производители пероксидно-сшиваемого кабельного полиэтилена в России
2. Основные зарубежные производители пероксидно-сшиваемого кабельного полиэтилена, представленного на российском рынке
(с указанием объемов поставок в РФ в натуральном и денежном выражении)
3. Российские покупатели импортируемого пероксидно-сшиваемого кабельного полиэтилена
(с указанием объемов закупок в натуральном и денежном выражении)
4. Мониторинг импортных цен на пероксидно-сшиваемый кабельный полиэтилен
5. Потребители пероксидно-сшиваемого кабельного полиэтилена российского производства.
6. Емкость и тенденции развития рынка пероксидно-сшиваемого кабельного полиэтилена до 2016 года.
6.1. Пероксидно- и силанольно-сшиваемая кабельная изоляция. Сравнительная характеристика.
6.2. Емкость российского рынка пероксидно-сшиваемого кабельного полиэтилена
6.3. Российский рынок кабеля силового на напряжение 1 кВ и выше. Тенденции и перспективы.
6.4. Прогноз развития рынка пероксидно-сшиваемого кабельного полиэтилена в России до 2016 года.
Список рисунков
Список таблиц
Список дополнительных приложений (Ms Excel)
Рисунок 1 Динамика импортных поступлений пероксидно-сшиваемых кабельных ПЭ компаундов в Россию за период 2011 – 1 –е полугодие 2012 гг., в натуральном и денежном выражении (тыс. тонн/млн. $)
Рисунок 2 Структура российского импорта пероксидно-сшиваемых кабельных ПЭ компаундов за 2011 г. в разрезе иностранных компаний-производителей, в натуральном выражении (%)
Рисунок 3 Структура российского импорта пероксидно-сшиваемых кабельных ПЭ компаундов за 1-е полугодие 2012 г. в разрезе иностранных компаний-производителей, в натуральном выражении (%)
Рисунок 4 Структура российского импорта пероксидно-сшиваемых кабельных ПЭ компаундов за 2011 г. в разрезе российских компаний-покупателей, в натуральном выражении (%)
Рисунок 5 Структура российского импорта пероксидно-сшиваемых кабельных ПЭ компаундов за 1-е полугодие 2012 г. в разрезе российских компаний-покупателей, в натуральном выражении (%) Рисунок 6 Емкость российского рынка пероксидно-сшиваемых кабельных ПЭ компаундов за период 2011 – 1-е полугодие 2012 гг., в натуральном выражении (тонн)
Рисунок 7 Оценка динамики рыночного спроса в России в сегменте силовых кабелей на среднее напряжение в различной изоляции на период 2007-2014 гг., в натуральном выражении (тыс. км) Рисунок 8 Рынок и номинальные мощности по кабелям на 110 кВ в России (Номинальная мощность = число наклонных ЛКНВх200 км/год)
Рисунок 9 Емкость рынка кабеля силового на напряжение 1 кВ и выше в странах СНГ за период 2005-2011 гг и прогноз до 2020 г., в натуральном выражении (тыс. км)
Рисунок 10 Емкость рынка пероксидно-сшиваемых кабельных ПЭ компаундов в России за период с 2011 – 1-е полугодие 2012 г. и прогноз до 2016 г, в натуральном выражении (тыс. тонн)
Таблица 1 Рейтинг основных производителей пероксидно-сшиваемых кабельных ПЭ компаундов, тонн
Таблица 2 Рейтинг иностранных компаний-производителей пероксидно-сшиваемых кабельных ПЭ компаундов за 2011 – 1-е полугодие 2012 г.
Таблица 3 Рейтинг российских компаний-покупателей импортируемых пероксидно-сшиваемых кабельных ПЭ компаундов за 2011 г.
Таблица 4 Рейтинг российских компаний-покупателей импортируемых пероксидно-сшиваемых кабельных ПЭ компаундов за 1-е полугодие 2012 г.
Анализ рынка полиэтиленовых и полипропиленовых компаундов в России в 2022-2024 гг.
DISCOVERY Research Group
90 000 ₽
Анализ рынка полиэтилена в РФ, текущее состояние и прогноз по 2029 г. С разбивкой.
ROIF EXPERT
81 900 ₽
Маркетинговое исследование рынка канистр полиэтиленовых в РФ, 2023 г.
АИПР (Агентство исследований промышленных и потребительских рынков)
80 000 ₽
Экспресс-обзор рынка полиэтилена в России - 2023
AnalyticResearchGroup (ARG)
87 900 ₽
Статья, 5 октября 2026
ABARUS Market Research
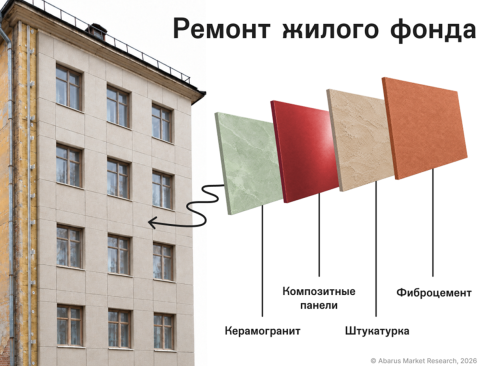
На рынке вентилируемых фасадов растет доля импорта
Фасадный сегмент в 2026 году сокращается, и отечественным производителям приходится бороться не только с негативной рыночной конъюнктурой, но и с импортными заменителями
Агентство ABARUS Market Research выпустило новое исследование, посвященное рынку навесных вентилируемых фасадов – НВФ. Их также часто называют НФС (навесные фасадные системы). В 2025 году этому рынку чудом удалось избежать падения, хотя обстановка уже тогда характеризовалась как непростая. Объем установленных НВФ увеличился с 29,9 млн кв. м (в 2024) до 30,4 млн кв. м, то есть прирост составил всего 1,7%. В 2026 году неблагоприятные тенденции усиливаются, и компании-производители готовятся к длительному спаду.
По данным «Анализ рынка электровелосипедов в России – 2026», подготовленного Tebiz, электровелосипеды всё чаще покупают для работы: на курьерскую доставку приходится 29% потребления, на прокат – 15%, то есть доставка почти вдвое крупнее. Вместе корпоративные покупатели набирают 44% и почти сравнялись с населением, у которого доля личного использования составляет 52%.
Статья, 2 октября 2026
BusinesStat
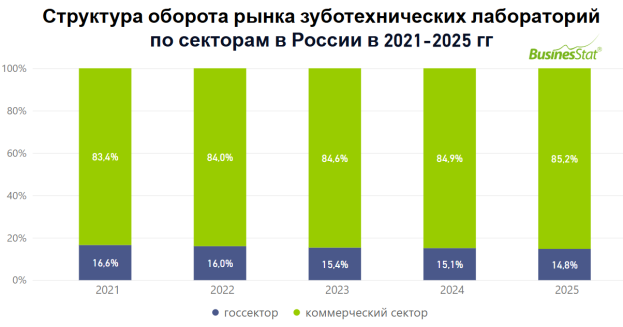
В 2021-2025 гг оборот рынка услуг зуботехнических лабораторий в России увеличился на 43% и достиг 238 млрд рублей.
Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за 2021-2025 гг.
По данным «Анализа рынка услуг зуботехнических лабораторий в России», подготовленного BusinesStat в 2026 г, за 2021-2025 гг его оборот увеличился на 43% и достиг 238 млрд рублей. Рынок характеризуется явным доминированием коммерческого сектора: его доля в общем обороте выросла с 83% до 85% за пятилетие. Доля государственного сектора, соответственно, сократилась с 17% до 15%. При этом оба сектора демонстрировали ежегодный прирост, однако динамика госсектора была более сдержанной из-за ограниченного бюджетного финансирования и жестких тарифов ОМС.