Срок предоставления отчета 10 рабочих дней. Исследование продается с обновлением.
Настоящее исследование представляет собой маркетинговый анализ рынка витаминов и пищевых добавок в России. Аналитиками составлен прогноз развития рынка до 2023 г.
Период исследования: 2014 – 2018 гг.
Объект исследования: рынок витаминов и пищевых добавок
Предмет исследования: объем и емкость рынка, тенденции рынка витаминов и пищевых добавок, факторы, влияющие на рынок, экспорт и импорт, основные конкуренты, потребители, цены, оценка инвестиционной привлекательности, прогноз развития рынка
Цель исследования: анализ и прогноз развития рынка витаминов и пищевых добавок
Задачи исследования:
Основные блоки исследования:
Источники информации:
Часть 1. Обзор российского рынка витаминов и пищевых добавок
1.1. Основные характеристики рынка
1.2. Динамика объема рынка витаминов и пищевых добавок 2014-2018 гг. Потенциальная емкость рынка
1.3. Оценка факторов, влияющих на рынок
1.4. Стадия жизненного цикла рынка витаминов и пищевых добавок
1.5. Конкуренция со стороны товаров-заменителей
Часть 2. Конкурентный анализ на рынке витаминов и пищевых добавок
2.1. Крупнейшие игроки на рынке
2.2. Доли на рынке крупнейших конкурентов
2.3. Профили основных игроков
Часть 3. Анализ производства витаминов и пищевых добавок
3.1. Объем и динамика внутреннего производства витаминов и пищевых добавок
3.2. Доля экспорта в производстве витаминов и пищевых добавок
3.3. Сегментация производства витаминов и пищевых добавок по регионам
3.3.1. Производство по федеральным округам
3.3.2. Производство по субъектам РФ
Часть 4. Анализ внешнеторговых поставок витаминов и пищевых добавок
4.1. Объем и динамика импорта витаминов и пищевых добавок
4.2. Структура импорта
4.3. Объем и динамика экспорта витаминов и пищевых добавок
4.4. Структура экспорта
Часть 5. Анализ потребления витаминов и пищевых добавок
5.1. Динамика объема потребления витаминов и пищевых добавок
5.2. Анализ результатов проведенных тендеров на закупку
Часть 6. Ценовой анализ
6.1. Средние цены производителей по федеральным округам
6.2. Средние потребительские цены по субъектам РФ
Часть 7. Оценка факторов инвестиционной привлекательности рынка
Часть 8. Прогноз развития рынка витаминов и пищевых добавок до 2023 г.
Часть 9. Рекомендации и выводы
Диаграмма 1. Соотношение импортной и отечественной продукции на рынке витаминов и пищевых добавок, %
Диаграмма 2. Динамика объема рынка витаминов и пищевых добавок 2014 – 2018 гг.
Диаграмма 3. Выручка (нетто) от реализации витаминов и пищевых добавок по федеральным округам за 2014 - 2018 гг., %
Диаграмма 4. Доли крупнейших конкурентов на рынке витаминов и пищевых добавок в 2018 г.
Диаграмма 5. Динамика объемов производства витаминов и пищевых добавок в РФ за 2014 - 2018 гг.
Диаграмма 6. Динамика совокупного объема выручки крупнейших производителей (ТОП-5) витаминов и пищевых добавок в России, 2014-2018 гг.
Диаграмма 7. Доля экспорта в производстве за 2014 – 2018 гг.
Диаграмма 8. Объем и динамика импорта витаминов и пищевых добавок в натуральном выражении
Диаграмма 9. Объем и динамика импорта витаминов и пищевых добавок в денежном выражении
Диаграмма 10. Динамика экспорта витаминов и пищевых добавок в натуральном выражении
Диаграмма 11. Динамика экспорта витаминов и пищевых добавок в денежном выражении
Диаграмма 12. Баланс экспорта и импорта
Диаграмма 13. Структура экспорта по странам в 2018 г.
Диаграмма 14. Динамика потребления витаминов и пищевых добавок в денежном выражении 2014 - 2018 гг.
Диаграмма 15. Прогноз объема рынка в 2019 - 2023 гг.
Таблица 1. STEP-анализ факторов, влияющих на рынок витаминов и пищевых добавок
Таблица 2. Основные компании-участники рынка витаминов и пищевых добавок в 2018 г.
Таблица 3. Профили компаний-участников рынка витаминов и пищевых добавок в 2018 г.
Таблица 4. Динамика производства витаминов и пищевых добавок в РФ по федеральным округам
Таблица 5. Структура импорта витаминов и пищевых добавок по странам-импортерам в 2018 г.
Таблица 6. Средние цены производителей на витамины и пищевые добавки по ФО
Таблица 7. Средние потребительские цены на витамины и пищевые добавки по субъектам РФ
Таблица 8. Оценка факторов инвестиционной привлекательности рынка витаминов и пищевых добавок
Маркетинговое исследование рынка провитаминов и витаминов в России, 2018–2026 гг. Прогноз на 2026–2030 гг.
ТК Солюшнс
95 900 ₽
Рынок биологически активных добавок к пище (БАД) и витаминов в России в 2019-2024 гг. с прогнозом до 2030 г.
ЭКЦ "ИнвестПроект"
64 900 ₽
Анализ рынка витаминных препаратов в Казахстане - 2025. Показатели и прогнозы
TEBIZ GROUP
79 900 ₽
Маркетинговое исследование рынка витаминов и их производных в России 2016-2022 гг. Прогноз на 2022-2026 гг. Август 2022.
ТК Солюшнс
95 900 ₽
Статья, 21 сентября 2026
BusinesStat
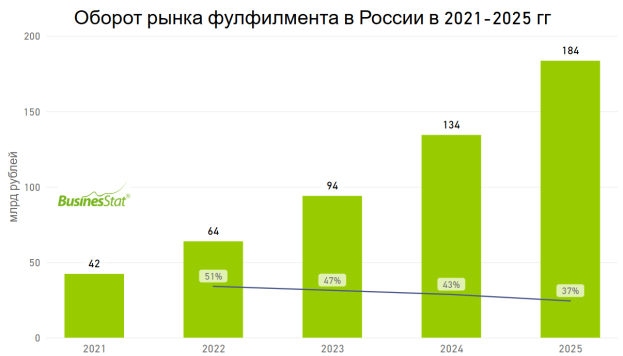
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.