Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
BusinesStat (БизнесСтат), 6 ноября 2026

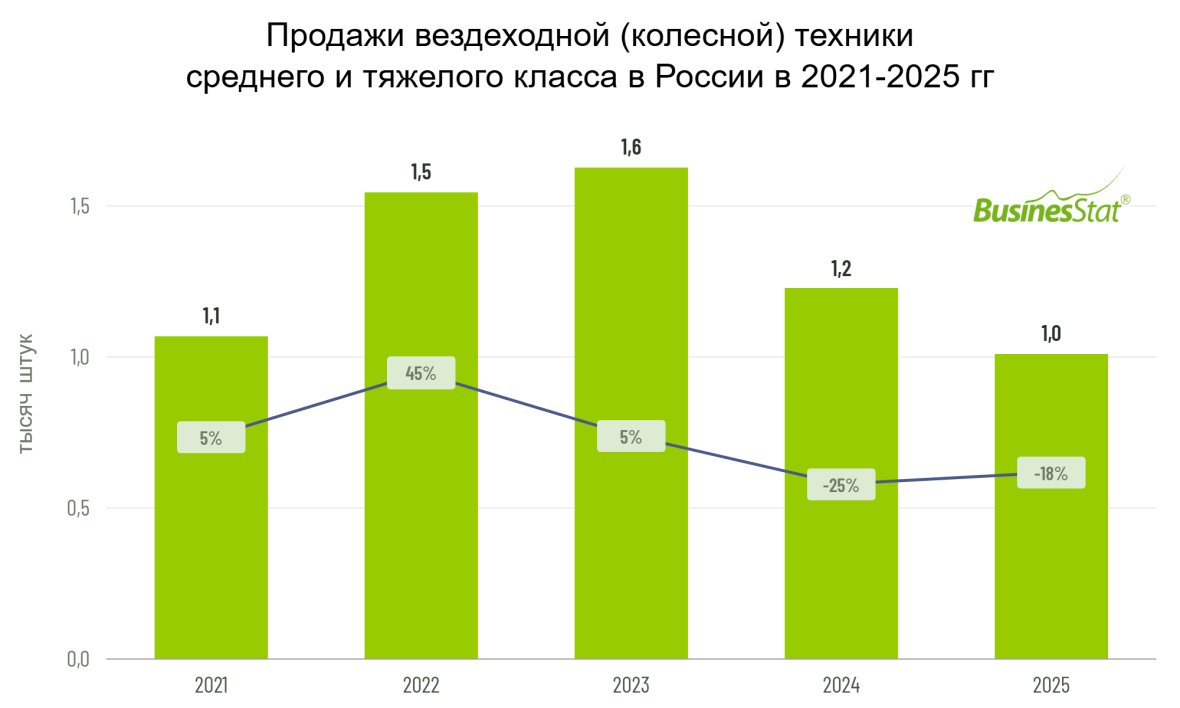
За 2024-2025 гг продажи вездеходной (колесной) техники среднего и тяжелого класса в России снизились на 38% по отношению к 2023 г: с 1,6 до 1,0 тыс штук.

Спрос сдерживают дефицит импортных комплектующих, осложнение логистики и высокая стоимость заемного капитала для корпоративных клиентов.

По данным «Анализа рынка вездеходной (колесной) техники в России», подготовленного BusinesStat в 2026 г, за 2024-2025 гг ее продажи в стране снизились на 38% по отношению к 2023 г: с 1,6 до 1,0 тыс штук.

При этом ранее в 2021-2023 гг продажи росли. Скачок спроса наблюдался в 2022 г, когда продажи возросли сразу 45%. В 2023 г рынок достиг максимума за период - 1,6 тыс шт. Рост обеспечили нефтегазовый и добывающий секторы, геологоразведочные организации, государственные и спасательные структуры. Им нужна была техника для перевозки вахтовых бригад, доставки грузов, обслуживания линейных объектов и работы на территориях без дорожной инфраструктуры.

В 2024-2025 гг продажи пошли на спад. Спрос сдерживали дефицит импортных комплектующих, осложнение логистики и высокая стоимость заемного капитала для корпоративных клиентов. Сама техника дорожала: росли цены на тяжелые дизельные двигатели, трансмиссии и другие ключевые компоненты, увеличивались утилизационный сбор и таможенные издержки на иностранные комплектующие и базовые шасси. Высокая ключевая ставка ограничила инвестиционные возможности заказчиков, а бюджеты на покупку дорогостоящей техники сократились.
BusinesStat (БизнесСтат) Анализ рынка вездеходной (колесной) техники среднего и тяжелого класса в России в 2021-2025 гг, прогноз на 2026-2030 гг 144 900 ₽
Материалы по теме
Статья, 10 ноября 2026 TEBIZ GROUP Прямые поставки гидроизоляции на стройплощадки заняли 32% в структуре сбыта и обогнали дилеров и розницу Укрупнение девелоперов и переход на прямое контрактование перестраивают архитектуру строительного рынка, заставляя поставки адаптироваться под новые запросы корпоративных игроков и частных мастеров

По данным исследования «Анализ рынка гидроизоляционных сухих строительных смесей в России - 2027. Показатели и прогнозы», подготовленного Tebiz, продукция закупается девелоперами строго под конкретные объекты. Главным драйвером выступает жилой сектор: несмотря на сокращение ввода нового жилья, застройщики продолжают в полном объеме финансировать защиту фундаментов и подземных конструкций от влаги, экономя преимущественно на финишной отделке. Производственные игроки выстраивают стратегии по-разному. Например, лидер сегмента проникающей гидроизоляции «Пенетрон» сфокусирован на экспертной работе с корпоративными клиентами, тогда как «Глимс» опирается на дистрибьюторскую сеть в сетевой рознице.

Показать еще