Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
РБК Исследования рынков, 9 июля 2021

Консолидация fashion-ретейла продолжилась на фоне пандемии COVID-19

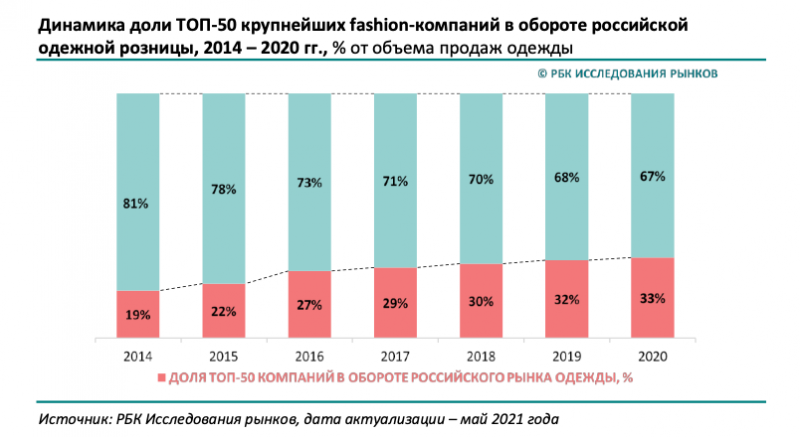
Тренд на консолидацию российского одежного рынка вокруг крупнейших игроков наблюдается на протяжении последних 7 лет.

Результаты исследования «Одежный ретейл 2021» позволяют говорить о том, что данный тренд не прервался и в 2020 году, когда рынок столкнулся с последствиями пандемии коронавируса. Так, если в 2014 году на долю 50 крупнейших компаний приходилось 19% оборота российского рынка одежды, то в 2020 году их доля выросла до 33%. В прошлом, наибольшее влияние на данный тренд оказал кризис 2014-2015 годов, когда крупнейшие игроки продолжали демонстрировать рост продаж на фоне значительного падения среди других компаний. Устойчивость крупного бизнеса объясняется большими финансовыми ресурсами, которые позволяют компаниям смягчать последствия кризисных явлений, а также совершать инвестиции в развитие бизнеса. 

За последний год доля крупнейших компаний в объеме продаж одежды увеличилась на 1%.  Выросло и расслоение внутри группы лидеров: если в 2019 году на первую десятку приходилось 18% рынка, то в 2020 году уже 20,1%. В своем интервью для «РБК Исследований рынков» генеральный директор федеральной сети off-price-магазинов Familia Светлана Можаева поделилась мнением, что освобождение торговых площадей на фоне коронакризиса, открывает новые возможности для крупных игроков: «Постпандемийный уход из торговых центров небольших несетевых ритейлеров открыл новые арендные возможности, дал доступ к качественным площадям в популярных ТЦ». 
РБК Исследования рынков Одежный ретейл 2021 85 000 ₽
Материалы по теме
Статья, 10 ноября 2026 TEBIZ GROUP Прямые поставки гидроизоляции на стройплощадки заняли 32% в структуре сбыта и обогнали дилеров и розницу Укрупнение девелоперов и переход на прямое контрактование перестраивают архитектуру строительного рынка, заставляя поставки адаптироваться под новые запросы корпоративных игроков и частных мастеров

По данным исследования «Анализ рынка гидроизоляционных сухих строительных смесей в России - 2027. Показатели и прогнозы», подготовленного Tebiz, продукция закупается девелоперами строго под конкретные объекты. Главным драйвером выступает жилой сектор: несмотря на сокращение ввода нового жилья, застройщики продолжают в полном объеме финансировать защиту фундаментов и подземных конструкций от влаги, экономя преимущественно на финишной отделке. Производственные игроки выстраивают стратегии по-разному. Например, лидер сегмента проникающей гидроизоляции «Пенетрон» сфокусирован на экспертной работе с корпоративными клиентами, тогда как «Глимс» опирается на дистрибьюторскую сеть в сетевой рознице.

Показать еще