Все категории
Все категории
Потребительские товары
Потребительские услуги
СМИ и реклама
Сельское хозяйство
Промышленность
Строительство и недвижимость
Тара и упаковка
Транспорт и логистика
IT и телекоммуникации
Услуги для бизнеса
Финансовые рынки, Компании
Макроэкономика
Компания Гидмаркет, 29 мая 2020

Структура рынка хоккейной экипировки

В 2019 году доля экипировки, обеспечивающей защиту хоккеиста, превысила 45%

Хоккей отличается от других игровых видов спорта значительным набором игровой экипировки. Количество элементов экипировки, ее сложность и относительно недолгий срок службы (особенно актуально для клюшек) обуславливает высокую стоимость хоккея относительно других видов спорта.

Компании-производители хоккейной экипировки на постоянной основе проводят исследования и внедряют новые разработки, направленные на улучшение потребительских свойств продукции: игровые качества инвентаря и степень защиты игрока от травм.

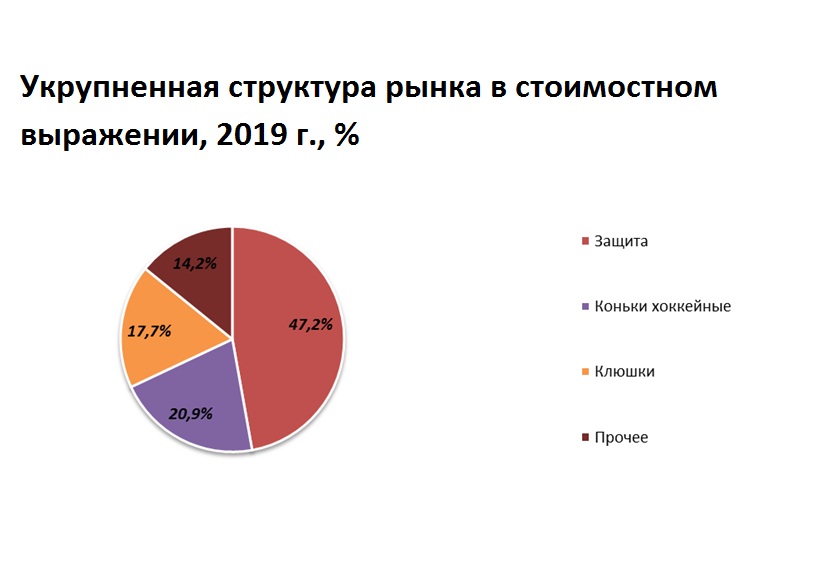
По данным исследования ГидМаркет наибольшая доля на рынке хоккейной экипировки в стоимостном выражении приходится на хоккейные коньки – 22,5%, связано с тем, что средняя цена на коньки выше, чем на остальные виды хоккейной экипировки. Далее следуют клюшки с долей 20,6%. Третье место занимает защита (нагрудник, щитки, налокотник) – 20,8% объема рынка хоккейной экипировки.

Если объединить элементы хоккейной экипировки в более крупные сегменты, то можно увидеть, что полный комплект хоккейной защиты (включая нагрудники, щитки, налокотники, шорты, перчатки, шлем) занимает 47,2% рынка.
Компания Гидмаркет Маркетинговое исследование рынка хоккейной экипировки в России 45 000 ₽
Материалы по теме
Статья, 4 сентября 2026 NeoAnalytics Анализ российского рынка тепличных хозяйств: итоги 2025 г., прогноз до 2030 г. В августе 2026 года исследовательская компания NeoAnalytics завершила проведение маркетингового исследования российского рынка тепличных хозяйств.

В ходе исследования, проведенного NeoAnalytics на тему «Российский рынок тепличных хозяйств: итоги 2025 г., прогноз до 2030 г.», выяснилось, что рентабельность тепличного производства в России в 2025–2026 гг. сильно зависит от масштаба бизнеса. Крупные агрохолдинги и современные тепличные комбинаты сохраняют высокий показатель за счет эффекта масштаба, автоматизации и доступа к льготному финансированию, тогда как малые и часть средних хозяйств испытывают серьезное давление из-за высокой себестоимости и дорогих кредитов. В целом по отрасли в 2025 г. из-за роста тарифов и высокой ключевой ставки рентабельность отрасли резко ухудшилась.

Показать еще