По оценкам BusinesStat, за 2021-2025 гг общее количество исследований, проведенных в России с применением методов лучевой диагностики, увеличилось на 16%: с 282 млн до 326 млн исследований в год.
Около 90% российского рынка лучевой диагностики обеспечивают два массовых метода – рентгенография (55%) и УЗИ (35%). Эти доступные в любой поликлинике исследования, общий объём которых превышает 294 млн в год, формируют фундамент системы, решая задачи первичного скрининга и рутинного наблюдения. Их доминирование отражает ключевую цель здравоохранения – обеспечить базовую диагностическую доступность для всего населения.
Оставшиеся 10% рынка – это высокотехнологичный сегмент, определяющий качество специализированной помощи. В нём лидирует компьютерная томография (КТ), на которую приходится 8% всех исследований. Её рост, особенно в части плановой диагностики, напрямую связан с масштабным внедрением государственных программ, таких как низкодозный скрининг рака лёгких. Магнитно-резонансная томография (МРТ) с долей 2% остаётся незаменимым инструментом в неврологии и ортопедии.
Особое стратегическое значение имеет самый малочисленный, но клинически критичный метод – ПЭТ/КТ (менее 0,1% рынка). Его роль в онкологии несопоставима с долей: по данным медицинского сообщества, результаты такого сканирования могут изменить тактику лечения у 30-40% онкобольных. Именно поэтому развитие ядерной медицины становится комплексным инфраструктурным проектом, выходящим далеко за рамки простой закупки аппаратов и включающим создание полного цикла – от производства радиофармпрепаратов до подготовки кадров и логистики.
«Анализ рынка лучевой диагностики в России», подготовленный BusinesStat, включает важнейшие данные, необходимые для понимания текущей конъюнктуры рынка и оценки перспектив его развития:
В обзоре основные показатели лучевой диагностики сегментированы
по видам услуг:
по секторам рынка:
Приведен рейтинг предприятий отрасли по выручке от продаж: Алтайский центр позитронно-эмиссионной томографии, Клиника Эксперт Иркутск, Клиника Эксперт Тверь, ЛДЦ МИБС, Медицинский лучевой центр, ПЭТ-Технолоджи Балашиха, ПЭТ-Технолоджи Диагностика, ПЭТскан, Центр ПЭТ-Технолоджи, Ядерные медицинские технологии и др.
При подготовке обзора используется официальная статистика и собранные данные.
Информация профильных ведомств:
Информация, собранная BusinesStat:
МЕТОДИКА ПОДГОТОВКИ ОБЗОРА РЫНКА
КЛАССИФИКАЦИЯ ЛУЧЕВОЙ ДИАГНОСТИКИ
ЗАБОЛЕВАЕМОСТЬ НАСЕЛЕНИЯ
ИНФРАСТРУКТУРА ОТРАСЛИ
Численность учреждений
Численность медицинского персонала
РЕЙТИНГ СПЕЦИАЛИЗИРОВАННЫХ УЧРЕЖДЕНИЙ ЛУЧЕВОЙ ДИАГНОСТИКИ
Рейтинг предприятий отрасли (юрлиц)
Профили ведущих предприятий отрасли
АО «Медицина»
ООО «ЛДЦ МИБС»
ООО «ПЭТ-Технолоджи Балашиха»
ООО «Клиника Эксперт Тверь»
ООО «ПЭТ-Технолоджи диагностика»
ПОТРЕБИТЕЛИ УСЛУГ ЛУЧЕВОЙ ДИАГНОСТИКИ
Численность потребителей
Среднее потребление
Средние затраты на потребителя
ОБЪЕМ РЫНКА ЛУЧЕВОЙ ДИАГНОСТИКИ
Виды лучевой диагностики
Сектора рынка
ОБОРОТ РЫНКА ЛУЧЕВОЙ ДИАГНОСТИКИ
Виды лучевой диагностики
Сектора рынка
СРЕДНЯЯ ЦЕНА ЛУЧЕВОЙ ДИАГНОСТИКИ
Виды лучевой диагностики
Сектора рынка
ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ ОТРАСЛИ «ДЕЯТЕЛЬНОСТЬ В ОБЛАСТИ ЗДРАВООХРАНЕНИЯ»
Таблица 1. Заболеваемость населения в России в 2021-2025 гг (случаев на 100 чел)
Таблица 2. Заболеваемость населения по видам болезней в России в 2021-2025 гг (случаев на 100 чел)
Таблица 3. Заболеваемость населения по возрасту в России в 2021-2025 гг (случаев на 100 чел)
Таблица 4. Заболеваемость населения в регионах России в 2021-2025 гг (случаев на 100 чел)
Таблица 5. Численность учреждений лучевой диагностики в России в 2021-2025 гг
Таблица 6. Численность учреждений лучевой диагностики по формам собственности в России в 2025 г
Таблица 7. Численность учреждений лучевой диагностики по видам в России в 2025 г
Таблица 8. Численность учреждений лучевой диагностики в регионах России в 2025 г
Таблица 9. Численность медицинского персонала лучевой диагностики в России в 2021-2025 гг (тыс чел)
Таблица 10. Численность медицинского персонала лучевой диагностики по уровню квалификации в России в 2021-2025 гг (тыс чел)
Таблица 11. Численность врачей-рентгенологов и радиологов в регионах России в 2025 г (чел)
Таблица 12. Численность врачей ультразвуковой диагностики в регионах России в 2025 г (чел)
Таблица 13. Численность рентгенолаборантов в регионах России в 2025 г (чел)
Таблица 14. Рейтинг предприятий отрасли по выручке от продаж в 2024 г (млн руб)
Таблица 15. Рейтинг предприятий отрасли по прибыли от продаж в 2024 г (млн руб)
Таблица 16. Рейтинг предприятий отрасли по рентабельности продаж в 2024 г (%)
Таблица 17. Численность потребителей услуг лучевой диагностики в России в 2021-2025 гг (млн чел)
Таблица 18. Прогноз численности потребителей услуг лучевой диагностики в России в 2026-2030 гг (млн чел)
Таблица 19. Среднее число исследований на одного потребителя услуг лучевой диагностики в России в 2021-2025 гг
Таблица 20. Прогноз среднего числа исследований на одного потребителя услуг лучевой диагностики в России в 2026-2030 гг
Таблица 21. Средние годовые затраты потребителя на услуги лучевой диагностики в России в 2021-2025 гг (руб)
Таблица 22. Прогноз средних годовых затрат потребителя на услуги лучевой диагностики в России в 2026-2030 гг (руб)
Таблица 23. Объем рынка лучевой диагностики в России в 2021-2025 гг (млн исследований)
Таблица 24. Прогноз объема рынка лучевой диагностики в России в 2026-2030 гг (млн исследований)
Таблица 25. Объем рынка лучевой диагностики в регионах России в 2025 г (тыс исследований)
Таблица 26. Объем рынка лучевой диагностики по видам в России в 2021-2025 гг (млн исследований)
Таблица 27. Прогноз объема рынка лучевой диагностики по видам в России в 2026-2030 гг (млн исследований)
Таблица 28. Объем рынка лучевой диагностики по секторам в России в 2021-2025 гг (млн исследований)
Таблица 29. Прогноз объема рынка лучевой диагностики по секторам в России в 2026-2030 гг (млн исследований)
Таблица 30. Оборот рынка лучевой диагностики в России в 2021-2025 гг (млрд руб)
Таблица 31. Прогноз оборота рынка лучевой диагностики в России в 2026-2030 гг (млрд руб)
Таблица 32. Оборот рынка лучевой диагностики в регионах России в 2025 г (млн руб)
Таблица 33. Оборот рынка лучевой диагностики по видам в России в 2021-2025 гг (млрд руб)
Таблица 34. Прогноз оборота рынка лучевой диагностики по видам в России в 2026-2030 гг (млрд руб)
Таблица 35. Оборот рынка лучевой диагностики по секторам в России в 2021-2025 гг (млрд руб)
Таблица 36. Прогноз оборота рынка лучевой диагностики по секторам в России в 2026-2030 гг (млрд руб)
Таблица 37. Средняя цена лучевой диагностики в России в 2021-2025 гг (руб)
Таблица 38. Прогноз средней цены лучевой диагностики в России в 2026-2030 гг (руб)
Таблица 39. Средняя цена лучевой диагностики в регионах России в 2025 г (руб)
Таблица 40. Средняя цена лучевой диагностики по видам в России в 2021-2025 гг (руб)
Таблица 41. Прогноз средней цены лучевой диагностики по видам в России в 2026-2030 гг (руб)
Таблица 42. Средняя цена лучевой диагностики по секторам в России в 2021-2025 гг (руб)
Таблица 43. Прогноз средней цены лучевой диагностики по секторам в России в 2026-2030 гг (руб)
Таблица 44. Выручка от продаж в 2021-2025 гг (млрд руб)
Таблица 45. Коммерческие и управленческие расходы в 2021-2025 гг (млрд руб)
Таблица 46. Себестоимость в 2021-2025 гг (млрд руб)
Таблица 47. Прибыль от продаж в 2021-2025 гг (млрд руб)
Таблица 48. Экономическая эффективность в 2021-2025 гг
Таблица 49. Инвестиции в отрасль в 2021-2025 гг (млрд руб)
Анализ рынка лабораторной диагностики в Армении в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
138 600 ₽
Анализ рынка лабораторной диагностики в России в 2019-2023 гг, прогноз на 2024-2028 гг
BusinesStat
134 400 ₽
Анализ рынка лабораторной диагностики в Таджикистане в 2018-2022 гг, прогноз на 2023-2027 гг
BusinesStat
90 000 ₽
Анализ рынка лабораторной диагностики в Узбекистане в 2018-2022 гг, прогноз на 2023-2027 гг
BusinesStat
120 000 ₽
По данным исследования «Анализ рынка фиников в России - 2026. Показатели и прогнозы», подготовленного Tebiz, ресурсная база рынка полностью сформирована за счет зарубежных поставок при полном отсутствии промышленного собственного выращивания. Вся продукция поступает по внешним торговым каналам, при этом Центральный федеральный округ аккумулирует 67% всего ввоза в стоимостном и физическом выражении. Москва и Московская область выступают ключевым распределительным узлом для поступающих товарных партий, перераспределяя объемы по регионам страны.
Статья, 13 октября 2026
Компания Гидмаркет
Региональный разрез банкротств в России
Корпоративные банкротства концентрируются в Центральном федеральном округе, а потребительские распределены по стране заметно равномернее
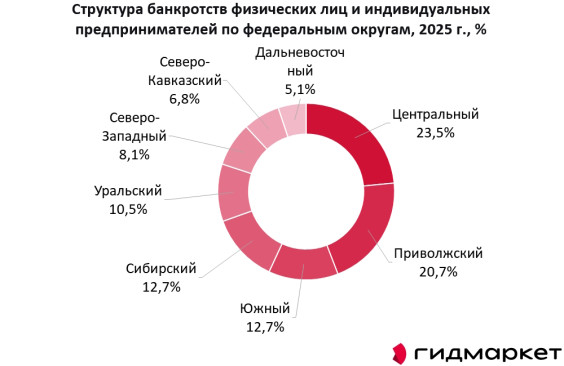
Согласно данным исследования ГидМаркет рынок услуг по банкротству в России по итогам 2025 года превысил 640 тыс. дел. За общим числом скрывается разная география, корпоративные и потребительские банкротства распределены по стране неравномерно. Это важно учитывать компаниям, которые планируют региональную экспансию.
Статья, 12 октября 2026
Компания Гидмаркет
Рынок страхования жизни в России вырос в 4,3 раза за пять лет
Объем рынка страхования жизни достиг 2,3 трлн руб., а его доля в общем страховом рынке России выросла до 57%
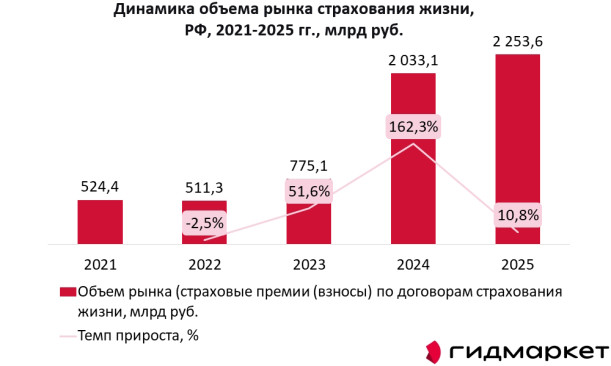
Российский рынок страхования жизни демонстрирует один из самых высоких темпов роста среди сегментов финансового рынка. За 2021-2025 годы его объем увеличился в 4,3 раза, с 524,4 млрд руб. до 2 253,6 млрд руб.