Состав исследования:
1. Аналитический отчет в формате PDF.
Ключевые принципы ESG
Государственное регулирование ESG-повестки
ESG-стратегии в бизнесе и отраслях промышленности
Состояние рынка ESG-финансирования и банкинга в России
Ключевые игроки рынка ESG-финансирования
ESG-инвестирование в России
Тенденции и перспективы развития ESG в России
Приложения
Приложение 1. Список диаграмм
Список диаграмм
Диаграмма 1. Распределение отраслей, не вошедших в топ по количеству ESG-баллов, выставленных в рамках рейтинга «Устойчивое развитие» от «РБК» и «НРК», сентябрь 2023
Диаграмма 2. Объем размещений ESG-облигаций российскими эмитентами (включая сегмент национальных и адаптационных проектов, а также внебиржевые размещения), млрд. руб., 2023
Диаграмма 3. Структура размещенных на бирже ESG-облигаций, % от совокупного объема размещений, 2023
Диаграмма 4. Структура выданных ESG-кредитов, по отраслям, 01.07.2023
Статья, 21 сентября 2026
BusinesStat
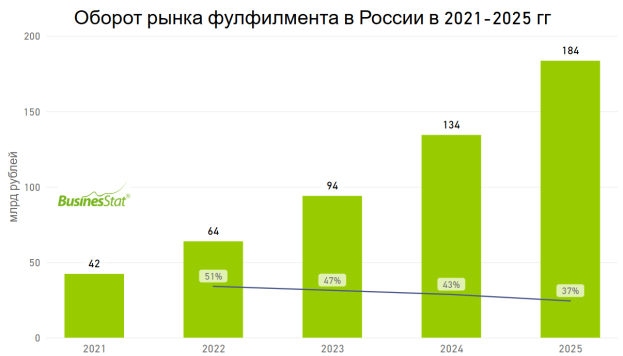
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.