В Кыргызстане основную долю рынка цемента занимает продукция местного производства. В 2013-2017 гг доля внутреннего производства цемента в структуре предложения составляла в среднем 80,7%.
С 2013 по 2017 гг производство цемента в стране снизилось на 10,3%: с 1,67 млн т до 1,50 млн т. По оценкам экспертов, на рынке Кыргызстана отмечается переизбыток цемента в связи с избытком производственных мощностей. Согласно данным Министерства энергетики и промышленности Кыргызской Республики, в стране работает шесть заводов по производству цемента с суммарной проектной мощностью 2,91 млн т цемента в год. Кроме того, в Араванском районе Ошской области строятся ещё два новых цементных заводов. Кроме того, в последнее время на внутренний рынок Кыргызстана стал в больших объёмах поступать цемент из Казахстана, с которым местный цемент не может конкурировать по цене.
По оценкам BusinesStat, в 2018-2022 гг объем производства цемента в Кыргызстане будет расти в среднем на 3,2% в год и к концу 2022 г составит 1,76 млн т. Из-за переизбытка цемента на внутреннем рынке более быстрого роста производства не ожидается.
«Анализ рынка цемента в Кыргызстане в 2013-2017 гг, прогноз на 2018-2022 гг» включает важнейшие данные, необходимые для понимания текущей конъюнктуры рынка и оценки перспектив его развития:
BusinesStat готовит обзор мирового рынка цемента, а также обзоры рынков ЕС, СНГ и отдельных стран мира.
При подготовке обзора использована официальная статистика:
Наряду с официальной статистикой в обзоре приведены результаты исследований BusinesStat:
МЕТОДОЛОГИЯ ПОДГОТОВКИ ОБЗОРОВ РЫНКОВ СТРАН СНГ
СОСТОЯНИЕ ЭКОНОМИКИ СТРАН СНГ
Итоги создания Таможенного союза
Перспективы экономики в странах СНГ
КЛАССИФИКАЦИЯ ЦЕМЕНТА
СПРОС И ПРЕДЛОЖЕНИЕ ЦЕМЕНТА
Предложение
Спрос
Баланс спроса и предложения
ПРОДАЖИ ЦЕМЕНТА
Натуральный объем продаж
Стоимостный объем продаж
Цена продаж
Соотношение натурального, стоимостного объема продаж и оптовой цены
ПРОИЗВОДСТВО ЦЕМЕНТА
Натуральный объем производства
ЭКСПОРТ И ИМПОРТ ЦЕМЕНТА
Баланс экспорта и импорта
Натуральный объем экспорта
Стоимостный объем экспорта
Цена экспорта
Натуральный объем импорта
Стоимостный объем импорта
Цена импорта
Таблица 1. Численность населения по странам СНГ, 2013-2017 гг (млн чел)
Таблица 2. Прогноз численности населения по странам СНГ, 2018-2022 гг (млн чел)
Таблица 3. Номинальный ВВП по странам СНГ, 2013-2017 гг (млрд долл США)
Таблица 4. Прогноз номинального ВВП по странам СНГ, 2018-2022 гг (млрд долл США)
Таблица 5. Реальный ВВП по странам СНГ, 2013-2017 гг (% к предыдущему году)
Таблица 6. Прогноз реального ВВП по странам СНГ, 2018-2022 гг (% к предыдущему году)
Таблица 7. Инвестиции в основной капитал в странах СНГ, 2013-2017 гг (% от ВВП)
Таблица 8. Прогноз инвестиций в основной капитал в странах СНГ, 2018-2022 гг (% от ВВП)
Таблица 9. Платёжный баланс по странам СНГ, 2013-2017 гг (млрд долл США)
Таблица 10. Прогноз платежного баланса по странам СНГ, 2018-2022 гг (млрд долл США)
Таблица 11. Номинальный ВВП на душу населения из расчета ППС по странам СНГ, 2013-2017 гг (тыс долл США на чел в год)
Таблица 12. Прогноз номинального ВВП на душу населения из расчета ППС по странам СНГ, 2018-2022 гг (тыс долл США на чел в год)
Таблица 13. Инфляция в средних потребительских ценах по странам СНГ, 2013-2017 гг (% к предыдущему году)
Таблица 14. Прогноз инфляции в средних потребительских ценах по странам СНГ, 2018-2022 гг (% к предыдущему году)
Таблица 15. Предложение цемента, Кыргызстан, 2013-2017 гг (тыс т; %)
Таблица 16. Прогноз предложения цемента, Кыргызстан, 2018-2022 гг (тыс т; %)
Таблица 17. Производство, импорт и складские запасы цемента, Кыргызстан, 2013-2017 гг (тыс т)
Таблица 18. Прогноз производства, импорта и складских запасов цемента, Кыргызстан, 2018-2022 гг (тыс т)
Таблица 19. Спрос на цемент, Кыргызстан, 2013-2017 гг (тыс т; %)
Таблица 20. Прогноз спроса на цемент, Кыргызстан, 2018-2022 гг (тыс т; %)
Таблица 21. Продажи и экспорт цемента, Кыргызстан, 2013-2017 гг (тыс т)
Таблица 22. Прогноз продаж и экспорта цемента, Кыргызстан, 2018-2022 гг (тыс т)
Таблица 23. Баланс спроса и предложения цемента с учетом складских запасов, Кыргызстан, 2013-2017 гг (тыс т; %)
Таблица 24. Прогноз баланса спроса и предложения цемента с учетом складских запасов, Кыргызстан, 2018-2022 гг (тыс т; %)
Таблица 25. Продажи цемента, Кыргызстан, 2013-2017 гг (тыс т; %)
Таблица 26. Прогноз продаж цемента, Кыргызстан, 2018-2022 гг (тыс т; %)
Таблица 27. Продажи цемента, Кыргызстан, 2013-2017 гг (млн долл; %)
Таблица 28. Прогноз продаж цемента, Кыргызстан, 2018-2022 гг (млн долл; %)
Таблица 29. Цена цемента, Кыргызстан, 2013-2017 гг (долл за т; %)
Таблица 30. Прогноз цены цемента, Кыргызстан, 2018-2022 гг (долл за т; %)
Таблица 31. Соотношение натурального, стоимостного объема продаж и оптовой цены цемента, Кыргызстан, 2013-2017 гг (тыс т; долл за т; млн долл)
Таблица 32. Прогноз соотношения натурального, стоимостного объема продаж и оптовой цены цемента, Кыргызстан, 2018-2022 гг (тыс т; долл за т; млн долл)
Таблица 33. Производство цемента, Кыргызстан, 2013-2017 гг (тыс т, %)
Таблица 34. Прогноз производства цемента, Кыргызстан, 2018-2022 гг (тыс т, %)
Таблица 35. Баланс экспорта и импорта цемента, Кыргызстан, 2013-2017 гг (тыс т)
Таблица 36. Прогноз баланса экспорта и импорта цемента, Кыргызстан, 2018-2022 гг (тыс т)
Таблица 37. Экспорт цемента, Кыргызстан, 2013-2017 гг (тыс т; %)
Таблица 40. Прогноз экспорта цемента, Кыргызстан, 2018-2022 гг (тыс т; %)
Таблица 41. Экспорт цемента, Кыргызстан, 2013-2017 гг (млн долл; %)
Таблица 42. Прогноз экспорта цемента, Кыргызстан, 2018-2022 гг (млн долл; %)
Таблица 43. Цена экспорта цемента, Кыргызстан, 2013-2017 гг (долл за т; %)
Таблица 44. Прогноз цены экспорта цемента, Кыргызстан, 2018-2022 гг (долл за т; %)
Таблица 45. Импорт цемента, Кыргызстан, 2013-2017 гг (тыс т; %)
Таблица 46. Прогноз импорта цемента, Кыргызстан, 2018-2022 гг (тыс т; %)
Таблица 47. Импорт цемента, Кыргызстан, 2013-2017 гг (млн долл; %)
Таблица 48. Прогноз импорта цемента, Кыргызстан, 2018-2022 гг (млн долл; %)
Таблица 49. Цена импорта цемента, Кыргызстан, 2013-2017 гг (долл за т; %)
Таблица 50. Прогноз цены импорта цемента, Кыргызстан, 2018-2022 гг (долл за т; %)
Рынок цемента в России в 2019-2023 гг., прогноз на 2024-2034 гг.
АМИКО
48 000 ₽
Российский рынок цемента: комплексный анализ и прогноз - 2024
AnalyticResearchGroup (ARG)
108 900 ₽
Анализ рынка портландцемента белого в России в 2022-2023 гг.
DISCOVERY Research Group
95 000 ₽
Анализ розничных цен на цемент тарированный 2024: динамика в рознице и инфляция 2000 – февраль 2024. Россия, федеральные округа, регионы
Экспресс-Обзор
55 000 ₽
Статья, 5 ноября 2026
BusinesStat (БизнесСтат)
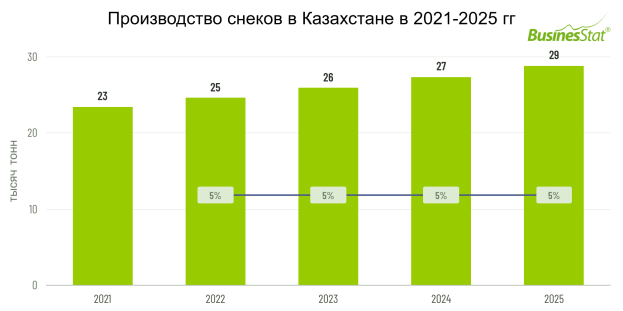
За 2021-2025 гг производство снеков в Казахстане увеличилось на 23%: с 23 до 29 тыс тонн.
Главным драйвером отрасли стало развитие местной сырьевой базы.
По данным «Анализа рынка снеков в Казахстане», подготовленного BusinesStat в 2026 г, за 2021-2025 гг их производство в стране выросло на 23%: с 23 до 29 тыс т.
Статья, 9 июля 2026
BusinesStat (БизнесСтат)
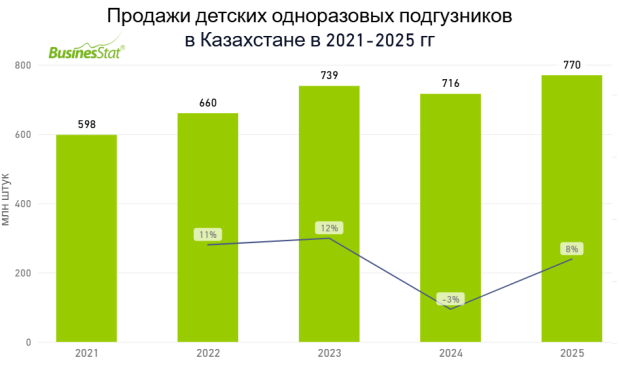
Продажи детских одноразовых подгузников в Казахстане в 2021-2025 гг выросли на 29%: с 598 до 770 млн шт.
Рост потребления обусловлен увеличением расхода подгузников на одного ребенка, что связано с переходом молодых семей к повседневному использованию одноразовых гигиенических средств.
По данным «Анализа рынка детских одноразовых подгузников в Казахстане», подготовленного BusinesStat в 2026 г, их продажи в Казахстане в 2021-2025 гг выросли на 29%: с 598 до 770 млн шт.
Статья, 29 июня 2026
BusinesStat (БизнесСтат)
В 2021-2025 гг продажи средств для стирки в Казахстане выросли на 32% до 64 млн шт
Рынок находится в прямой зависимости от импорта – более 80% продукции ввозится из-за рубежа
По данным «Анализа рынка средств для стирки в Казахстане», подготовленного BusinesStat в 2026 г, в 2021-2025 гг продажи средств для стирки в Казахстане выросли на 32% до 64 млн шт. Рынок находится в прямой зависимости от импорта – более 80% продукции ввозится из-за рубежа. Основным поставщиком остается Россия, обеспечивая более половины всего импорта.
В структуре продаж доминирующее положение сохраняют стиральные порошки. При этом сегменты гелей и капсул демонстрируют опережающие темпы роста, что указывает на постепенный сдвиг потребительских предпочтений в сторону более современных средств.
Несмотря на доминирование современных форматов, рынок средств для стирки в Казахстане все еще находится в стадии перехода от традиционных методов стирки. Ключевым драйвером этой трансформации выступает урбанизация и рост ввода нового жилья, его оснащение автоматическими стиральными машинами. Это постепенно вытесняет с рынка хозяйственное мыло, которое исторически воспринималось как универсальное и более экономичное средство. Проникновение специализированных средств в малых городах и сельской местности происходит медленнее, чем в мегаполисах, таких как Алматы, Астана и Шымкент.