Автолизинг на протяжении девяти лет является крупнейшим сегментом и основным драйвером лизингового рынка. В абсолютном выражении за период с 2017 по 2022 год объемы нового бизнеса автолизинга выросли в 3,7 раза, до 967 млрд рублей, а по итогам 2021-го его размер превысил 1 трлн рублей. Доля сегмента на рынке за 2017-й составляла около 35%, а по итогам 1-го полугодия 2023 года автолизинг занимал уже почти половину рынка лизинга, достигнув отметки в 49%. Согласно нашим данным, сделки с автомобилями совершают порядка 95% лизинговых компаний. В силу высокой значимости автолизинга для рынка мы провели анализ его основных сегментов – легковых и грузовых автомобилей, а также спрогнозировали их динамику до 2027 года.
Прогноз лизингового рынка на 2020 год: обнуление роста
25 марта 2020
25 марта 2020
Бесплатно
Рынок лизинга по итогам 1-го полугодия 2019 года: коррекция роста
03 сентября 2019
03 сентября 2019
Бесплатно
Рынок лизинга по итогам 2018 года: на максимальных оборотах
25 марта 2019
25 марта 2019
Бесплатно
Рынок лизинга по итогам 9 месяцев 2018 года: консолидация в действии
03 декабря 2018
03 декабря 2018
Бесплатно
Лизинг в России: итоги I полугодия 2017 года
05 октября 2017
05 октября 2017
Бесплатно
Бизнес-план лизинговой компании (с финансовой моделью)
АМИКО
45 000 ₽
Маркетинговое исследование рынка аренды и лизинга медицинского оборудования в России 2018-2022 гг., с прогнозом до 2027 г.
Компания Гидмаркет
99 000 ₽
База ТОП-100 предприятий отрасли. Аренда и лизинг автотранспортных средств
Компания Гидмаркет
99 000 ₽
Рынок лизинга по итогам 1-го полугодия 2020 года: тотальное поражение
Эксперт РА
Бесплатно
Статья, 21 сентября 2026
BusinesStat
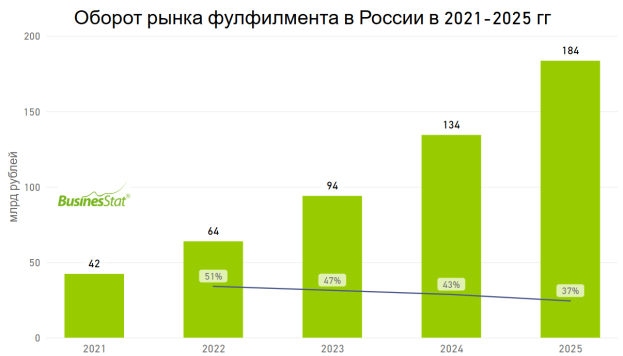
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.