РБК.research с 2006 года проводит исследования рынка платных медицинских услуг в России. Аналитический обзор «Частные клиники Москвы и Московской области 2016» основан на комплексном анализе медицинской статистики, а также 89 крупнейших российских и международных сетей частных клиник и отдельных медицинских учреждений, работающих в сегменте частной медицины на московском рынке. Всего в ходе исследования было рассмотрено более 1 100 сетевых медицинских учреждений, предлагающих своим пациентам комплексные и специализированные медицинские и диагностические услуги. Обзор входит в серию исследований российского рынка частной медицины, выполненной командой аналитиков РБК.research.
В отчете рассматривается структура рынка частной медицины в Москве и Московской области, включая сегменты частных клиник и диагностических лабораторий. Кроме того, обзор включает рейтинг ключевых игроков российского рынка частной медицины по объему выручки и доле на рынке платных медицинских услуг в России.
Отдельное внимание в обзоре уделено особенностям развития российского рынка частной медицины в условиях нестабильной макроэкономической ситуации. Обзор включает оценку динамики развития рынка частной медицины в России и его отдельных сегментов в последнее десятилетие.
Исследование проведено в апреле – июле 2016 года.
Отчет содержит 18 таблиц и 23 графика и диаграммы.
Объем отчета – 55 стр.
Язык отчета – русский.
| Рис. 1. Динамика структуры рынка платных медицинских услуг в России 2005-2015 гг., % | 6 |
| Рис. 2. Динамика объема рынка платных медицинских услуг в России, 2005-2015 гг., млрд руб., % | 7 |
| Рис. 3. Динамика объема «легального» сегмента рынка платных медицинских услуг в России, 2005-2015 гг., млрд руб., % | 10 |
| Рис. 4. Динамика объема рынка ДМС в России, 2005-2015 гг., млрд руб., % | 12 |
| Рис. 5. Динамика объема «теневого» сектора рынка платных медицинских услуг в России, 2005-2015 гг., млрд руб., % | 14 |
| Рис. 6. Структура рынка платных медицинских услуг по специализации услуг (в стоимостном выражении), 2015 г., % | 14 |
| Рис. 7. Структура рынка платных медицинских услуг (легальный рынок + ДМС) по федеральным округам, 2015 г., % | 16 |
| Рис. 8. Типы клиник, востребованные потребителями медицинских услуг частного сектора, 2016 г., % от опрошенных из Москвы и Московской области | 23 |
| Рис. 9. Структура рынка частной медицины в Москве и Московской области в зависимости от специализации сети, апрель 2016 г., % от общего количества сетей | 24 |
| Рис. 10. Структура рынка частной медицины в Москве и Московской области в зависимости от специализации сети, апрель 2016 г., % от общего количества сетевых частных клиник | 24 |
| Рис. 11. Среднее количество клиник, открытых в Москве и Московской области одним игроком рынка в зависимости от его специализации, апрель 2016 г., шт. | 25 |
| Рис. 12. Распределение количества частных клиник в Москве и Московской области, апрель 2016 г., %* | 26 |
| Рис. 13. Представленность сетевых частных клиник в городах Москвы и Московской области, апрель 2016 г., количество клиник на 100 тыс. жителей* | 26 |
| Рис. 14. География присутствия частных клиник, апрель 2016 г., % от общего количества частных клиник в Москве и Московской области* | 27 |
| Рис. 15. Распределение количества частных диагностических лабораторий в Москве и Московской области, апрель 2016 г., % | 30 |
| Рис. 16. Представленность сетевых диагностических лабораторий в городах Москвы и Московской области, апрель 2016 г., количество клиник на 100 тыс. жителей | 31 |
| Рис. 17. География присутствия частных диагностических лабораторий, апрель 2016 г., % от общего количества лабораторий в Москве и Московской области | 32 |
| Рис. 18. Структура рынка частной медицины в Москве и Московской области в зависимости от типа сети, апрель 2016 г., % от общего количества сетей* | 36 |
| Рис. 19. Структура рынка частной медицины в Москве и Московской области в зависимости от типа сети, апрель 2016 г., % от общего количества сетевых частных клиник* | 37 |
| Рис. 20. Среднее количество клиник, открытых в Москве и Московской области одним локальным, региональным, федеральным или глобальным игроком рынка, апрель 2016 г., шт.* | 37 |
| Рис. 21. Рейтинг некоторых медицинских центров по выручке за 2014 г., млн. руб. | 41 |
| Рис. 22. Крупнейшие медицинские центры в России в 2014 г., % от оборота российского рынка платных медицинских услуг | 42 |
| Рис. 23. Рейтинг медицинских центров по количеству городов в Москве и Московской области присутствия по состоянию на апрель 2016 г., шт.* | 52 |
Бизнес-план открытия клиники косметологии
VTSConsulting
35 000 ₽
Готовый бизнес-план медицинского центра со стационаром и оперблоком
ЭКЦ "ИнвестПроект"
54 900 ₽
Бизнес-план медицинской лаборатории по франшизе "Гемотест" (с финансовой моделью)
ЭКЦ "ИнвестПроект"
26 900 ₽
Маркетинговое исследование рынка клиник детокс в России 2018-2022 гг., прогноз до 2027 г. (с обновлением)
Компания Гидмаркет
199 000 ₽
Статья, 2 октября 2026
BusinesStat (БизнесСтат)
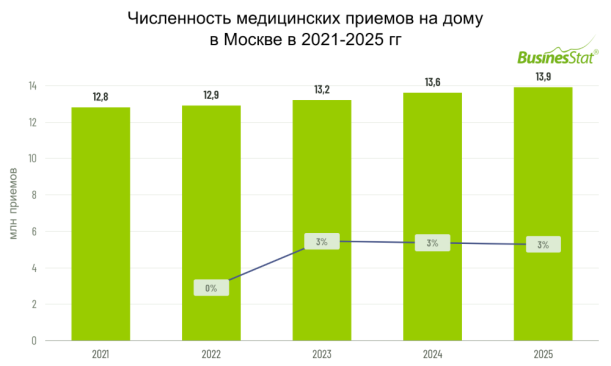
За 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло 13,9 млн в 2025 г.
Главным долгосрочным стимулом стало стремительное старение населения столицы, а также включение в систему ОМС новых видов домашней помощи.
По данным «Анализа рынка медицинских услуг на дому в Москве», подготовленного BusinesStat в 2026 г, за 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло к концу периода 13,9 млн.
Статья, 1 октября 2026
Компания Гидмаркет
Об отличиях рыночной структуры в жилищном строительстве Москвы и Подмосковья
В регионе в 2025 году введено 19,9 млн кв. м жилья, но за общим объемом скрывается принципиально разная структура строительства в Москве и Московской области
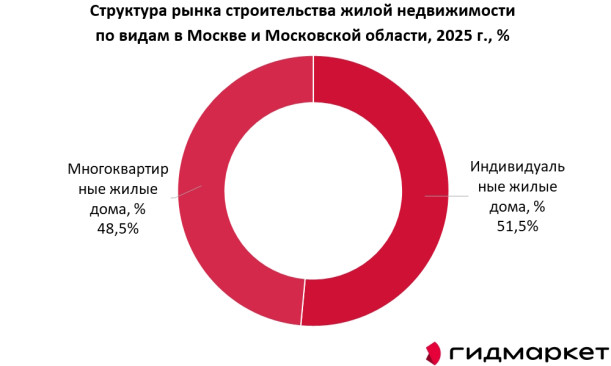
Рынок строительства жилой недвижимости Москвы и Московской области остается крупнейшим региональным рынком России. По данным Единой информационной системы жилищного строительства, в 2025 году в столичном регионе введено 19,9 млн кв. м жилья. При этом Москва и Подмосковье демонстрируют противоположные структурные тренды.
Статья, 29 сентября 2026
Компания Гидмаркет
Объем потребления ресторанных услуг в Москве растет
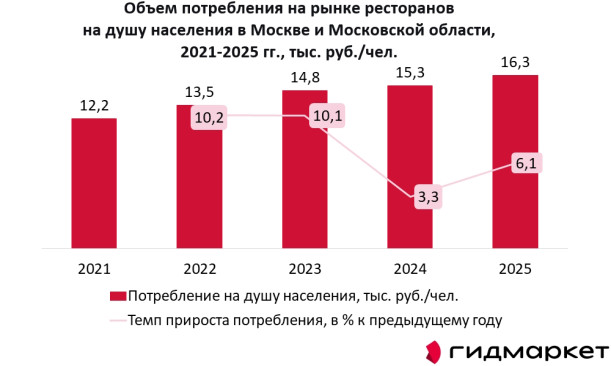
Объем потребления ресторанных услуг в Московском регионе вырос на 33,6% за пять лет, достигнув 16,3 тыс. руб. на человека. Аналитика ГидМаркет.
Московский регион остается крупнейшим рынком ресторанных услуг в России. Высокая численность населения, значительный туристический и деловой поток, а также устойчивый уровень доходов формируют здесь стабильный спрос на заведения полного обслуживания. Понимание того, кто является потребителем ресторанных услуг и какие факторы определяют их выбор, становится ключевым для операторов рынка.