Маркетинговое исследование "Рынок салонов красоты Москвы 2017" посвящено анализу столичного рынка салонов красоты в 2017 году. Исследование состоит из 4 основных частей: анализа состояния рынка в целом (приведены показатели развития рынка за последние несколько лет), анализа географического распространения и потенциала развития рынка салонов красоты в Москве (показатели количества салонов красоты и парикмахерских на душу населения по районам Москвы, абсолютное количество салонов красоты по районам Москвы), результатов опроса потребителей (выявлены ключевые показатели потребления - частота потребления, средний чек, потребление дополнительных услуг, основные тенденции потребительского поведения в кризис, различия в женском и мужском подходах к потреблению услуг салонов красоты и парикмахерских) и профили крупных сетевых игроков.
Кризис оказал значимое влияние на рынок салонов красоты: потребительский опрос позволил выявить сегменты, которые оказались под наибольшим давлением из-за падения реальных доходов населения, а также найти точки роста - сегменты, которые росли даже несмотря на ухудшение социально-экономической обстановки.
В исследовании представлены профили крупнейших игроков рынка: "МОНЕ", "Точка красоты", "ЦирюльникЪ", "Город красоты", Topgun и Borodach.
| Полное оглавление | 3 |
| Резюме исследования | 4 |
| Макроэкономический обзор | 5 |
| Прогноз развития российской экономики на 2017-2018 гг. | 10 |
| Рынок салонов красоты и парикмахерских России | 12 |
| Общий обзор состояния рынка салонов красоты России | 12 |
| Особенности развития салонов красоты в регионах РФ в 2015-2016 гг. | 15 |
| Рынок салонов красоты и парикмахерских Москвы | 19 |
| Ключевые тенденции развития рынка салонов красоты и парикмахерских в Москве | 19 |
| Общий обзор состояния рынка салонов красоты Москвы | 20 |
| Географический анализ развития салонов красоты | 23 |
| Рейтинг перспективности районов Москвы для создания салонов красоты | 26 |
| Потребительское поведение на рынке салонов красоты в Москве | 29 |
| Ключевые тенденции потребительского поведения на рынке салонов красоты и парикмахерских в 2017 году | 29 |
| Факторы выбора салонов красоты | 30 |
| Влияние кризиса на потребительское поведения | 35 |
| Гендерные различия в потреблении услуг на рынке салонов красоты и парикмахерских | 40 |
| Дополнительные услуги | 43 |
| Средний чек | 46 |
| Профили компаний | 52 |
| МОНЕ | 52 |
| Общая информация | 52 |
| Финансовые показатели | 53 |
| Учредители компании | 53 |
| Информация о компании | 53 |
| Руководство | 54 |
| Контактная информация | 54 |
| Точка красоты | 55 |
| Общая информация | 55 |
| Финансовые показатели | 55 |
| Учредители компании | 56 |
| Информация о компании | 56 |
| Руководство | 57 |
| Контактная информация | 57 |
| ЦирюльникЪ | 58 |
| Общая информация | 58 |
| Финансовые показатели | 58 |
| Учредители компании | 59 |
| Информация о компании | 59 |
| Руководство | 59 |
| Контактная информация | 60 |
| Город красоты | 61 |
| Общая информация | 61 |
| Финансовые показатели | 62 |
| Учредители компании | 62 |
| Информация о компании | 63 |
| Руководство | 63 |
| Контактная информация | 63 |
| Topgun | 64 |
| Общая информация | 64 |
| Финансовые показатели | 64 |
| Учредители компании | 65 |
| Информация о компании | 65 |
| Руководство | 66 |
| Контактная информация | 66 |
| Borodach | 67 |
| Общая информация | 68 |
| Финансовые показатели | 68 |
| Учредители компании | 68 |
| Информация о компании | 69 |
| Руководство | 69 |
| Контактная информация | 69 |
| Список рисунков | 70 |
| Список таблиц | 71 |
| Рис. 1. Ежеквартальная динамика ВВП России, I квартал 2011 г. – IV квартал 2016 гг., млрд. руб., % к соответствующему кварталу предыдущего года | 6 |
| Рис. 2. Динамика курса доллара США и евро, январь 2014 г. – декабрь 2016 г., руб. | 7 |
| Рис. 3. Индекс потребительских цен, I квартал 2008 г. – III квартал 2016 г.,% к соответствующему кварталу предыдущего года | 9 |
| Рис. 4. Индекс потребительской уверенности, I квартал 2008 г. – III квартал 2016 г. | 9 |
| Рис. 5. Динамика темпов прироста реальных доходов населения РФ, 2007-2018 гг., % | 10 |
| Рис. 6. Динамика задолженности по кредитам, выданным физическим лицам, РФ, 2009 – 2016 гг., млрд. руб.,% | 11 |
| Рис. 7. Среднесрочный прогноз изменения экономической ситуации в РФ, 2012 – 2018 гг., трлн руб., % | 11 |
| Рис. 8. Индекс предпринимательской уверенности в области оказания персональных услуг среди компаний, работающих в России, I квартал 2012 г. – I квартал 2017 г. | 13 |
| Рис. 9. Объем рынка услуг, оказываемых салонами парикмахерскими и салонами красоты в России, млрд руб. | 13 |
| Рис. 10. Структура рынка салонов красоты и парикмахерских по федеральным округам в 2016 году, % | 14 |
| Рис. 11. Объем рынка услуг, оказываемых салонами парикмахерскими и салонами красоты в России, млрд руб. | 19 |
| Рис. 12. Индекс предпринимательской уверенности в области оказания персональных услуг среди компаний, работающих в России, I квартал 2012 г. – IV квартал 2016 г. | 21 |
| Рис. 13. Объем рынка услуг, оказываемых салонами парикмахерскими и салонами красоты в Москве с прогнозом до 2018 года (оценка РБК Исследования рынков), млрд руб. | 21 |
| Рис. 14. Средняя стоимость мужской модельной стрижки в России и Москве в I кв. 2015 – I кв. 2017 гг., руб. | 22 |
| Рис. 15. Средняя стоимость женской модельной стрижки в России и Москве в I кв. 2015 – I кв. 2017 гг., руб. | 22 |
| Рис. 16. Количество салонов красоты и парикмахерских по районам Москвы, шт. | 23 |
| Рис. 17. Плотность салонов красоты и парикмахерских по районам Москвы, шт. на 100 000 жителей района | 27 |
| Рис. 18. Частота посещения салонов красоты по полу МУЖЧИНЫ, % | 35 |
| Рис. 19. Частота посещения салонов красоты по полу ЖЕНЩИНЫ, % | 35 |
| Рис. 20. Какой тип парикмахерских/салонов красоты Вы посещаете по полу МУЖЧИНЫ, % | 36 |
| Рис. 21. Какой тип парикмахерских/салонов красоты Вы посещаете по полу ЖЕНЩИНЫ, % | 37 |
| Рис. 22. Факторы выбора салона красоты/парикмахерской по полу МУЖЧИНЫ, % | 37 |
| Рис. 23. Факторы выбора салона красоты/парикмахерской по полу ЖЕНЩИНЫ, % | 38 |
| Рис. 24. Среднее время, необходимое для того, чтобы добраться до парикмахерской/салона красоты по полу, % | 38 |
| Рис. 25. Получаемые услуги в рамках салона красоты/парикмахерской по полу МУЖЧИНЫ, % | 39 |
| Рис. 26. Факторы выбора салона красоты/парикмахерской по полу ЖЕНЩИНЫ, % | 40 |
| Рис. 27. Средний чек при посещении салона красоты/парикмахерской по полу МУЖЧИНЫ, % | 40 |
| Рис. 28. Средний чек при посещении салона красоты/парикмахерской по полу ЖЕНЩИНЫ, % | 42 |
| Рис. 29. Повлиял ли кризис на Ваш средний чек и частоту посещения парикмахерских/салонов красоты по полу МУЖЧИНЫ, % | 43 |
| Рис. 30. Повлиял ли кризис на Ваш средний чек и частоту посещения парикмахерских/салонов красоты по полу ЖЕНЩИНЫ, % | 44 |
| Рис. 31. Важен ли для Вас сайт салона красоты/парикмахерской по полу МУЖЧИНЫ, % | 44 |
| Рис. 32. . Важен ли для Вас сайт салона красоты/парикмахерской по полу ЖЕНЩИНЫ, % | 45 |
| Рис. 33. Распределение респондентов в зависимости от их пола, % от общего количества опрошенных | 46 |
| Рис. 34. Распределение респондентов в зависимости от их возраста, % от общего количества опрошенных | 46 |
| Рис. 35. Распределение респондентов в зависимости от уровня их среднемесячного дохода, 2016 г., % от опрошенных | 47 |
| Табл. 1. Квартальный прогноз цен на нефть марки Brent за II квартал 2017 г. – IV квартал 2018 г., долл. за баррель | 10 |
| Табл. 2. Консенсус прогноз основных макроэкономических показателей России в 2017-2018 гг. | 12 |
| Табл. 3. Объем рынка салонов красоты и парикмахерских по регионам России, млн руб. | 14 |
| Табл. 4. Количество салонов красоты и парикмахерских по регионам России, шт. | 16 |
| Табл. 5. Количество и плотность на душу населения (на 100 000 жителей) салонов красоты и парикмахерских по районам Москвы, шт./шт. на 100 000 жителей | 23 |
| Табл. 6. Перспективность открытия салонов красоты и парикмахерских в районах Москвы | 28 |
| Табл. 7. Рейтинг сетевых салонов красоты и парикмахерских по количеству точек | 32 |
| Табл. 8. Максимальные, средние и минимальные цены сетевых салонов красоты и парикмахерских, работающих в столичном регионе, руб. | 32 |
| Табл. 9. Влияние количества получаемых услуг на средний чек по полу МУЖЧИНЫ, руб. | 41 |
| Табл. 10. Средний чек по полу МУЖЧИНЫ и ВОЗРАСТУ, руб., % | 41 |
| Табл. 11. Влияние количества получаемых услуг на средний чек по полу ЖЕНЩИНЫ, руб. | 42 |
| Табл. 12. Средний чек по полу ЖЕНЩИНЫ и ВОЗРАСТУ, руб., % | 42 |
Бизнес-план салона красоты (с финансовой моделью)
АМИКО
35 000 ₽
Бизнес-план по открытию салона красоты
NeoAnalytics
25 000 ₽
Анализ рынка спа-услуг в России в 2020-2024 гг, прогноз на 2025-2029 гг
BusinesStat
121 800 ₽
Маркетинговое исследование рынка салонов тайского массажа в России 2019-2023 гг., с прогнозом до 2028 г.
Компания Гидмаркет
60 000 ₽
Статья, 2 октября 2026
BusinesStat
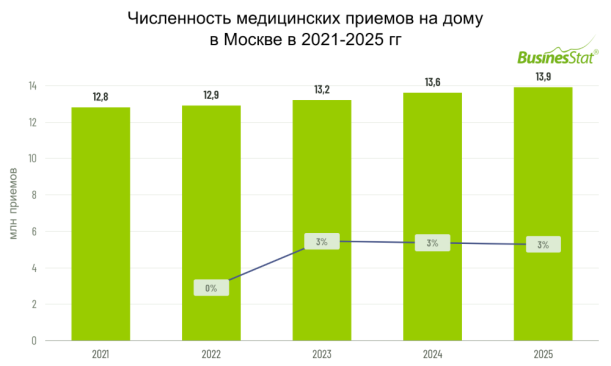
За 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло 13,9 млн в 2025 г.
Главным долгосрочным стимулом стало стремительное старение населения столицы, а также включение в систему ОМС новых видов домашней помощи.
По данным «Анализа рынка медицинских услуг на дому в Москве», подготовленного BusinesStat в 2026 г, за 2021-2025 гг число медицинских приемов на дому в Москве увеличилось на 8% и достигло к концу периода 13,9 млн.
Статья, 1 октября 2026
Компания Гидмаркет
Об отличиях рыночной структуры в жилищном строительстве Москвы и Подмосковья
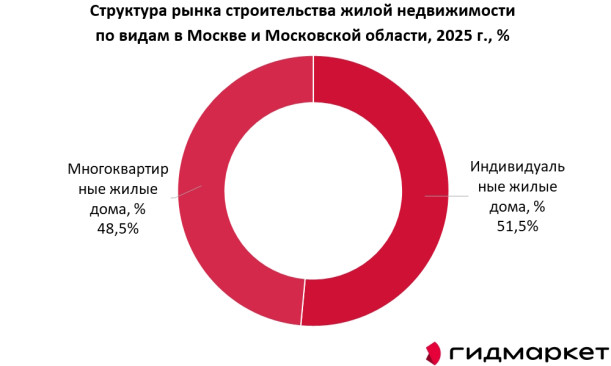
В регионе в 2025 году введено 19,9 млн кв. м жилья, но за общим объемом скрывается принципиально разная структура строительства в Москве и Московской области
Рынок строительства жилой недвижимости Москвы и Московской области остается крупнейшим региональным рынком России. По данным Единой информационной системы жилищного строительства, в 2025 году в столичном регионе введено 19,9 млн кв. м жилья. При этом Москва и Подмосковье демонстрируют противоположные структурные тренды.
Статья, 29 сентября 2026
Компания Гидмаркет
Объем потребления ресторанных услуг в Москве растет
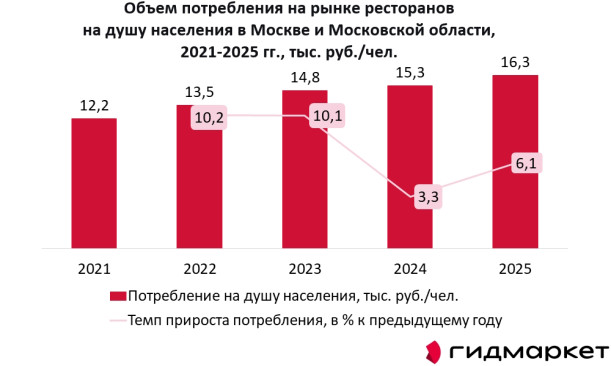
Объем потребления ресторанных услуг в Московском регионе вырос на 33,6% за пять лет, достигнув 16,3 тыс. руб. на человека. Аналитика ГидМаркет.
Московский регион остается крупнейшим рынком ресторанных услуг в России. Высокая численность населения, значительный туристический и деловой поток, а также устойчивый уровень доходов формируют здесь стабильный спрос на заведения полного обслуживания. Понимание того, кто является потребителем ресторанных услуг и какие факторы определяют их выбор, становится ключевым для операторов рынка.