Срок предоставления отчета 10 рабочих дней. Исследование продается с обновлением.
Оценка влияния текущей экономической ситуации на российский рынок сушеных фруктов. Отчет служит для принятия управленческих решений
Прогноз 2026-2030 гг.
Объект исследования: рынок сушеных фруктов
Предмет исследования: влияние текущей экономической ситуации на отрасль, прогноз рынка, тенденции рынка сушеных фруктов, факторы, влияющие на рынок, оценка конкуренции
Анализ и прогноз рынка сушеных фруктов выполнен по рынку в целом, без выделения его сегментов или изучения отдельных его сегментов.
Цель исследования: анализ и прогноз развития рынка сушеных фруктов
Задачи исследования:
Основные блоки исследования:
Источники информации:
Методы:
Отчет отражает мнение авторов и не является инвестиционной рекомендацией
Глава 1. Ключевые компоненты рынка сушеных фруктов
1.1. Размер рынка
1.2. Темпы роста рынка сушеных фруктов
1.3. Объем и динамика производства сушеных фруктов
1.4. Импорт сушеных фруктов*. Динамика и прогноз
1.5. Экспорт сушеных фруктов. Динамика и прогноз
Глава 2. Экономические характеристики рынка
2.1. Тренды рынка сушеных фруктов
2.2. Основные проблемы отрасли
2.3. Оценка числа покупателей и их финансовых возможностей
2.4. Оценка объема потребления на душу населения
2.5. Анализ отраслевых показателей финансово-экономической деятельности
2.6. Компактность размещения компаний отрасли в определенных регионах
2.7. Стадия жизненного цикла рынка сушеных фруктов
Глава 3. Влияние макросреды
3.1. Экономические компоненты
3.2. Социальные компоненты
3.3. Технологические компоненты
3.4. Политические компоненты
3.5. STEP-анализ рынка сушеных фруктов
Глава 4. Оценка степени конкуренции
4.1. Масштабы конкуренции (локальная, региональная, национальная, глобальная)
4.2. Количество конкурентов и относительные рыночные доли крупнейших конкурентов
4.3. Конкуренция со стороны товаров-заменителей
Глава 5. Прогнозы отрасли
5.1. Анализ влияния кризисов на отрасль (мировой кризис 2008 г., валютный кризис в России 2014 г., кризис, вызванный пандемией covid-19 в 2020 г., санкционное давление с 2022 г.)
5.2. Анализ влияния на отрасль государственной помощи на текущую дату
5.3. Оценка степени влияния текущей экономической ситуации на анализируемый рынок. Барьеры, существующие на рынке сушеных фруктов
5.4. Перспективы и драйверы роста рынка сушеных фруктов
5.5. Прогноз развития рынка сушеных фруктов в условиях текущей экономической ситуации
Глава 6. Методология прогнозирования
6.1. Методы прогнозирования ключевых отраслевых показателей
6.2. Источники информации для прогнозирования
6.3. Сроки прогнозирования
*При наличии статистики или на основании экспертной оценки
Диаграмма 1. Динамика объема рынка сушеных фруктов, 2018–2025 гг.
Диаграмма 2. Динамика объемов производства сушеных фруктов в РФ, 2018–2025 гг.
Диаграмма 3. Динамика и прогноз объема импорта сушеных фруктов, 2018–2030 гг.
Диаграмма 4. Динамика и прогноз объема экспорта сушеных фруктов, 2018–2030 гг.
Диаграмма 5. Динамика численности населения РФ, на 01 янв. 2018-2026 гг.
Диаграмма 6. Динамика реальных доходов населения РФ, 2018 –2025 гг., доступный период 2026г.
Диаграмма 7. Объем потребления на рынке сушеных фруктов на душу населения, 2018–2025 гг.
Диаграмма 8. Рентабельность прибыли до налогообложения (прибыли отчетного периода) в отрасли сушеных фруктов в сравнении со всеми отраслями экономики РФ, 2020–2025 гг., %
Диаграмма 9. Текущая ликвидность (общее покрытие) по отрасли сушеных фруктов за 2020–2025 гг., раз
Диаграмма 10. Компактность размещения компаний отрасли в определенных регионах
Рисунок 11. Стадия жизненного цикла рынка сушеных фруктов
Диаграмма 12. Динамика ВВП РФ, 2017–2025 гг., доступный период 2026 г.
Диаграмма 13. Помесячная динамика курса доллара США по отношению к рублю, 2021–доступный период 2026 гг., руб. за 1 доллар США
Диаграмма 14. Доли крупнейших конкурентов на рынке сушеных фруктов в 2025 г., %
Диаграмма 15. Прогноз объема рынка сушеных фруктов в 2026–2030 гг.
Таблица 1. Валовая рентабельность отрасли сушеных фруктов в сравнении со всеми отраслями экономики РФ, 2020–2025 гг., %
Таблица 2. Абсолютная ликвидность отрасли сушеных фруктов в сравнении со всеми отраслями экономики РФ, 2020–2025 гг., раз
Таблица 3. STEP-анализ факторов, влияющих на рынок сушеных фруктов
Таблица 4. Основные компании-участники рынка сушеных фруктов в 2025 г.
Таблица 5. Оценка влияния кризисов на отрасль
Таблица 6. Анализ влияния на отрасль предложенной на текущую дату государственной помощи
Таблица 7. Прогнозные показатели развития экономики РФ
Рынок орехов и сухофруктов в России в 2019-2023 гг., прогноз на 2024-2028 гг.
АМИКО
55 000 ₽
Маркетинговое исследование рынка фасованных орехов и сухофруктов в РФ, 2024 г.
АИПР (Агентство исследований промышленных и потребительских рынков)
120 000 ₽
Анализ розничных цен на сухофрукты 2024: динамика в рознице и инфляция 2007 – май 2024. Россия, федеральные округа, регионы
Экспресс-Обзор
55 000 ₽
Бизнес-план мини-завода по производству кусочка яблока
VTSConsulting
28 000 ₽
Статья, 21 сентября 2026
BusinesStat
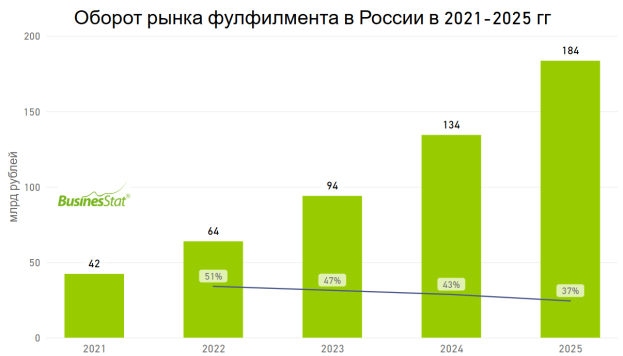
В 2021-2025 гг оборот рынка фулфилмента в России вырос более чем в 4 раза: с 42 до 184 млрд рублей.
Активный рост фулфилмента обусловлен бурным развитием электронной коммерции и экспансией маркетплейсов, которые превратили интернет-торговлю из дополнительного в основной канал продаж.
По данным «Анализа рынка фулфилмента в России», подготовленного BusinesStat в 2026 г, его оборот в стране в 2021-2025 гг вырос в 4,3 раза: с 42 до 184 млрд руб.
По данным «Анализ рынка литий-ионных аккумуляторов в России – 2026», подготовленного Tebiz, сегменты электротранспорта и систем накопления энергии обеспечили 63,5% рынка в деньгах, оттеснив портативную электронику на второй план. На электротранспорт пришлось 38,5% рынка, на системы накопления энергии – 25,0%. Ещё недавно основным потребителем аккумуляторов оставались гаджеты массового спроса, но структура закупок сместилась в сторону тяжёлой мобильности и промышленных накопителей.
По данным «Анализ рынка ферросплавов в России – 2026», подготовленного Tebiz, производство феррованадия в России выросло на 33,3% в 2025 году – до 14,3 тыс. тонн, тогда как выпуск феррохрома обвалился на 57,5%. Разнонаправленная динамика меняет продуктовый профиль отрасли: доля ферросилиция в структуре производства поднялась с 36,9% до 43,9%, частично закрывая провал более сложных сплавов. Сам ферросилиций при этом не растёт: за пять лет его собственный выпуск снизился на 30% из-за высокой энергоёмкости процесса – сегмент просто теряет объёмы медленнее конкурентов.